美国银行:美银——台积电(2330.TT):资本开支提速以支撑需求;美国厂产能爬坡进展顺利
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行维持台积电买入评级,目标价 NT$3,100(ADR US$590),现价 2,380 TWD,基于 20x 2027E P/E。 董事会新批准 US$29bn 资本拨款,令 1Q-3Q26 预算同比增长 99%,预算结构持续向前段扩张与先进后段封装/特殊制程倾斜,反映公司正处于产能陡峭爬坡期。 基于 GPU、ASIC、x86/ARM 服务器 CPU、网络交换芯片及现有手机 SoC 的晶圆需求测算,2026 年资本开支有望达成 US$62bn 指引中值;若拨款运行率维持在同比 +40-45% 的长期趋势上方,2027 年可达 US$80-85bn(美银/市场预期分别为 US$78bn/US$75bn)。 尽管折旧 2026-2028 年复合增速约 20%(含 2029 年与 Sony 的影像传感器合资),强劲的 HPC 需求管线叠加现有高端手机芯片组应令毛利率稳守 high-60% 水平。 亚利桑那厂 2Q26 销售环比 +17%、同比 +145% 至 NT$45bn、占总销售 4%,剔除补贴后净利率达 38%(2025 年为 -90%,公司整体约 50%),海外扩产对利润率的稀释有望可控。 当前估值仅 17x 2027E P/E(长期区间 11-21x),33%/40% 的销售/盈利 CAGR 与延长的 AI 需求能见度支撑重估。 风险包括全球智能手机/消费电子需求放缓、英特尔潜在的代工自制策略、先进制程执行风险及超预期关税。
主要观点
- 董事会批准 US$29bn 资本拨款,令 1Q-3Q26 预算同比增长 99%,资本开支周期重新加速。
- 预算组合持续向前段产能扩张倾斜、先进后段封装与特殊制程小幅回升,显示正处产能陡峭爬坡期;与厂房/洁净室准备相关的预算占比 LTM 为 35%,低于 '24-25 年平均 47%。
- 基于 GPU、ASIC、x86/ARM 服务器 CPU、网络交换芯片及现有手机 SoC 的晶圆需求估计,2026 年资本开支有望达成 US$62bn 指引中值;若拨款运行率持续高于同比 +40-45% 的长期趋势,2027 年可达 US$80-85bn(美银/市场预期分别为 US$78bn/US$75bn)。
- 2026-2028 年折旧或以约 20% 的复合增速增长(含 2029 年与 Sony 的影像传感器合资),但强劲的 HPC 需求管线加现有高端手机芯片组应令毛利率稳守 high-60% 水平。
- 亚利桑那厂 2Q26 销售环比 +17%、同比 +145% 至 NT$45bn,占总销售的 4%,美国厂产能爬坡进展顺利。
- 亚利桑那厂剔除补贴后净利率 2Q26 保持在 38%(2025 年为 -90%,公司整体约 50%);若海外厂利用率与定价执行良好,利润率稀释有望趋缓。
- 维持买入评级,目标价 NT$3,100,基于 20x 2027E P/E;当前 17x 2027E P/E 的估值并不苛刻(长期区间 11-21x),背后是 33%/40% 的销售/盈利 CAGR 与延长的 AI 需求能见度。
- 手机半导体含量提升、AI 兴起与 IoT 普及带来全球算力持续上行,台积电作为龙头代工厂处于有利位置;报告对其结构性看好,预计 2026 年起维持 15% 以上增长且自由现金流上升。
- 目标价依据:20x 2027E P/E 位于 2017 年以来 10-26x 历史区间中高段、高于 18x 均值;行业地位增强与 AI 五年 mid-40% 复合增速应支撑估值重估。
- 目标价下行风险:全球智能手机/消费电子需求超预期放缓、英特尔潜在的代工自制策略、先进制程执行风险、超预期关税。
论述逻辑
- 董事会批准 US$29bn 拨款、1Q-3Q26 预算同比 +99% → 预算组合向前段扩张及先进封装/特殊制程倾斜(厂房/洁净室相关占比 LTM 35% vs '24-25 均值 47%)→ 结合 GPU/ASIC/服务器 CPU/网络交换/手机 SoC 晶圆需求测算,2026 年资本开支有望达 US$62bn 指引中值,拨款运行率维持 +40-45% YoY 则 2027 年或达 US$80-85bn → 资本开支提速足以支撑先进前/后端需求。
- capex 大增 → 折旧 '26-28 年复合增速 ~20% → 但 HPC 需求管线与高端手机芯片令毛利率稳守 high-60% → 亚利桑那厂销售 +17% QoQ/+145% YoY 至 NT$45bn、剔除补贴净利率 38%(vs 2025 年 -90%)→ 海外扩产的利润率稀释可控。
- 技术领先 + AI 需求能见度延长 → 33%/40% 销售/盈利 CAGR → 估值 17x 2027E P/E 低于 11-21x 长期区间 → 维持买入、目标价 NT$3,100(20x 2027E P/E,高于 18x 历史均值,AI 五年 mid-40% CAGR 支撑重估)。
关键展望
- 2026 年资本开支有望达成 US$62bn 指引中值;若资本拨款运行率持续高于同比 +40-45% 的长期趋势,2027 年可达 US$80-85bn(对比美银/市场预期 US$78bn/US$75bn)。
- 折旧 2026-2028 年复合增速约 20%,毛利率维持 high-60% 水平;2029 年将与 Sony 合资生产影像传感器。
- 预计台积电自 2026 年起维持 15% 以上增长,自由现金流持续上升。
- 目标价 NT$3,100/股(ADR US$590),基于 20x 2027E P/E;该倍数处 2017 年以来 10-26x 区间中高段、高于 18x 均值,AI 五年 mid-40% CAGR 应支撑重估。
- 风险点:全球智能手机/消费电子需求超预期放缓、英特尔潜在的代工自制策略与代工服务雄心、先进制程执行风险、超预期关税。
推荐标的
- 台积电(2330.TT;ADR:TSM/NYS、TSMWF):维持买入(BUY),目标价 NT$3,100(ADR US$590),现价 2,380 TWD,基于 20x 2027E P/E;理由为技术领先、33%/40% 销售/盈利 CAGR 与延长的 AI 需求能见度。
- 美银 APR 半导体覆盖组合中列为 BUY 的其他标的:Alchip(3661 TT)、AllRing(6187 TT)、AMEC(688012 CH)、ASE Technology Holding(ADR:ASX US)、ASMPT(522 HK)、Aspeed(5274 TT)、Chroma ATE(2360 TT)、eMemory(3529 TT)。
关键图表
图1. 台积电已核准资本拨款结构

图2. 台积电已核准资本拨款与实际资本开支趋势对比

图3. 台积电亚利桑那厂营收/净利润趋势
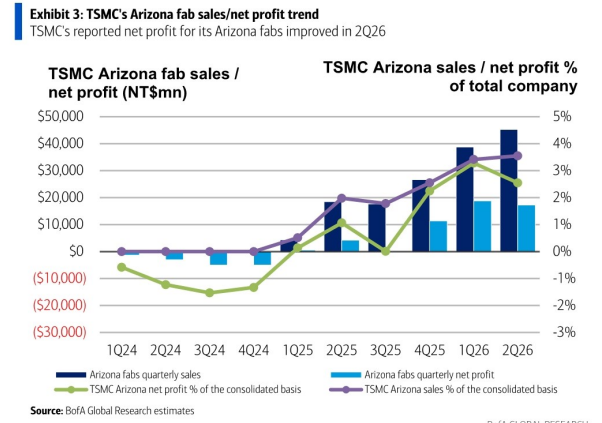
图4. 台积电亚利桑那厂剔除补贴后营收/利润趋势
