高盛 中国金属与矿业:中国锂业·盈利修正
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛更新了锂价假设及中国锂业覆盖标的的盈利预测与目标价。 该机构预计中国基准碳酸锂现货均价将在2026E达到18.9k美元/t-LCE(约140k元人民币/t-LCE),随后在2027E和2028E分别回落至13.7k美元/t-LCE(约100k元人民币/t-LCE)和11.0k美元/t-LCE(84k元人民币/t-LCE)。 供需层面,预计中国及全球锂市场将在2026年多数时间内面临16%的供给短缺,2026年第四季度接近平衡,随后在2027-2028E转入8-18%的供应过剩。 基于此,高盛全面下调覆盖公司的12个月目标价12%-23%,并普遍下调2028E盈利预测18%-80%。 标的评级方面,赣锋锂业H股维持中性、A股维持卖出;天齐锂业A/H股、雅化集团、永兴材料维持卖出评级;华友钴业维持中性;盐湖股份维持买入;紫金矿业因锂业务利润贡献较小且盈利敏感度有限,盈利预测未作调整。
主要观点
- 高盛调整中国碳酸锂基准现货均价预测:2026E预计为18.9k美元/t-LCE(约140k元人民币/t-LCE,较此前预测上调1%),2027E预计为13.7k美元/t-LCE(约100k元人民币/t-LCE,上调33%),2028E预计为11.0k美元/t-LCE(84k元人民币/t-LCE,下调31%)。
- 全球与中国锂市场供需预计在2026年大部分时间处于16%的短缺状态,在2026年第四季度趋于平衡,并在2027-2028E转为8-18%的过剩。
- 赣锋锂业盈利预测调整幅度分别为2026E上调33%、2027E上调120%、2028E下调76%;H股当前估值隐含锂价为12.6k美元/t-LCE,风险回报相对平衡(评级中性);A股隐含锂价为14.9k美元/t-LCE依然偏贵(评级卖出),A/H股目标价分别调至30.0元人民币/31.0港元。
- 天齐锂业2026E、2027E、2028E盈利预测分别调整14%、45%和-62%;当前H/A股股价对应隐含锂价为US$15.2-21.6k/t-LCE,估值依然昂贵,维持天齐锂业H/A股卖出评级,目标价分别调整至22.0港元/21.0元人民币(原为33.0港元/32.0元人民币)。
- 对于其他覆盖标的(雅化集团、永兴材料、华友钴业、盐湖股份),2026E盈利预测调整区间为-2%至19%,2027E上调7%至55%,2028E下调18%至80%,12个月目标价下调12%至23%。
- 紫金矿业盈利预测未作修正,主要因为锂业务在其利润中贡献相对较小,对最新锂价预测变化的敏感度有限。
- 敏感性分析显示,碳酸锂现货价格每变动1,000美元/t-LCE,对各公司2027E净利润及EPS的影响幅度分别为:赣锋锂业28%、天齐锂业16%、雅化集团34%、永兴材料10%。
- 赣锋锂业2025A锂化合物销量为192kt-LCE,对应12%全球市场份额;天齐锂业2025A锂化合物权益产出量为120.8kt-LCE,占全球市场份额的8%。
论述逻辑
- 全球与中国锂市场由2026年大部分时间的16%短缺走向2026年第四季度基本平衡,并在2027-2028E转入8-18%的供应过剩 -> 基准碳酸锂现货价格在2026E见顶于约140k元人民币/t(18.9k美元/t),随后在2027-2028E回调至11.0-13.7k美元/t-LCE -> 高盛相应上调覆盖公司2026E/2027E盈利预期,并大幅下调2028E盈利预测(下调18%至80%) -> 结合近期与长期中周期估值框架(折现率10.0%),将覆盖锂矿标的12个月目标价下调12%-23%,对股价已反映现货及以上高锂价预期的标的(如赣锋A、天齐A/H、雅化、永兴)维持卖出评级。
关键展望
- 价格与供需拐点:预计基准碳酸锂价格在2026E见顶后,2027E回调至13.7k美元/t-LCE(约100k元人民币/t-LCE),2028E进一步回落至11.0k美元/t-LCE(84k元人民币/t-LCE);供需过剩幅度将在2027-2028E达到8-18%。
- 赣锋锂业估值与验证:目标价基于近期估值(过去一年平均前瞻12个月PE倍数H股12倍、A股15倍对应2027E EPS)与长期中周期SOTP估值(2030E核心采矿材料12倍PE、动力电池回收18倍PE,以10.0%折现率折现至2027E)的均值计算。
- 天齐锂业估值与验证:目标价基于近期估值(过去一年平均前瞻12个月PE倍数H股10倍、A股12倍对应2027E EPS)与长期中周期估值(2030E盈利按10倍PE计算,以10.0%折现率折现至2027E)的均值计算。
- 行业主要风险:锂产品价格波动、在建扩产项目执行进度、原材料采购成本变化、影响电动汽车普及节奏的政府政策不确定性、汇率变动以及海外资产的国别与地缘政治政策风险。
推荐标的
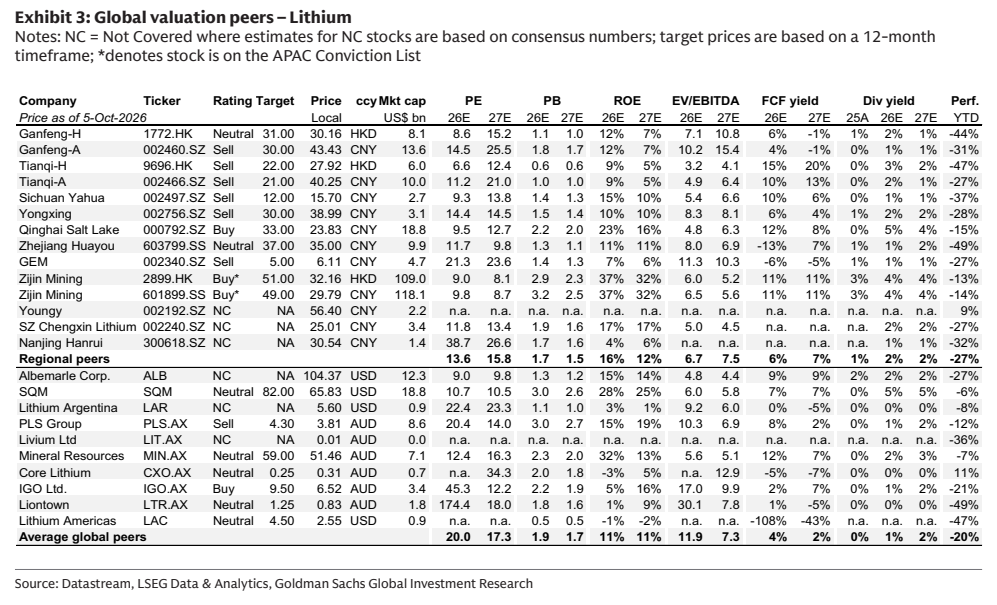
- 赣锋锂业(1772.HK):维持中性评级,12个月目标价自46.0港元下调33%至31.0港元,现价30.2港元,隐含上行空间3%;H股估值已反映较现货明显偏低的锂价(隐含12.6k美元/t-LCE),风险回报更趋平衡。
- 赣锋锂业(002460.SZ):维持卖出评级,12个月目标价自45.0元人民币下调33%至30.0元人民币,现价43.4元人民币,隐含下行空间31%;A股股价隐含锂价14.9k美元/t-LCE,估值依然昂贵。
- 天齐锂业(9696.HK):维持卖出评级,12个月目标价自33.0港元下调33%至22.0港元,现价27.9港元,隐含下行空间21%;股价隐含锂价偏高,风险回报缺乏吸引力。
- 天齐锂业(002466.SZ):维持卖出评级,12个月目标价自32.0元人民币下调34%至21.0元人民币,现价40.3元人民币,隐含下行空间-48%;其隐含锂价无法从本文档表格确认。
- 雅化集团(002497.SZ):维持卖出评级,12个月目标价自15.5元人民币下调23%至12.0元人民币,现价15.7元人民币,隐含下行空间24%。
- 永兴材料(002756.SZ):维持卖出评级,12个月目标价自36.0元人民币下调17%至30.0元人民币,现价39.0元人民币,隐含下行空间23%。
- 盐湖股份(000792.SZ):维持买入评级,12个月目标价自40.0元人民币下调18%至33.0元人民币,现价23.8元人民币,隐含上行空间38%。
- 华友钴业(603799.SS):维持中性评级,12个月目标价自42.0元人民币下调12%至37.0元人民币,现价35.0元人民币,隐含上行空间6%。
- 紫金矿业(2899.HK / 601899.SS):维持买入评级并位于亚太强力买入名单(APAC Conviction List),H股目标价51.00港元、A股目标价49.00元人民币,未作盈利修正。
关键图表
图1. 锂业股票敏感性分析表 - 中国锂业

图2. 盈利与目标价调整汇总 - 中国锂业覆盖公司

图3. 全球估值同业 – 锂业