浙商证券 传媒行业人工智能数据周报:LLM Token支出指数持续上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
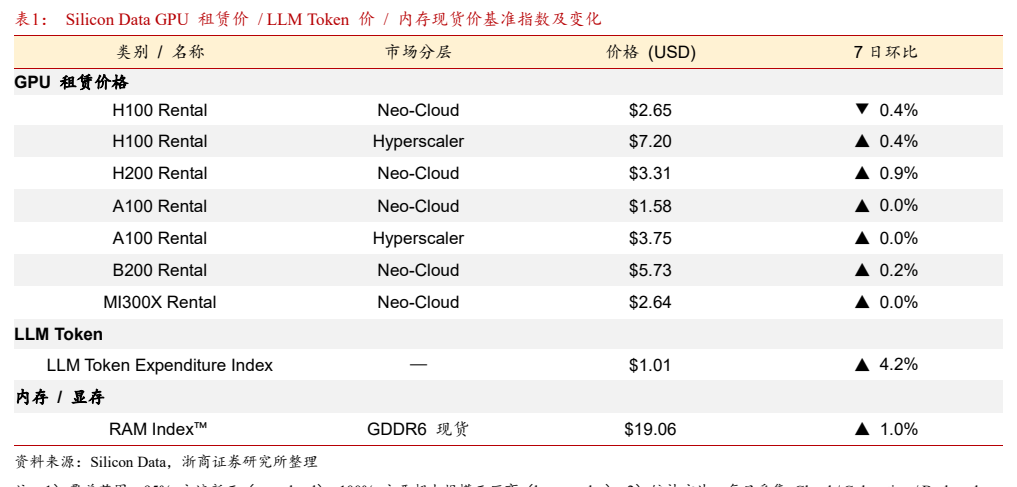
浙商证券传媒团队本周维持行业“看好”评级,从模型能力、Token消耗、算力供给、价格指数四个口径跟踪AI数据。 模型能力端,Artificial Analysis榜单上Claude Fable 5.1 (max with fallback)与GPT-6 Astra (max)均以53分并列居首,Claude Opus 5 (max) 51分、Muse Spark 1.3 (max) 48分、GPT-5.6 Sol (max) 47分分列三至五位;单任务成本最高$7.63、最低$0.06,单任务耗时最短0.7分钟、最长34.9分钟,GLM-5.3-Flash进入能力-成本Pareto最优区。 需求端,OpenRouter上周总调用量128.9T Token(环比+1.7%)、API调用次数53.9亿次(环比-2.8%),DeepSeek V4.1 Flash以15.8T(份额12.2%、环比+219.3%)居模型首位,提供商份额deepseek 25.4%第一,前五家合计77.1%。 供给端,Epoch AI追踪全球86个AI数据中心,合计等效算力13.6M H100e、IT总功率13.1GW、累计资本支出$495B,最大单站SpaceXAI Colossus 2(1.11M H100e、946MW);全球AI芯片累计出货等效算力30.5M H100e,其中Nvidia 22160k H100e、累计占比73%。 价格端,LLM Token支出指数报1.01点、周环比+4.2%,是本周最核心的上行指标;GPU租赁H100新云$2.65与超大规模云$7.20价差$4.55,RAM Index™(GDDR6现货)$19.06、周环比+1.0%。 报告同时提示第三方数据偏差、技术迭代、用户与收入增长、监管安全及行业竞争等风险,未给出个股评级。
主要观点
- 行业评级维持“看好”,本周LLM Token支出指数报1.01点、周环比+4.2%,为报告标题所指的持续上行核心指标。
- Artificial Analysis智能指数Top5:Claude Fable 5.1 (max with fallback)与GPT-6 Astra (max)均53分并列第一,Claude Opus 5 (max) 51分、Muse Spark 1.3 (max) 48分、GPT-5.6 Sol (max) 47分。
- 成本与速度分化显著:单任务成本最高为Claude Fable 5.1 (max with fallback)的$7.63、最低为Muse Glimmer (high)的$0.06;单任务耗时最低为Gemini 3.5 Flash-Lite的0.7分钟、最高为Qwen3.8 Max (0902)的34.9分钟。
- 能力-成本Pareto最优区本周覆盖模型为GLM-5.3-Flash;能力-速度Pareto最优区覆盖GPT-6 Astra (max)、Muse Spark 1.3 (max)、GPT-5.6 Sol (max)、Grok 4.6 (high)、GPT-5.6 Terra (max)、GLM-5.3-Flash六款模型。
- OpenRouter需求端总量温和增长:上周平台总调用量128.9T Token(环比+1.7%),API调用次数53.9亿次(环比-2.8%)。
- Token使用量Top5模型:DeepSeek V4.1 Flash 15.8T(份额12.2%、环比+219.3%)、GLM 5.3 Flash 14.1T(份额10.9%、环比+18.3%)、Hy4 preview 12.5T(份额9.7%、环比-25.6%)、GPT-5.6 Luna (batch) 9.7T(份额7.5%、环比-46.5%)、DeepSeek V4 Flash 0731 (batch) 9.4T(份额7.3%、环比-18.4%)。
- 提供商份额Top5:deepseek 25.4%(环比+9.0%)、google 18.6%(环比-2.9%)、openai 17.0%(环比-29.9%)、z-ai 9.4%(环比+30.7%)、qwen 6.7%(环比+24.8%),合计77.1%,国产模型提供商份额环比明显提升。
- Epoch AI全球追踪86个AI数据中心,合计等效算力13.6M H100e、IT总功率13.1GW、累计资本支出$495B;最大单站SpaceXAI Colossus 2(1.11M H100e、946MW),前5大站点合计占28.5%;本周新增入列站点0座,在建GW级项目9座。
- 数据中心运营商格局:Google 20个(3.67M H100e)、Meta 15个(2.60M H100e)、Microsoft 7个(1.69M H100e)为主要运营商。
- 全球AI芯片累计出货等效算力30.5M H100e:Nvidia 22160k H100e(累计占比73%)、Google TPU 4837k、Amazon 1021k、AMD 1740k、华为708k;主力芯片B300累计10704k H100e(出货4237k颗)、B200 6423k H100e、H100 4344k H100e。
- GPU租赁价格指数(USD/小时):H100新云$2.65(周环比-0.4%)与超大规模云$7.20(+0.4%)价差$4.55,H200 $3.31(+0.9%)、B200 $5.73(+0.2%)、A100新云$1.58(+0.0%)与超大规模云$3.75(+0.0%)、MI300X $2.64(+0.0%);内存价格RAM Index™(GDDR6现货)$19.06(周环比+1.0%)。
- 风险提示:第三方数据统计范围等数据偏差问题、AI技术迭代不及预期、用户与收入增长不及预期、监管及安全风险、行业竞争加剧。
论述逻辑
- 模型能力打分(Artificial Analysis综合指数及单任务成本/耗时对比) → 筛选效率边界(GLM-5.3-Flash进入能力-成本Pareto最优区,GPT-6 Astra (max)等6款模型进入能力-速度Pareto最优区) → 需求端验证(OpenRouter总调用量128.9T Token、环比+1.7%,DeepSeek V4.1 Flash以15.8T、环比+219.3%领跑,deepseek以25.4%份额居提供商首位) → 供给端刻画(Epoch AI:86个数据中心、13.6M H100e、累计资本支出$495B,AI芯片累计出货30.5M H100e且Nvidia占73%) → 价格信号交叉印证(Silicon Data:LLM Token支出指数1.01点、周环比+4.2%,GPU租赁价小幅波动,GDDR6现货价+1.0%) → 结论:Token支出持续上行、国产模型份额提升,行业维持“看好”评级。
关键展望
- 报告为数据周报,未给出盈利预测、目标价或个股目标;行业评级维持“看好”。
- 后续可跟踪LLM Token支出指数走势及算力供给爬坡:本周新增入列站点0座,在建GW级数据中心项目9座。
- 风险方面需关注:第三方数据统计范围等数据偏差、AI技术迭代不及预期、用户与收入增长不及预期、监管及安全风险、行业竞争加剧。
推荐标的
- 报告未明确给出推荐标的;仅对传媒行业维持“看好”评级。
关键图表
图1. 表 1: Silicon Data GPU 租赁价 / LLM Token 价 / 内存现货价基准指数及变化