美国银行中国资金流向透视 ~ 月度:5月流动性条件持续有利,但未来压力上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银推出月度“中国资金流透镜”,用基金流向、仓位、资金供给和资金需求来跟踪中国股票市场流动性。报告认为,5月中国股票流动性仍偏有支撑,但A股相对港股更占优:境内流动性充裕、国家队回补后的政策支持能力仍在,混合基金发行、开户和回购改善支撑A股;而港股面临南向资金放缓、跨境资金规则趋严、以及三季度限售股解禁高峰等压力。境外中国股票基金5月流入恢复,主动型中国基金4周滚动流量转正,但国内宽基ETF仍有重赎回,说明此前国家队支持资金持续退出。这篇报告的核心判断是:短期流动性继续支持中国股票,但资金供需结构更偏向A股,港股未来3个月要消化南向降温和解禁冲击。
主要观点
- 美银认为,当前中国股市资金供需结构仍然更有利于A股而不是港股。A股受益于境内流动性宽松、日均成交额放大、融资交易活跃和回购升温;港股虽然成交额仍高,但南向资金转为净流出,且未来解禁压力更集中。
- 境外中国股票基金5月流入重新加速。主动型中国基金4周滚动净流入在3月后再次转正,A股和港股主题基金均有资金流入;但跟踪MSCI中国的基金过去3个月仍在赎回,只是赎回速度有所放缓。
- 国内宽基ETF持续被赎回,这一渠道常被视为国家队市场支持资金的交易载体。美银认为,今年以来国内ETF流出已超过2023-2025年的流入规模,说明此前支持资金大体已被释放,剩余卖压可能在2026年下半年减轻,同时为未来市场波动保留支持空间。
- 全球主动新兴市场基金4月增配韩国和中国台湾,并减持中国和印度;但在与被动权重比较后,美银发现主动基金对中国和中国台湾的低配其实有所收窄,对印度低配扩大,对韩国超配增加。
- 境内资金供给改善。混合基金发行5月升至481亿份的4个月高点,上交所新开户环比增加11%;A股回购额升至171亿元,为12个月最高,港股回购额升至220亿港元,为16个月最高。
- 南向资金是港股短期最大压力之一。5月南向资金为净流出36亿港元,而4月为净流入565亿港元;内地上市港股ETF在5月29日当周出现创纪录赎回,美银认为资金可能转向创业板上涨背景下的A股AI机会。
- 南向资金行业偏好发生变化。5月南向投资者增加对能源和通信服务的超配,对材料和房地产更建设性,同时降低医疗保健和信息技术配置。
- 资金需求端5月短暂缓和。A股和港股新股融资额均明显下降,A股限售股解禁额也低于4月;但长鑫存储预计约295亿元人民币的新股融资可能在未来数月压制A股流动性。
- 港股三季度解禁压力更集中。港股限售股解禁预计7月约2700亿港元、9月约4000亿港元;A股到2026年底解禁规模也可能达到约6000亿元人民币,但美银认为A股影响相对可控。
- 市场流动性层面,5月中国央行通过公开市场和中期借贷便利投放流动性,DR007和3个月Shibor均值下行;A股日均成交额升至3万亿元以上,融资交易约占成交额10%,而港股主板日均成交额2791亿港元,低于3月和去年9月超过3000亿港元的高点。
论述逻辑
境内流动性边际宽松 → A股成交额、融资交易、基金发行和回购同步改善 → 国家队ETF赎回压力可能在下半年减轻 → 港股南向资金转弱且内地港股ETF被赎回 → 三季度港股限售股解禁高峰临近 → 中国股票整体仍有流动性支撑,但资金供需结构更偏向A股而非港股。
关键展望
- 市场风格上,美银预计未来数月A股相对港股仍更受支撑,即便5月以来风格和行业轮动变快,境内资金供需仍更偏向A股。
- A股方面,国内宽基ETF剩余卖压可能在2026年下半年缓和,国家队可为未来市场波动保留支持能力;但长鑫存储大型新股融资可能在未来数月对A股流动性构成压力。
- 港股方面,南向资金放缓、跨境资金规则趋严和三季度限售股解禁是短期主要风险,7月和9月解禁规模可能分别达到约2700亿和4000亿港元。
- 资金流方面,境外中国基金流入5月恢复,但MSCI中国基准基金仍赎回;后续需要观察主动资金回流是否能延续,以及南向资金是否恢复净流入。
推荐标的
- A股相对港股:报告隐含偏好A股,理由是境内资金供给更强、国家队退出压力可能缓和、成交和融资交易活跃度更高。
- 港股需选择性配置:港股仍有回购和成交额支撑,但南向资金转弱和三季度解禁压力要求更谨慎,尤其需要避开解禁供给压力较大的个股。
- 港股行业偏好线索:南向资金更偏能源和通信服务,对材料和房地产边际改善,同时减持医疗保健和信息技术。
关键图表
图1. 图表
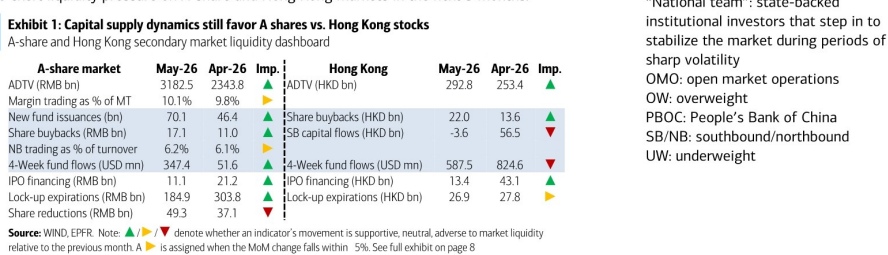
图2. 图表
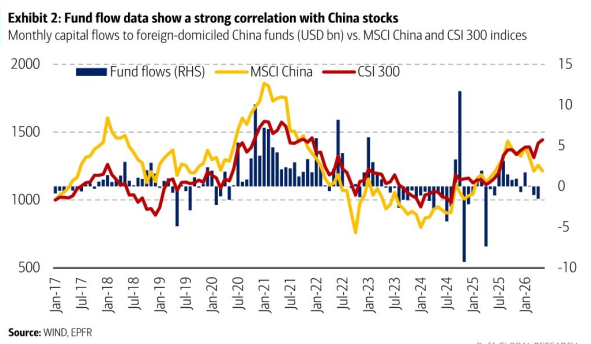
图3. 图表

图4. 图表
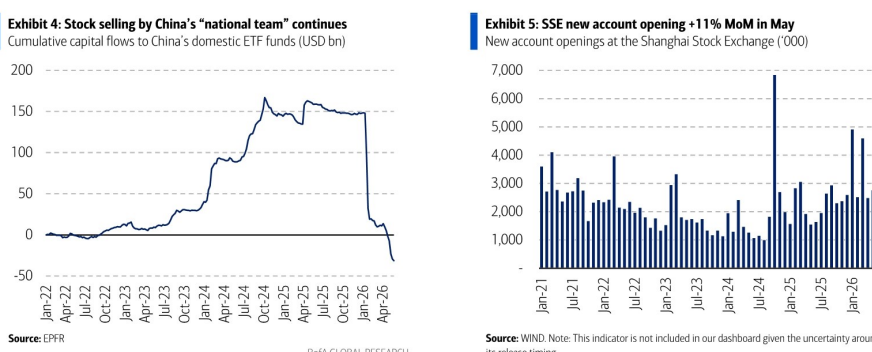
图5. 图表

图6. 图表

图7. 图表
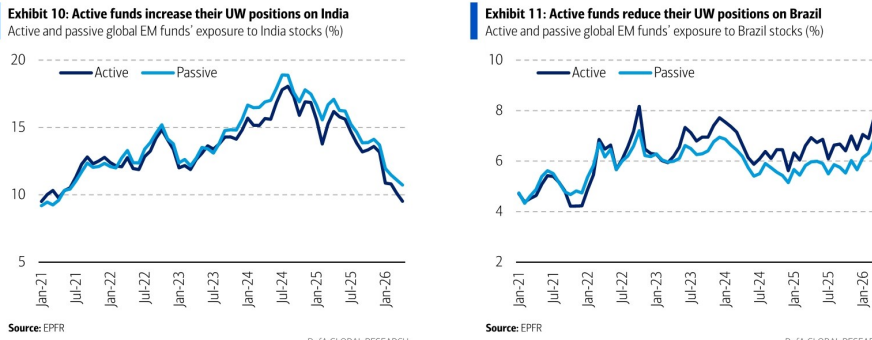
图8. 图表

图9. 图表
图10. 图表
图11. 图表
图12. 图表
图13. 图表
图14. 图表
图15. 图表
图16. 图表
图17. 图表
图18. 图表
图19. 图表
图20. 图表
图21. 图表
图22. 图表
图23. 图表
图24. 图表
图25. 图表
图26. 图表
图27. 图表