瑞银 医疗保健设施和管理式医疗:了解各种好处
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告比对了Medicare Plan Finder上线当周各主要管理式医疗公司(MCO)上传的plan benefit文件,发现大型MCO普遍采取削减福利、聚焦利润率修复(margin recapture)的路线,其中HUM、CNC和UNH在利润率修复或至少在福利削减上最为突出,不过在个别领域也有福利提升。 Part B buydown方面,CNC在全书中削减幅度最大,平均削减11%,而UNH则上调buydown且集中于HMO/SNP产品,CVS与ELV亦有类似上调,但CVS的增幅更多集中在HMO产品、ELV更集中在PPO产品。 住院copays(Day 1-5)在全组普遍上调,UNH上调最多,其余MCO大多处于中个位数增幅区间。 门诊健康服务copays上UNH/CNC/HUM上调最多、CLOV削减最多,观察性门诊copays上UNH/CNC/CLOV上调最多,且平均值可能因$0 copay服务的增删而有所失真。 牙科津贴方面UNH/CNC/CLOV同比削减最多、HUM小幅上调;视力津贴方面CNC/HUM/ELV同比削减最多、MOH/CLOV小幅上调。 药品福利上,HUM和CNC在tier 2和tier 3药品上出现最大规模的会员从copay转向coinsurance的变化。 报告未给出公司评级或目标价。
主要观点
- 比对背景:Medicare Plan Finder上线当周,分析师比对各大型MCO上传的plan benefit文件,发现其普遍采取削减福利、聚焦利润率修复的做法。
- 总体结论:HUM、CNC和UNH在利润率修复或至少在福利削减方面表现突出,尽管在其他一些领域存在福利提升。
- Part B buydown:CNC在全书中削减幅度最大,平均削减11%;UNH反而上调buydown,且主要集中在HMO/SNP产品。
- CVS与ELV也上调了Part B buydown,其中CVS的增幅更多体现在HMO产品,ELV则更集中在PPO产品。
- 住院copays(Day 1-5)在全组普遍上调,UNH上调最多,其余MCO大多处于中个位数增幅区间。
- 门诊copays:UNH/CNC/HUM上调门诊健康服务copays最多、CLOV削减最多,UNH/CNC/CLOV在观察性门诊copays上调最多;报告提示平均值可能因$0 copay服务的增删而失真。
- 牙科福利:UNH/CNC/CLOV同比削减最多、HUM小幅上调;图表部分同样显示CNC、UNH和CLOV对总津贴削减最多,HUM和ELV的合并津贴则小幅增加。
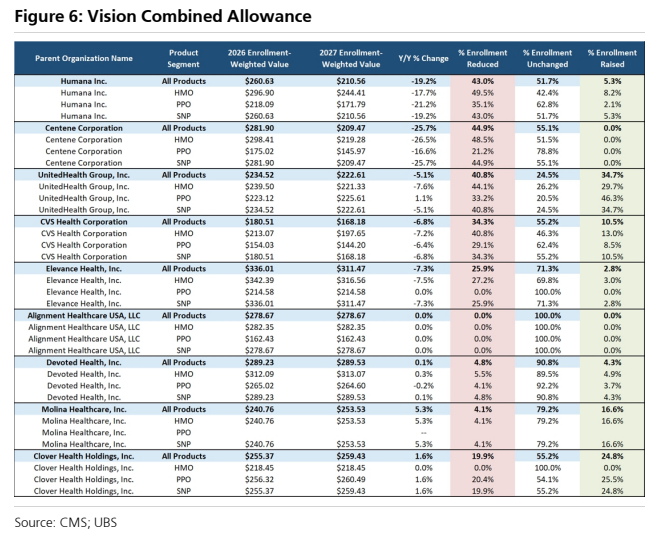
- 视力津贴:CNC/HUM/ELV同比削减最多,MOH/CLOV则小幅上调。
- 药品福利:HUM和CNC在tier 2和tier 3药品上出现最大规模的会员从copay转向coinsurance的变化。
- 图表佐证:报告第4页以Figure 3(Outpatient Health Service Avg Copay)和Figure 4(Observational Average Copay)呈现门诊copay调整差异,数据来源为CMS与UBS。
论述逻辑
- Medicare Plan Finder上线、各MCO上传新年度plan benefit文件 → 报告抽样比对各公司福利设计 → 发现大型MCO普遍削减福利、主线是利润率修复,但各家在Part B buydown、住院copays(Day 1-5)、门诊健康服务copays、观察性门诊copays、牙科津贴、视力津贴、tier 2/3药品分担方式等维度上的方向与幅度分化明显 → 横向比对各维度后,结论指向HUM、CNC和UNH在利润率修复或福利削减上最为突出。
关键展望
- 输入的报告文本未给出明确的未来验证点、时间窗口、评级或目标价;唯一的时间锚点是Medicare Plan Finder上线当周上传的plan benefit文件,报告内容为对该批文件的横截面比对。
推荐标的
- HUM、CNC和UNH在利润率修复或福利削减方面表现突出,为报告比对中最突出的公司;文本未给出评级或目标价。
- CVS、ELV、CLOV和MOH出现在各项福利调整比对中(CVS与ELV上调Part B buydown、CLOV门诊copays削减最多、MOH/CLOV视力津贴小幅上调),文本同样未给出评级或目标价。
关键图表
图1. Part B保费买降(Buydown)
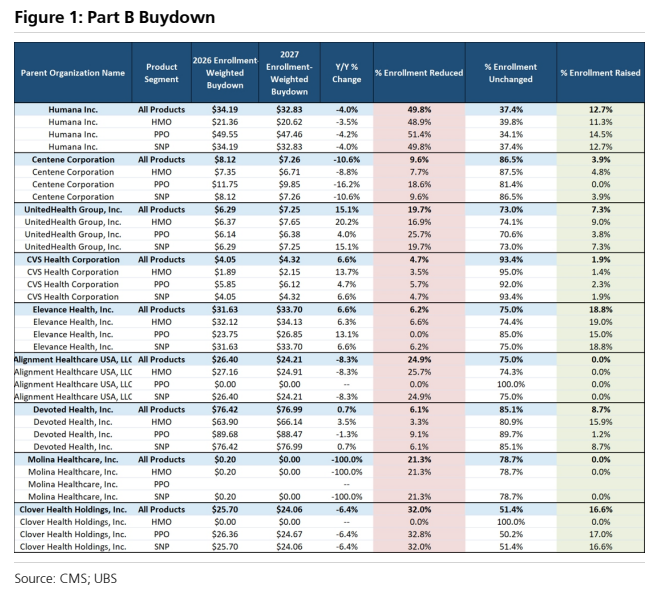
图2. 门诊医疗服务平均自付额
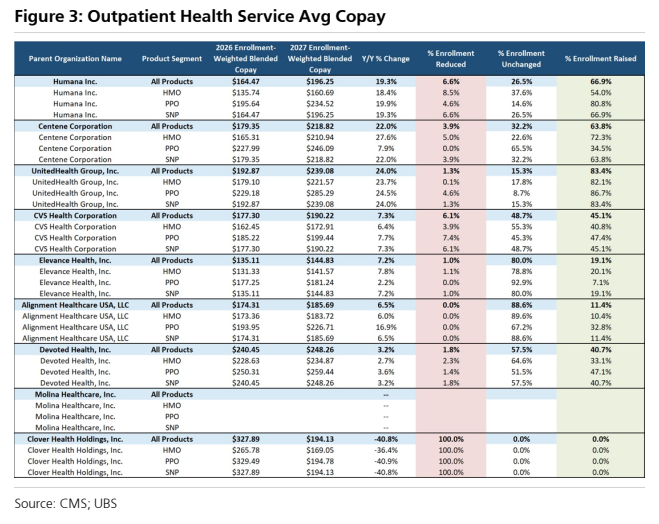
图3. 观察性服务平均自付额
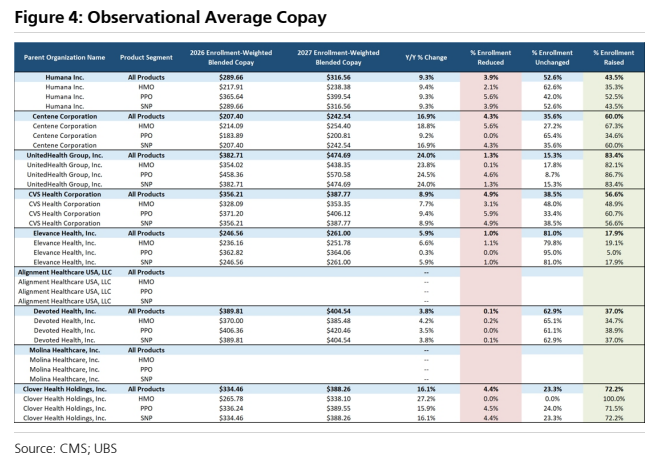
图4. 牙科合并额度

图5. 视力合并额度