摩根士丹利 达美航空(DAL.US)26年第三季度业绩指引简评
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
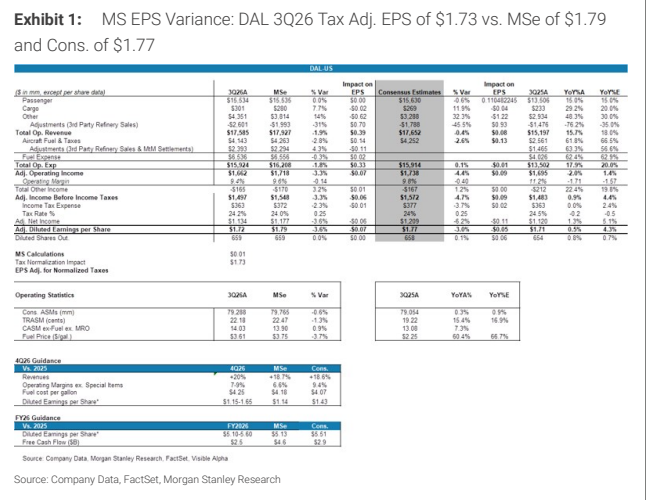
摩根士丹利对达美航空(DAL)及航空板块持买入观点,主要基于其强于预期的燃油调整后第四季度指引及需求韧性。 尽管第三季度每股收益(EPS)为1.72美元,低于摩根士丹利预期的1.79美元及市场共识的1.77美元,但公司在第四季度展现出强劲的营收增长预期。 管理层预计第四季度营收同比增长约20%,营业利润率在7-9%之间,每股收益指引为1.15-1.65美元。 公司多元化收入来源(高端、忠诚度、货运及MRO)表现稳健,且在燃油成本高企的环境下仍保持了定价能力与运力纪律。
主要观点
- 第三季度业绩表现:EPS为1.72美元,调整后营业收入为175.85亿美元。
- 第四季度营收指引强劲,预计同比增长约20%。
- 第四季度营业利润率预期为7-9%,燃油成本预计为每加仑4.25美元。
- 多元化收入占比达61%,其中高端收入增长18%,忠诚度收入增长18%。
- 第三季度非燃油单位成本(CASM)同比增长7.3%,预计第四季度将有1-2个百分点的环比改善。
- 炼油厂恢复运营,预计在第四季度带来约40美分(约4亿美元)的收益。
论述逻辑
- 强劲的营收增长与定价能力抵消了高燃油成本压力,支撑了公司对第四季度的乐观指引,进而强化了对航空股的买入建议。
关键展望
- 预计2027年燃油价格正常化将带来巨大的盈利上行空间。
- 2027年第一季度运力保持保守,预计增长约4%并可能随排程优化而下调。
推荐标的
- 达美航空(DAL.N):评级为超配(Overweight),目标价125.00美元。
- 阿拉斯加航空(ALK.N):评级为超配(Overweight)。
- 美国航空(AAL.O):评级为超配(Overweight)。
- 西南航空(LUV.N):评级为超配(Overweight)。
- 联合航空(UAL.O):评级为超配(Overweight)。
关键图表
图1. 摩根士丹利每股收益差异:达美航空26年第三季度调整后每股收益为1.73美元,摩根士丹利预期为1.79美元