瑞银 香港房地产:奢侈品8月社零放缓 261003 20261007
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
香港政府公布8月零售销售数据:整体零售销售同比增5.6%至HK$32.1bn,较7月的+4.5%加快,符合报告中个位数增长的预期;电器与奢侈品仍是主要贡献(分别+29%与+12% YoY),但剔除消费电子与汽车(-22% YoY)后,8月增速放缓至4.3%(7月为4.7%),显示基础需求有所走软。 奢侈品销售增速由7月的+20% YoY放缓至12% YoY,剔除价格效应后销量同比下跌2%(7月为+9.6%),报告归因于2025年8月起奢侈品复苏形成的高基数。 必需消费相对跑赢:食品饮料同比+2%、超市+2%,线上零售增速维持10% YoY、渗透率8.7%(7月为9.1%),线上增速温和化被解读为中国电商平台在港促销自3Q25以来逐步企稳。 展望9月,受强劲访客动能驱动,报告预计零售销售增速将加快至高个位数:9月内地访客同比+30%(8月+10%)、海外访客+3%(8月-4%),10月黄金周首日内地访客同比+19%;港人北上内地旅行同比+21%(8月+8%)。 个股层面,访客强劲增长应支持以可选消费为主的零售地主Wharf REIC与Hysan Development,线上放缓与必需消费改善则可能利好社区商场地主Link REIT。
主要观点
- 8月香港整体零售销售同比增5.6%至HK$32.1bn,较7月的+4.5%加快,符合报告中个位数增长的预期,电器与奢侈品分别以+29%和+12% YoY为主要贡献。
- 剔除消费电子(+29% YoY)与汽车(-22% YoY)后,8月零售销售增速放缓至4.3%,低于7月的4.7%,报告认为这显示基础需求有所走软。
- 奢侈品销售增速由7月的+20% YoY放缓至8月的12% YoY,剔除价格效应后销量同比下跌2%(7月为+9.6%),报告归因于2025年8月奢侈品开始复苏形成的高基数。
- 必需消费相对跑赢:食品饮料销售8月同比增2%基本稳定,超市销售同比+2%(7月大致持平)。
- 线上零售销售增速保持10% YoY,线上渗透率为8.7%(7月为9.1%);报告认为线上增速温和化反映自3Q25以来中国电商平台在港激进促销逐步企稳。
- 9月内地访客同比大增30%(8月+10%),海外访客同比+3%(8月-4%);报告预计在强劲访客动能驱动下,9月零售销售增速将加快至高个位数。
- 内地访客强劲势头在黄金周延续:10月黄金周假期首日内地访客同比+19%;港人北上内地旅行9月同比+21%(8月+8%),海外出行为4% YoY(8月大致持平)。
- 个股观点:尽管8月奢侈品销售走软,报告认为9月及10月黄金周初的强劲访客增长应支持以可选消费为主的零售地主,如Wharf REIC和Hysan Development。
- 线上零售增速放缓与必需销售的持续改善可能利好社区商场地主,如Link REIT。
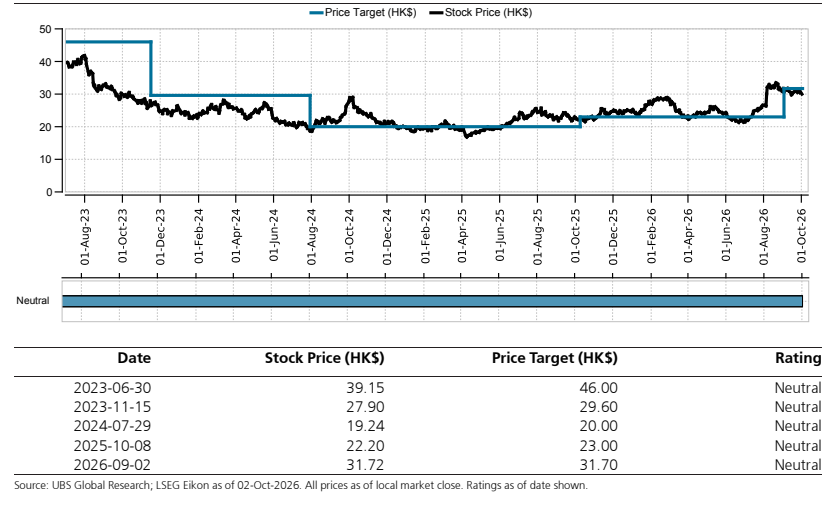
- PDF图表页评级历史记录:Wharf REIC最新一条为2026-09-02、股价HK$31.72、目标价HK$31.70、评级Neutral;Link REIT最新一条为2025-11-20、股价HK$38.80、目标价HK$42.00、评级Buy。
论述逻辑
- 港府公布8月零售数据(整体+5.6% YoY至HK$32.1bn、符合预期)→ 拆分结构发现增长依赖消费电子(+29%)与奢侈品(+12%),剔除电子与汽车后增速降至4.3%、低于7月的4.7%,指向基础需求走软 → 奢侈品金额增速放缓至12%、剔除价格后销量转跌2%,但报告判断主因2025年8月起复苏形成的高基数而非需求进一步恶化 → 必需消费(食品饮料+2%、超市+2%)与线上(+10%、渗透率8.7%)保持稳定 → 9月访客数据(内地+30%、海外+3%)及黄金周首日内地客+19%验证旅游动能强劲 → 报告据此预计9月零售增速加快至高个位数,并推导选股结论:访客驱动利好可选消费零售地主(Wharf REIC、Hysan Development),线上放缓叠加必需消费改善利好社区商场地主(Link REIT)。
关键展望
- 报告预计2026年9月香港零售销售增速将加快至高个位数,驱动因素为强劲访客动能。
- 访客验证点:9月内地访客同比+30%、海外访客+3%(8月分别为+10%与-4%),且10月黄金周首日内地访客同比+19%,报告认为黄金周延续的强内地客流将支持可选消费零售。
- 减速与风险因素:剔除消费电子与汽车后8月增速降至4.3%(7月为4.7%)、基础需求走软;奢侈品销量(剔价格)同比-2%(高基数);线上渗透率由7月的9.1%降至8.7%。
- 报告正文未给出新的评级或目标价;图表页评级历史记录显示:Wharf REIC(2026-09-02,Neutral,目标价HK$31.70)与Link REIT(2025-11-20,Buy,目标价HK$42.00)。
推荐标的
- Wharf REIC(九龙仓置业):被点名为受9月及10月黄金周初强劲访客增长支持的可选消费零售地主;图表页最新评级记录(2026-09-02)为Neutral,目标价HK$31.70(当日股价HK$31.72)。
- Hysan Development(希慎兴业):与Wharf REIC同被点名为受强劲访客增长支持的可选消费零售地主;PDF未给出其评级与目标价。
- Link REIT(领展):线上零售销售增速放缓与必需销售的持续改善可能利好此类社区商场地主;图表页最新评级记录(2025-11-20)为Buy,目标价HK$42.00(当日股价HK$38.80)。
关键图表
图1. 8月香港零售销售额同比上升5.6%,符合我们中个位数增长的预测
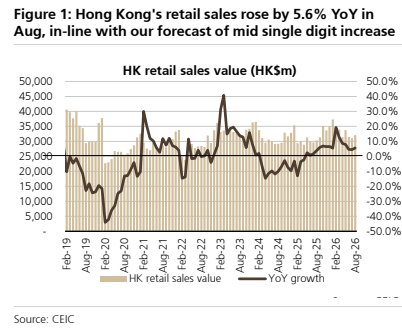
图2. 8月零售销售恢复率达到84%
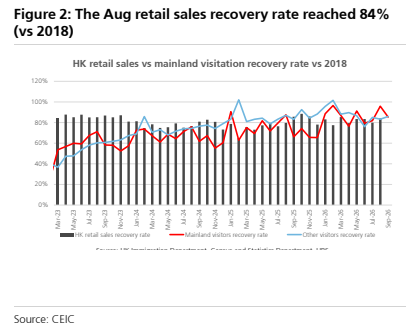
图3. 8月电器商品和奢侈品继续推动零售销售增长
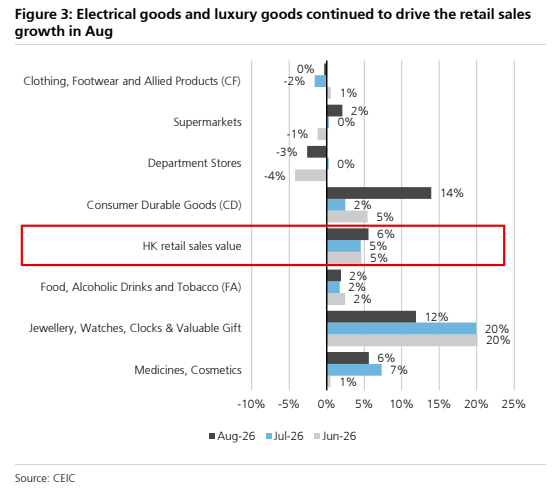
图4. 2026年8月线上渗透率小幅下降至8.7%
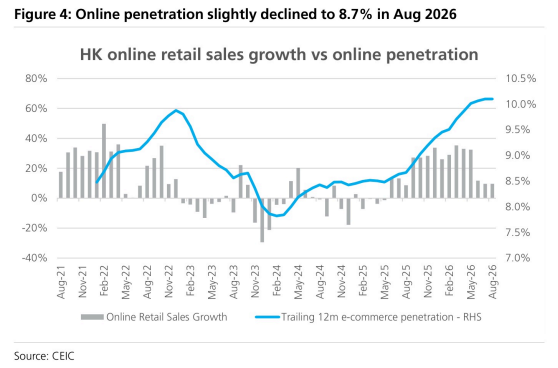
图5. 9月香港居民北上离港量月度回升至21%
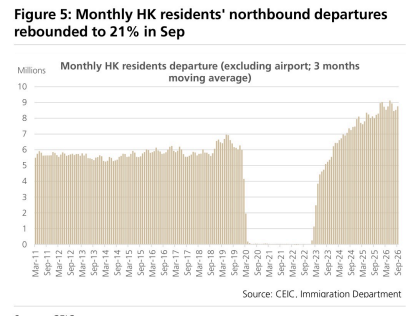
图6. 9月香港居民海外离港量上升至4%
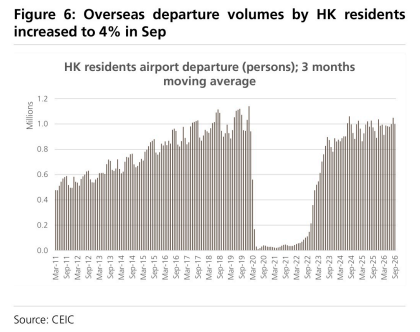
图7. 目标价(港元)