中信期货 宏观策略报告10月资产配置 通胀、流动性、中选交织,不确定性加剧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了10月全球大类资产配置逻辑,指出通胀、流动性预期与美国中期选举是核心变量。 9月全球资产交易围绕加息预期与“分子韧性”展开,美联储加息落地后,市场重心转向产业叙事。 展望10月,油价推升通胀预期及中期选举带来的政策不确定性,使得全球流动性环境依然复杂。 报告建议采取均衡布局,重点关注供需基本面优秀的商品资产,以获取产业供需溢价。
主要观点
- 9月全球大类资产呈现高轮动、高分化特征,原油与美元表现居前,全球债券与多数权益资产承压。
- 美国通胀黏性仍存,就业数据表现偏强,但9月非农数据爆冷降低了10月进一步加息的概率。
- 中期选举中,众议院控制权预期相对清晰,参议院归属高度胶着,将影响特朗普第二任期后半段的政策空间。
- 国内宏观政策基调边际转向,稳增长意愿增强,9月下旬推出了一系列增量政策。
- 国内房地产市场表现清淡,结构上二手房强于新房,政策效应仍有待观察。
- 10月推荐多头标配IM、红利低波、TF、黄金、铜、棕榈油、天然橡胶、生猪。
论述逻辑
- 宏观环境(通胀/加息/选举) -> 资产定价逻辑(分母端/分子端博弈) -> 资产配置建议(产业供需溢价)
关键展望
- 四季度全球大类资产不确定性较大,美债收益率可能持续维持高位。
- 国内CPI同比或维持在0.5%-1.0%区间,PPI同比或在3%-4%区间波动。
推荐标的
- 国内股指:标配IM、红利低波。
- 国债:降低久期配置TF。
- 大宗商品:标配黄金、铜、棕榈油、天然橡胶、生猪。
关键图表
图1. 图表 1: 9 月大类资产表现
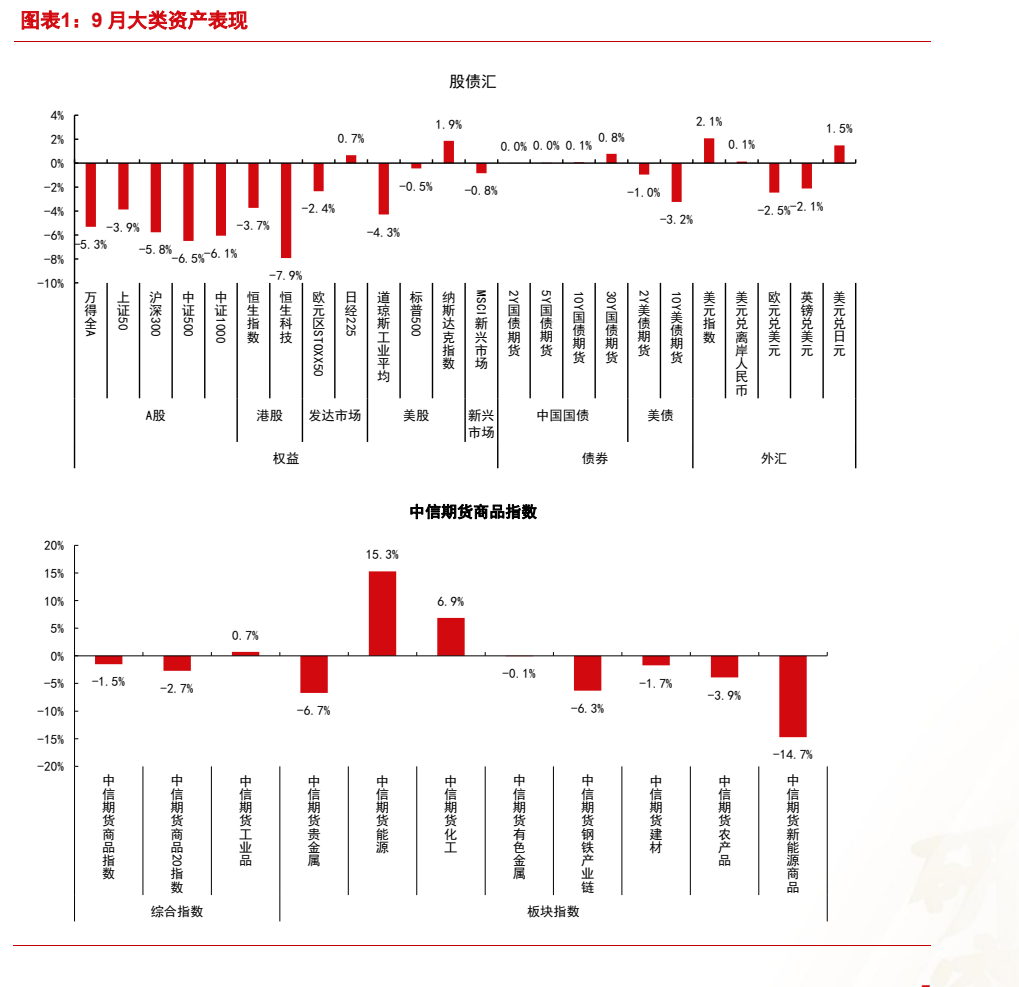
图2. 图表 5: 黄金与加息预期变动
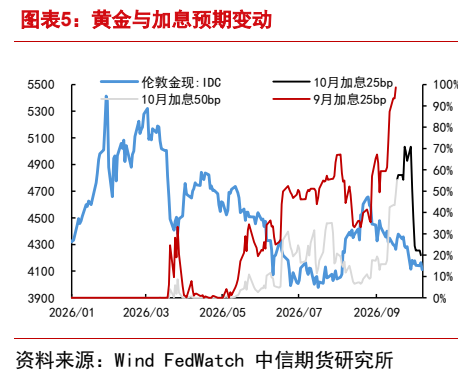
图3. 图表 9: 纳斯达克指数与加息预期变动
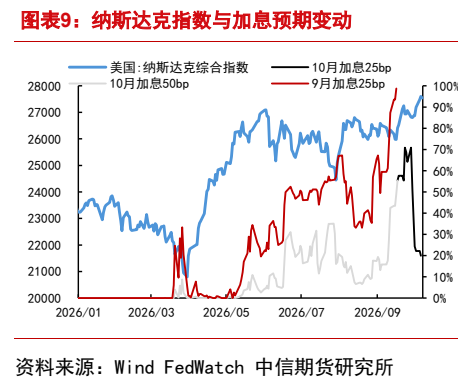
图4. 图表 14: CME 显示市场对美联储加息预期(截至 10 月 9 日)
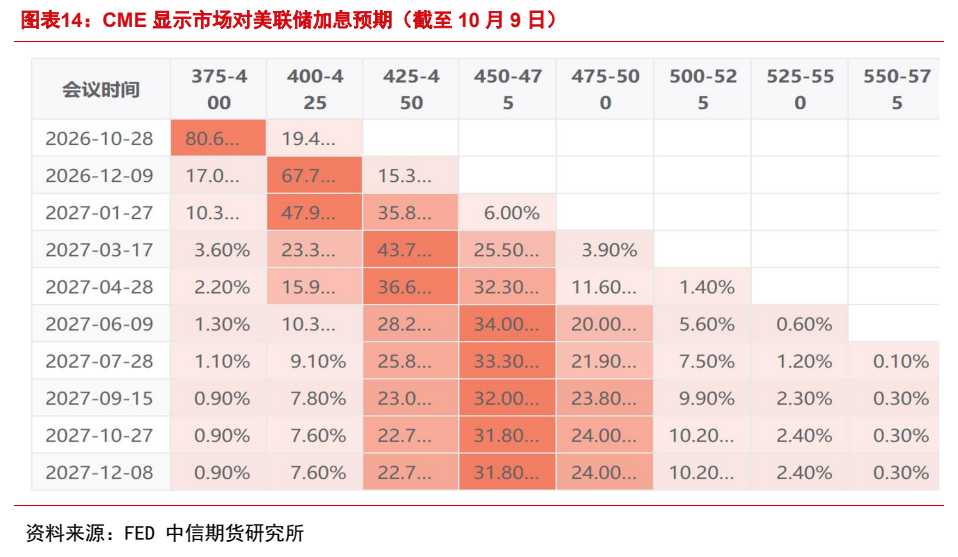
图5. 图表 18: 美国失业率与劳动参与率
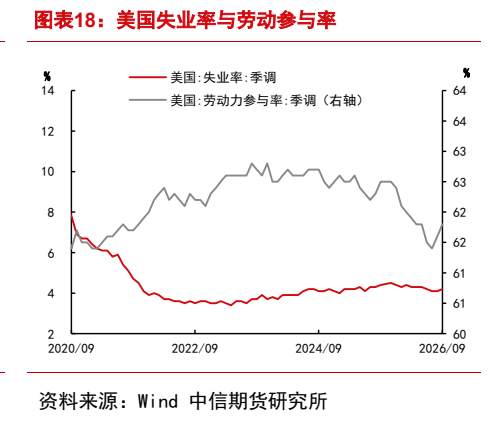
图6. 图表 22: 购进价格增速快于出厂价格增速,企业
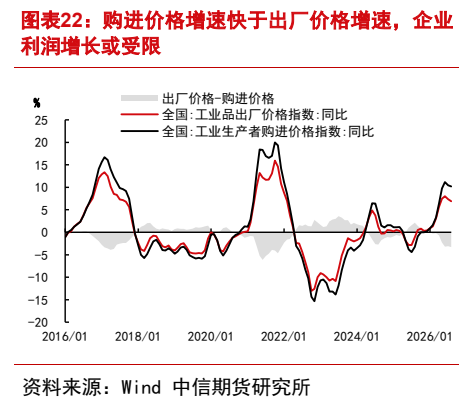
图7. 图表 26: 中国出口额同比增长
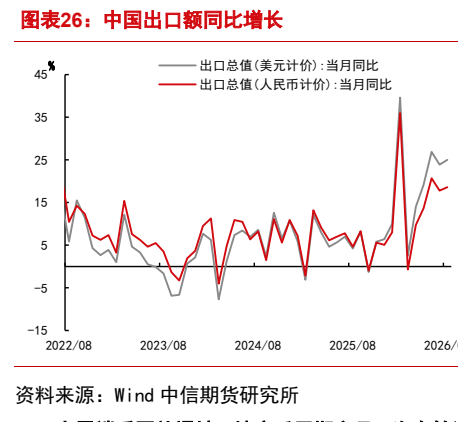
图8. 图表 32: 北京:中原报价指数
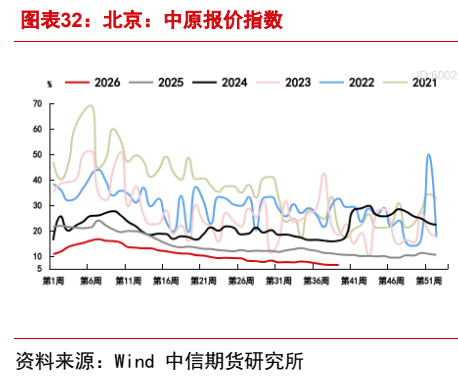
图9. 图表 36: 9 月广义财政工具净发行小幅加速
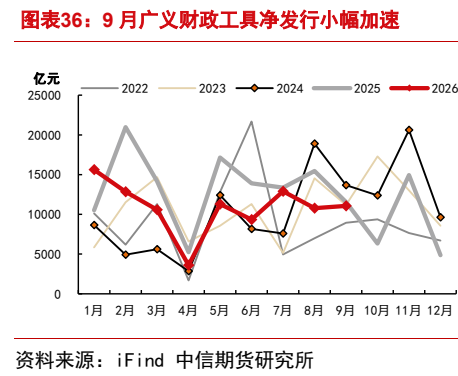
图10. 图表 43: 铜精矿供给仍然紧张
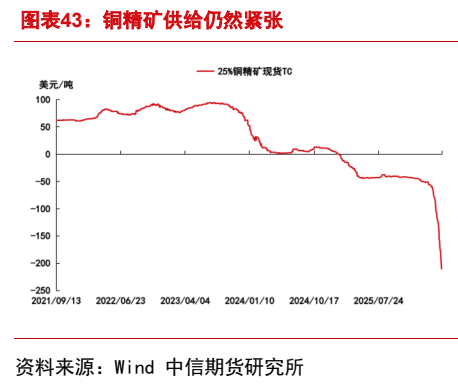
图11. 图表 47: 猪自繁自养利润极低带来去产能预期
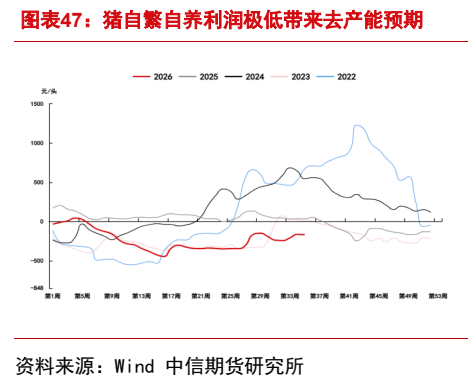
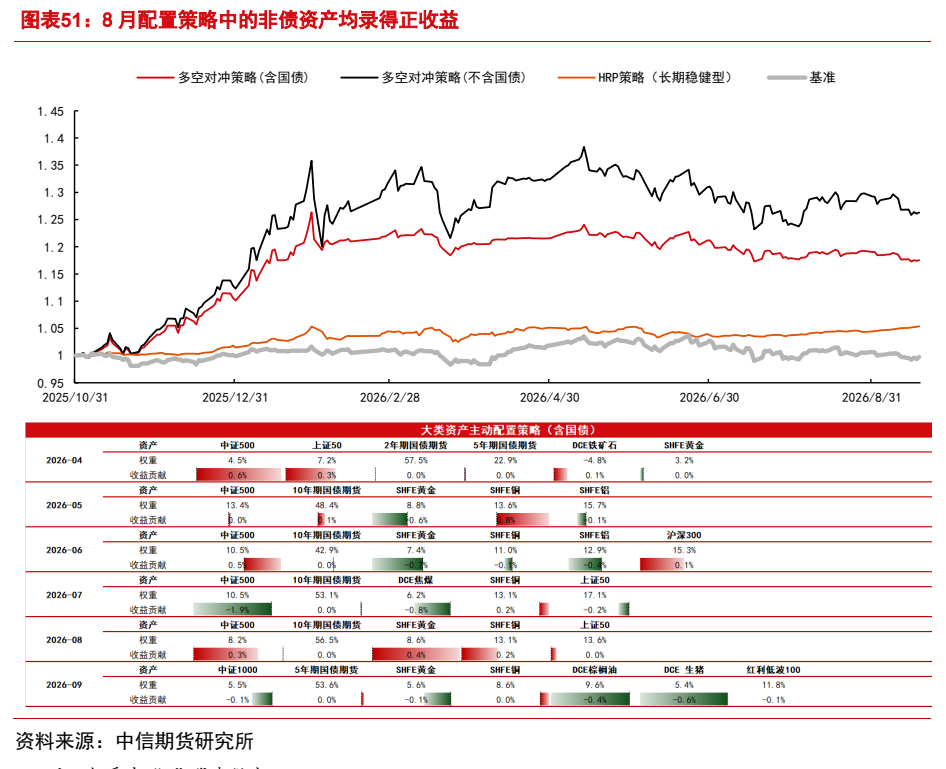
图12. 图表 51: 8 月配置策略中的非债资产均录得正收益