高盛 美国投资银行:步入2026年三季度财报季:中期周期与空窗期担忧压制估值,但长期并购(M&A)增长要素完好,估值吸引力逐步显现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
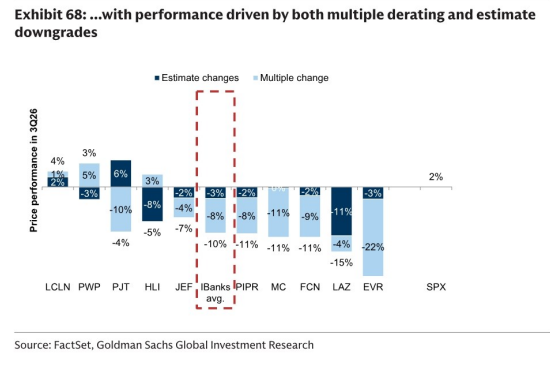
独立投资银行股票在2026年三季度平均下跌约10%,跑输标普500指数12个百分点,主因估值倍数下调及盈利预测下修。 市场主要担忧并购周期处于中期、四季度可能持续的业务空窗期、利率上升对赞助机构并购的潜在不利影响以及经营杠杆路径承压。 高盛下调2026E/2027E/2028E总营收预测2%/1%/1%,税前利润率预测下调40bps/20bps/20bps,目前预计2026E/2027E/2028E总营收同比增速为11%/14%/9%,税前利润率同比扩张80bps/190bps/110bps。 2026年三季度宣布的并购规模同比下降约5%,其中大型/战略并购同比下滑约45%/5%,而中型/赞助机构并购同比变化为+15%/-5%。 当前板块估值对应过去十年估值的第45个百分位,高盛认为长期并购增长要素依然健康且周期仍有增长空间,该板块数月来首次出现具备吸引力的入场时机。
主要观点
- 独立投行股票在2026年三季度平均下跌约10%,跑输标普500指数12个百分点,受到估值下调与盈利预测下修双重打击。
- 高盛小幅下调未来三年营收与利润率预期,预计2026至2028年总营收增速分别为11%、14%和9%。
- 2026年三季度并购市场呈现分化,战略与大型并购同比下滑,但年初至今战略与大型并购规模仍处历史高位区间。
- 尽管面临利率上升挑战,高盛在并购类型上仍偏好赞助机构与中型并购(交易规模低于100亿美元)。
- 赞助机构并购复苏的关键担忧是利率走高,远期利率曲线显示2026年底联邦基金和5年期美债利率较年初高出约110bps/115bps。
- 历史上赞助机构并购对短期绝对利率表现出更强的负相关性,但LP对GP返还资本的压力和大量未部署资金仍构成中长期驱动力。
- 基于历史周期成长轨迹,当前并购周期处于中段,估算该周期仍有约65至75个百分点的成长空间。
- 板块估值处于过去十年第45个百分位水平,反映了周期后期的特征,具备较好介入价值。
- 预计2026E/2027E/2028E的薪酬比例将分别高出2017-2019年均值240bps/150bps/80bps,经营杠杆空间略受压缩。
- 独立投行行业覆盖更加多元化,2026年至今前三大行业仅占其并购总规模约50%,较2019年的约55%下降约5个百分点。
论述逻辑
- 三季度独立投行股价下挫10%且跑输大盘12pp -> 市场担忧并购周期行至中段、四季度空窗期及加息压制PE并购 -> 2026年三季度战略/大型并购交易量分别出现5%/45%的同比回落 -> 长期维度下赞助机构未投资金与返还资本需求仍在,且周期仍存约65-75pp成长空间 -> 当前板块估值降至过去十年第45个百分位 -> 得出板块数月来首度具备估值吸引力并迎来买入窗口的结论。
关键展望
- 并购空窗期或延续至2026年四季度,引发对中期周期趋势的担忧。
- 预计2026E、2027E、2028E独立投行总营收同比增速分别为11%、14%、9%,税前利润率同比分别扩张80bps、190bps、110bps。
- 市场远期利率曲线预期2026年底联邦基金利率和5年期美债收益率将分别较2026年初高出约110bps和115bps,高利率对赞助机构交易形成持续压制测试。
- 基于历史周期成长路径分析,预计本轮并购周期剩余约65-75个百分点的潜在扩张空间。
推荐标的
- Evercore (EVR):维持买入(Buy)评级,12个月目标价由377.00美元下调至331.00美元,对应目标估值倍数由18.0x下调至14.5x,较现价隐含28%上涨空间。
- PJT Partners (PJT):维持买入(Buy)评级,目标价由203.00美元下调至182.00美元,对应目标倍数由21.0x降至19.0x,较现价隐含26%上涨空间。
- Piper Sandler (PIPR):维持买入(Buy)评级,目标价由93.00美元下调至80.00美元,对应目标倍数由15.5x降至13.5x,具备全周期韧性、交易业务非周期对冲及低波动薪酬结构,隐含24%上涨空间。
- Jefferies Financial Group (JEF):维持买入(Buy)评级,目标价由57.00美元上调至58.00美元,对应目标倍数由11.5x降至11.0x,较现价隐含20%上涨空间。
- Houlihan Lokey (HLI):维持买入(Buy)评级,目标价由152.00美元下调至148.00美元,对应目标倍数由18.0x降至17.5x,全周期重组业务提供缓冲,隐含16%上涨空间。
- Lincoln International (LCLN):维持买入(Buy)评级,目标价由28.50美元下调至27.00美元,对应目标倍数由17.0x降至16.0x,受益于中型市场和赞助机构并购敞口,预计2025-28E税前利润率提升约7.5pp,隐含16%上涨空间。
- FTI Consulting (FCN):维持中性(Neutral)评级,目标价由171.00美元下调至151.00美元,对应目标倍数由15.0x降至13.5x,较现价隐含14%上涨空间。
- Moelis & Co. (MC):维持中性(Neutral)评级,目标价由71.00美元下调至62.00美元,对应目标倍数由16.5x降至14.5x,较现价隐含7%上涨空间。
- Lazard (LAZ):维持卖出(Sell)评级,目标价由42.00美元下调至36.00美元,对应目标倍数由9.5x降至8.5x,较现价隐含-1%回报空间。
- Perella Weinberg Partners (PWP):维持卖出(Sell)评级,目标价由17.00美元下调至15.50美元,对应目标倍数由11.5x降至10.5x,较现价隐含-5%回报空间。
关键图表
图1. =12%/-2%/-3%/+1%,对比市场一致预期
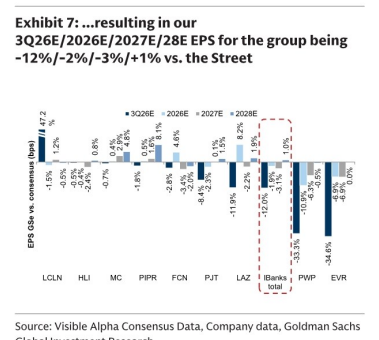
图2. 就交易而言,我们认为本周期内仍有约75-85个百分点的增长空间
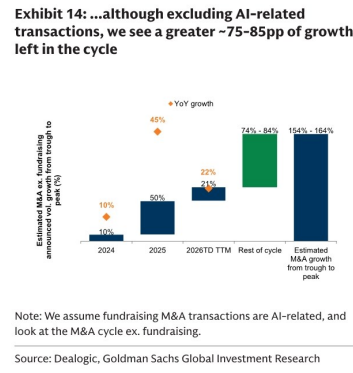
图3. 独立投资银行多年来拓宽了并购行业分布的覆盖,行业倾斜度不再那么明显,前三大行业目前占2026年投行交易总量的比例降至较为温和的约50%
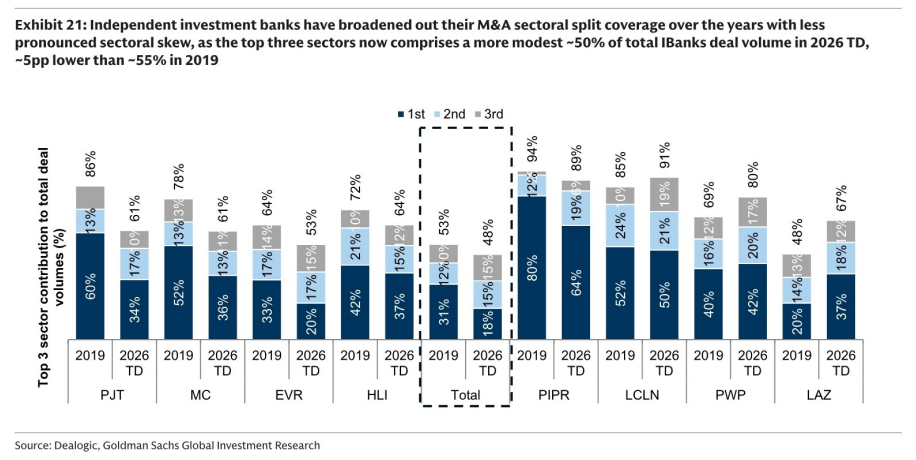
图4. 2023-26年已公布的战略并购年化交易量增长约90%
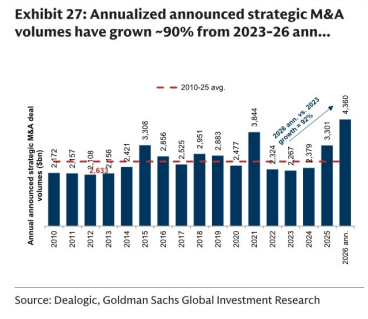
图5. 利率敏感性较低,相关性为-28%
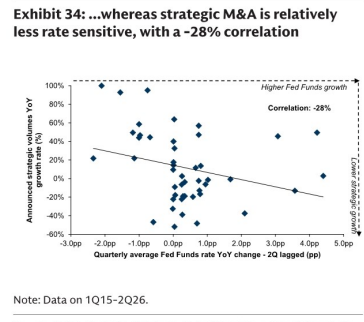
图6. 约3,000亿美元,同比下降4%,上月为同比增长13%
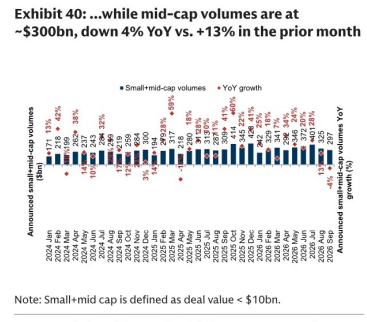
图7. 我们估计2026E/27E/28E年税前利润率同比扩张约80/190/110个基点
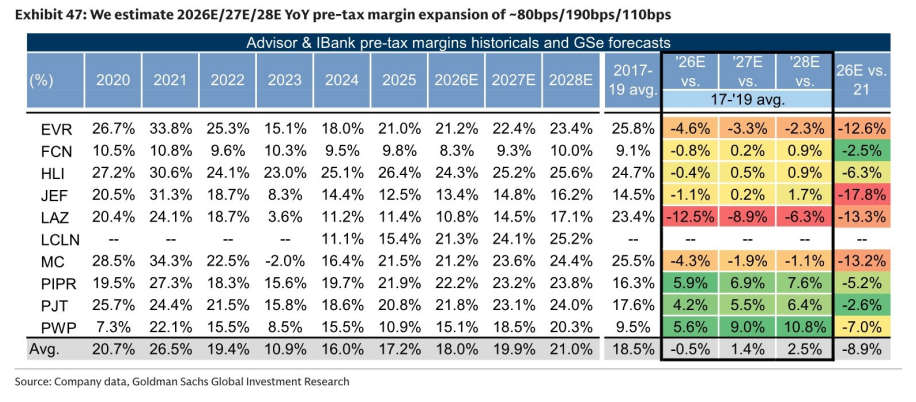
图8. HLI拥有贯穿周期的收入结构,重组业务贡献突出
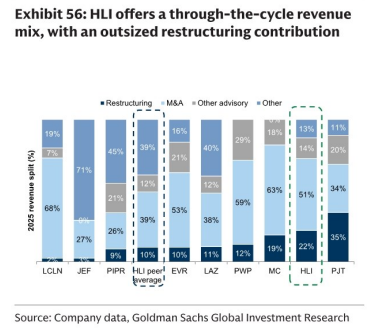
图9. 2025年(备考口径)并购所占比重
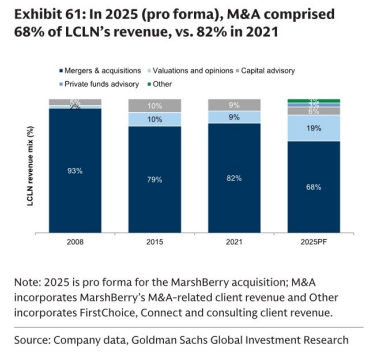
图10. 预测变化与估值倍数变化