瑞银 eVTOL:民用无人机电力系统塑造核心价值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为,民用无人机电力系统是eVTOL(电动垂直起降飞行器)核心价值所在。报告指出,电力系统占eVTOL成本的30%-40%,且技术壁垒高。预计到2030年,全球eVTOL市场规模将达150亿美元,其中电力系统市场约50亿美元。当前主流技术路线为锂电池+电机,但固态电池和氢燃料电池有望在2028年后逐步渗透。瑞银首覆盖亿航智能(EH)和Joby Aviation(JOBY),均给予“买入”评级,目标价分别为25美元和15美元。
主要观点
- eVTOL电力系统成本占比高,达30%-40%,是价值核心。
- 锂电池能量密度需从当前250Wh/kg提升至400Wh/kg以上才能满足商业化需求。
- 电机功率密度需达到10kW/kg以上,目前行业领先水平约8kW/kg。
- 固态电池预计2028年实现量产,能量密度可达500Wh/kg。
- 氢燃料电池在续航超过400公里场景下更具优势,但基础设施是瓶颈。
- 亿航智能EH216-S已获中国民航局型号合格证,商业化领先。
- Joby Aviation计划2025年启动商业运营,已获FAA适航认证。
- 电力系统供应商中,宁德时代和LG新能源是主要电池供应商。
- 电机供应商方面,西门子和罗罗正在开发专用eVTOL电机。
- 瑞银预计2030年全球eVTOL交付量将达1万架,其中中国占40%。
- 电力系统市场2030年规模约50亿美元,年复合增长率45%。
- 风险包括适航认证延迟、电池技术突破不及预期、基础设施不足。
论述逻辑
从eVTOL成本结构出发,电力系统占比最高且技术壁垒最大 → 电池能量密度和电机功率密度是当前主要瓶颈 → 固态电池和氢燃料电池是未来方向 → 中国和美国在适航认证上领先 → 亿航智能和Joby Aviation率先获证 → 电力系统供应商将受益于行业增长 → 预计2030年市场规模达50亿美元。
关键展望
- 2025年:Joby Aviation计划启动商业运营。
- 2028年:固态电池有望量产。
- 2030年:全球eVTOL交付量达1万架,电力系统市场50亿美元。
- 风险:适航认证延迟、电池技术突破不及预期、基础设施不足。
推荐标的
- 亿航智能(EH):买入,目标价25美元。理由:EH216-S已获中国民航局型号合格证,商业化领先。
- Joby Aviation(JOBY):买入,目标价15美元。理由:计划2025年商业运营,已获FAA适航认证。
关键图表
图1. eVTOL应用场景
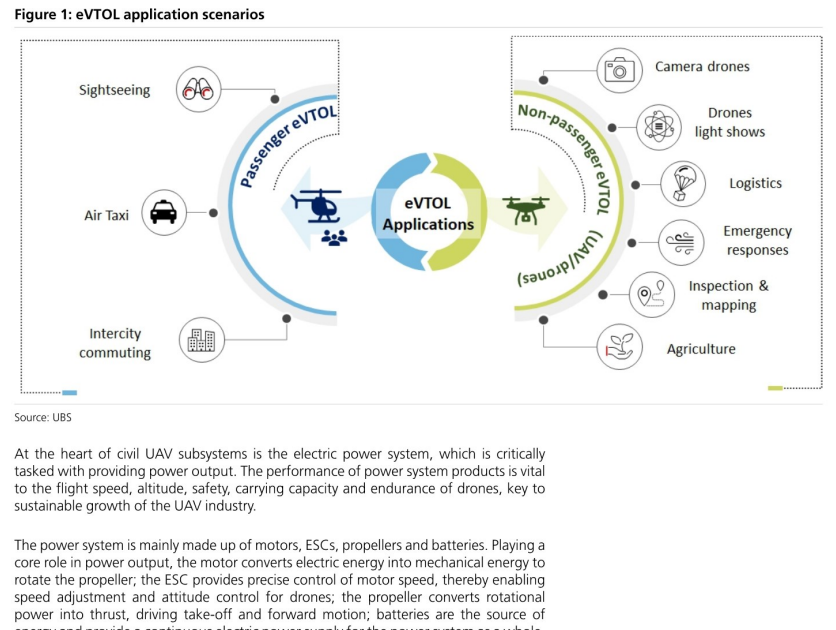
图2. 民用无人机电力系统关键组件
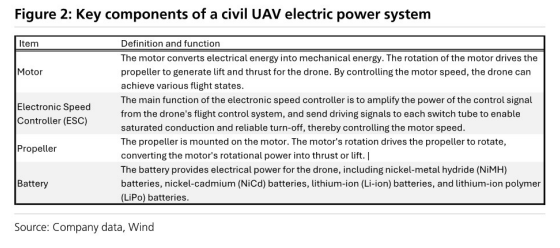
图3. 民用无人机电力系统产业链
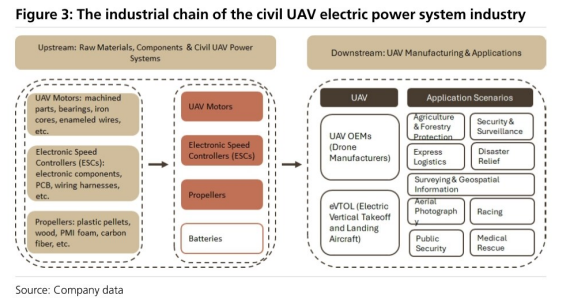
图4. 无人机集成电力系统示意图
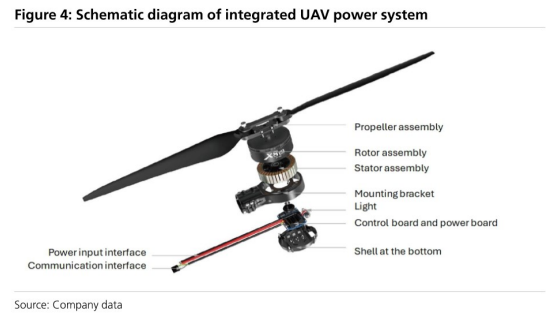
图5. 全球民用无人机市场规模有望以16%的速度增长
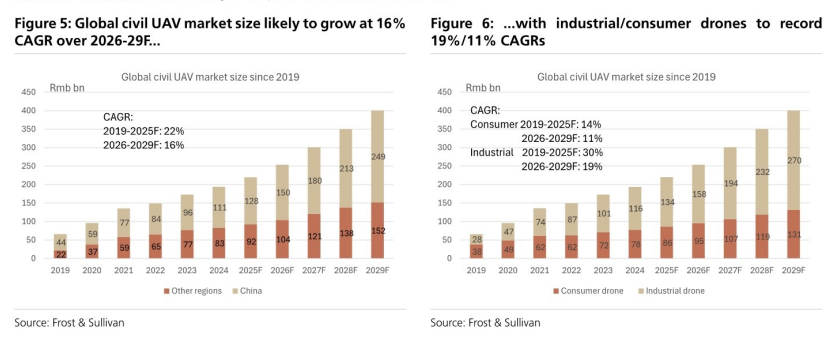
图6. 中国民用无人机市场规模2026-29年复合年增长率达18%
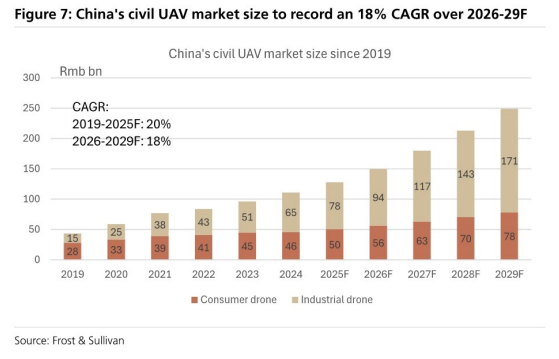
图7. 全球民用无人机电力系统——亦受工业无人机驱动
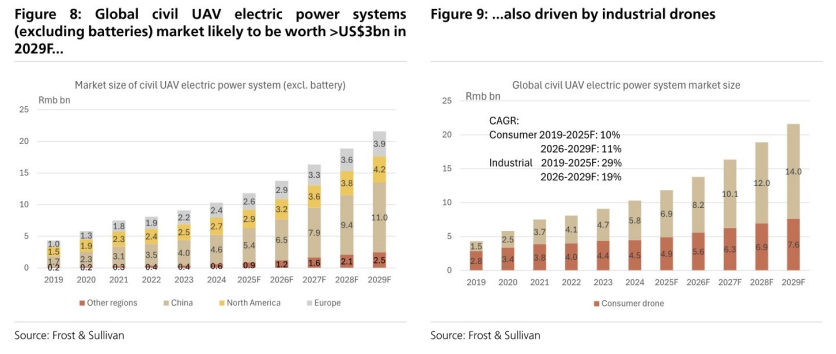
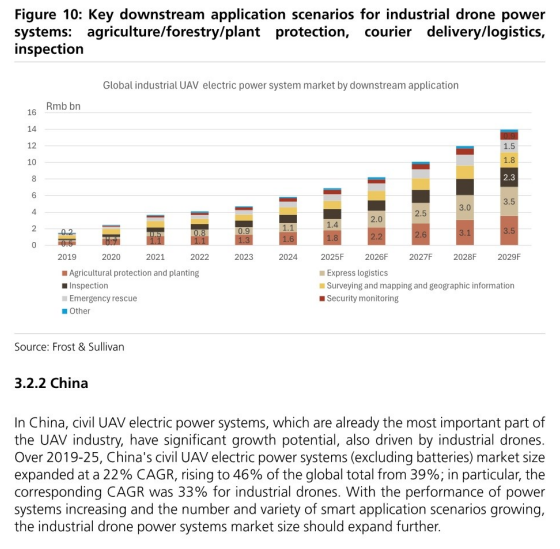
图8. 工业无人机电力关键下游应用场景