瑞银 冶金煤(Met Coal):来自中国的最新反馈——市场辩论与展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银中国煤炭分析师就中国冶金煤供需的最新进展与核心辩论进行了交流,中国团队短期转向更加谨慎,但仍预计价格在中期内保持较高水平。 核心变化在于政策:9月17日政策指示要求加快煤矿复产、安全矿井增产并加大进口使用,且据Sxcoal专家称政策层面不区分焦煤与动力煤,指示公布后大连焦煤期货下跌7%。 短期价格信号已转空:PLV报$275/t FOB QLD与$297/t CFR中国,远期4Q26 PLV低$15/t至$260/t、2027年为$248/t;中国钢厂因预期降价而推迟补库,流拍率升至60%以上、一次拍卖约79%标的未售出,山西低硫主焦煤指数周环比下跌RMB88/t至RMB2,509/t。 执行仍是关键风险:截至本周初山西核心焦煤产区仍有超过50座矿井、约58Mtpa产能停产(5月事故后约为135Mtpa),山西产量年内迄今下降约15Mt,团队认为此前非官方产量中仅约20%可能最终回归。 蒙古短期补充作用减弱、中国对澳大利亚HCC依赖上升,而美国市场相对坚挺,US LV HCC持稳于$210/t FOB且一家供应商4Q26低挥发货源据报道售罄。 中国团队预计2027年国内清洁冶金煤产量恢复至约450Mt、较2025年低约6%;现货价格应会自当前高位回调,但更紧的中国供应基线与全球供应持续受限预计支撑未来6-12个月价格高于滞后的市场一致预期。
主要观点
- 政策基调明确转向:9月17日指示要求加快矿井复产、安全矿井增产并增加进口,能源安全被置于更高优先级,据Sxcoal专家称政策不区分焦煤与动力煤,焦煤供应应受益于整体国内能源供应恢复的推动。
- 政策转向立即冲击期货市场:指示公布后大连焦煤期货下跌7%,但核心辩论在于这一政策转变多快能转化为实际产量。
- 短期价格信号转空:亚洲冶金煤价格走弱,PLV报$275/t FOB QLD与$297/t CFR中国,远期曲线同样偏空,4Q26 PLV较现货低$15/t至$260/t,2027年为$248/t。
- 中国是价格走弱的关键驱动:钢厂因预期价格更低而推迟补库,流拍率升至60%以上,最近一次拍卖中约79%的标的煤未售出;若流拍率维持高位将继续压低现货。
- 国内现货普遍下跌:Sxcoal数据显示中国炼焦煤现货一周内下跌约RMB100-150/t,山西低硫主焦煤指数周环比下跌RMB88/t至RMB2,509/t;团队认为约RMB2,000/t是边际钢厂复产的重要水平,但预计国内价格将趋向约RMB1,600/t。
- 山西复产缓慢、执行是关键风险:截至本周初仍有超过50座矿井停产、涉及约58Mtpa产能(5月事故后约为135Mtpa),已复产矿井多仅出试运行量,安全检查、设备限制、年度配额与井下条件继续制约产出。
- 山西产量年内迄今下降约15Mt,团队预计产量已于7月见底并将在4Q26逐步改善,但认为此前非官方产量中仅约20%可能最终回归。
- 中长期供应基线更紧:中国团队预计2027年国内清洁冶金煤产量恢复至约450Mt,仍较2025年水平低约6%。
- 蒙古短期补充作用减弱,令中国更依赖澳大利亚HCC;8月蒙古事件曾引发第二轮冶金煤上涨(图16标注2026年8月14日蒙古油料营地事件)。
- 美国冶金煤相对坚挺:US LV HCC持稳于$210/t FOB,据Platts报道一家供应商的4Q26低挥发可售货源已经售罄。
- 分区域产量与进口数据印证供应收缩:8M26中国清洁冶金煤产量同比-8%(24mt),其中山西-14%(20mt)、山西以外-3%(4mt);同期中国冶金煤进口+29% y/y(21mt),自俄罗斯进口+21% y/y(4mt)。
- 库存同比偏低:YTD26冶金煤库存同比-4.4%,焦炭库存同比-0.6%,实体市场尚未出现快速正常化。
论述逻辑
- 能源安全政策优先 → 9月17日指示要求加快复产、安全矿增产、增加进口且不区分焦煤/动力煤 → 市场预期国内供应恢复,大连焦煤期货应声下跌7%。
- 但执行是关键风险 → 矿难持续可能拖延复产、已复产矿井仅试运行 → 山西仍有约58Mtpa产能停产、产量年内降约15Mt、此前非官方产量仅约20%可能回归 → 实体市场尚未快速正常化。
- 短期中国买盘放缓+流拍率超60%(一次拍卖约79%未售出)+国内供应恢复预期上升 → 现货与远期曲线转弱(4Q26 $260/t、2027年$248/t)→ 现货应自当前高位回调 → 但2027年清洁产量约450Mt仍较2025年低约6%、蒙古补充减弱推高对澳HCC依赖、全球供应持续受限 → 未来6-12个月价格应高于滞后的市场一致预期。
关键展望
- 价格路径:团队预计国内价格趋向约RMB1,600/t,约RMB2,000/t为边际钢厂复产的重要水平。
- 6-12个月展望:现货应自当前高位回调,但更紧的中国供应基线和全球供应持续受限应支撑价格高于滞后的市场一致预期。
- 产量验证点:山西产量预计已于7月见底并在4Q26逐月改善;2027年国内清洁冶金煤产量恢复至约450Mt(较2025年低约6%);9-12月产量趋势为瑞银估计(图3-5注释)。
- 风险与观察指标:流拍率是关键关注点,若维持高位将继续压低现货;矿难持续可能拖延复产;4Q26 PLV远期较现货低$15/t至$260/t、2027年为$248/t。
推荐标的
- 报告未明确给出推荐标的:本文为瑞银中国团队就冶金煤市场辩论与展望的电话会纪要,全文未列出覆盖公司、评级或目标价。
关键图表
图1. 山西停产矿井;原煤产量自2026年8月以来环比小幅回升
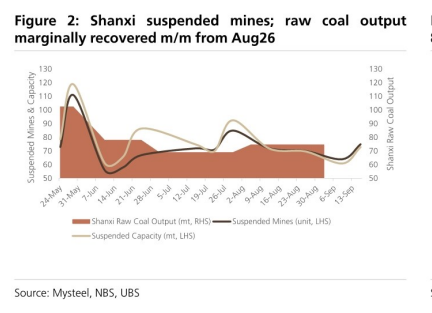
图2. 山西以外地区精炼冶金煤产量在……同比下降3%(400万吨)
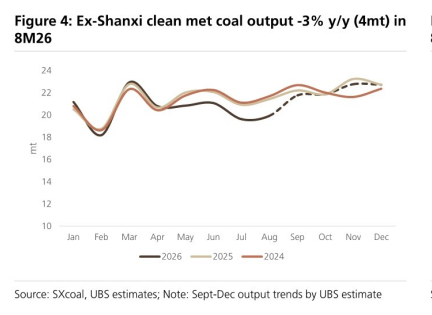
图3. 2026年前8个月俄罗斯冶金煤进口同比增长21%(400万吨)
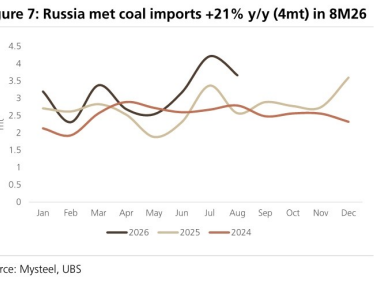
图4. 自8月中旬政治动荡以来,蒙古甘其毛都口岸通关量下降50%
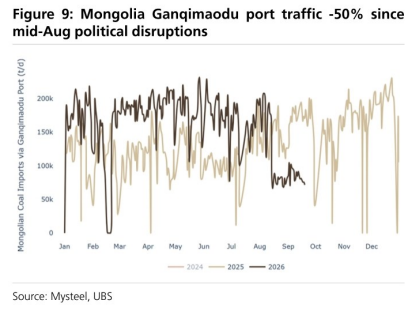
图5. 2026年前8个月其他地区(ROW)冶金煤进口同比下降41%(Smt)
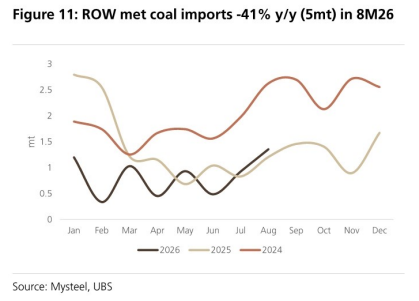
图6. 2026年年初至今焦炭日均产量同比下降0.2%
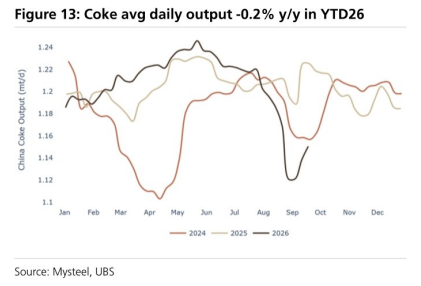
图7. 蒙古事件引发8月冶金煤价格第二轮上涨
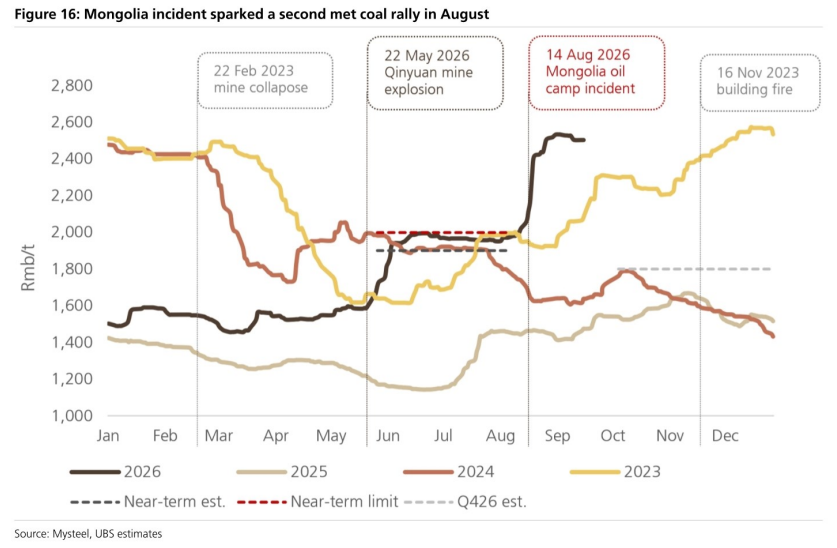
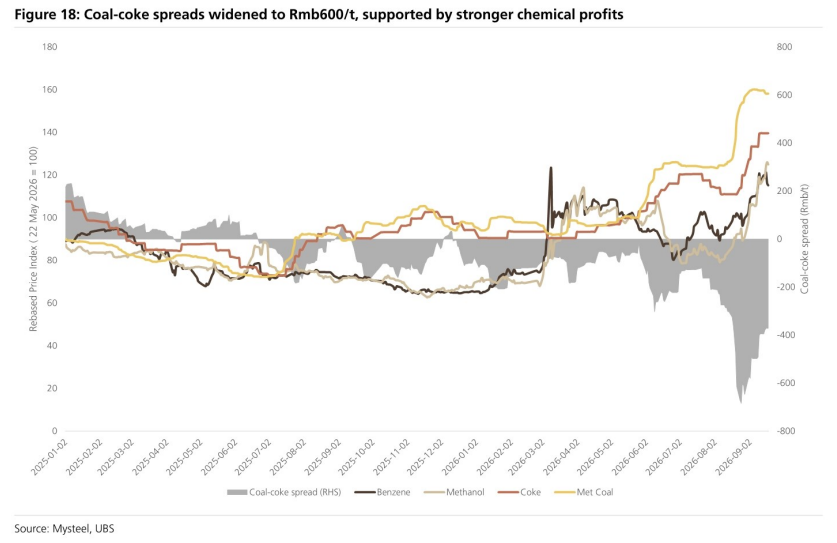
图8. 受化工产品利润改善支撑,煤焦价差扩大至Rmb600/吨