花旗 卡塔尔国民银行(QNBK.QA):难以忽视的估值水平;重申买入评级—新首选股票
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
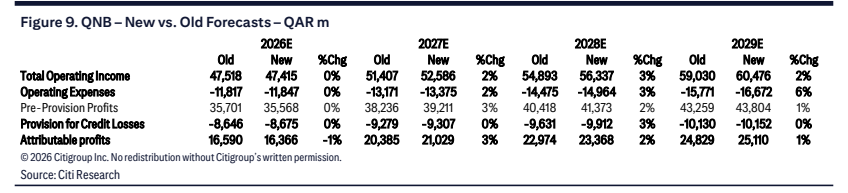
花旗重申对卡塔尔国民银行(QNB)的买入评级,并将目标价从20.65卡塔尔里亚尔上调至20.70卡塔尔里亚尔,将其列为区域内首选股票。 尽管受中东地区冲突影响,股价自冲突开始以来下跌约22%,但花旗认为风险已基本反映在当前估值中。 QNB在2026年第三季度表现强劲,归属于母公司的净利润超出市场预期约8%,主要得益于国际业务的强劲增长。 花旗预计,随着国内净息差在2027年上半年扩张及国际业务持续贡献,公司盈利动能将保持稳健,其2027-2028年的盈利预测比市场共识高出约10-12%。
主要观点
- QNB股价自地区冲突以来下跌约22%,当前估值具有吸引力。
- 2026年第三季度业绩超预期,归母净利润超出共识约8%。
- 国际业务是盈利增长的主要驱动力,国际利润环比增长约62%。
- 国际业务在QNB的利润和贷款中占比约25%,存款占比为47%。
- 预计2027年上半年国内净息差将因收益率扩张而提升。
- 当前交易价格为7.6倍的1年期远期市盈率,较长期平均水平折价约30%。
- 相对于海湾合作委员会(GCC)同业,该股处于约25%的1年期远期市盈率折价水平。
论述逻辑
- 地区冲突导致股价超跌 -> 风险已充分定价 -> 估值处于十年低位 -> 强劲的国际业务支撑盈利动能 -> 预计未来净息差扩张 -> 盈利预测高于市场共识 -> 估值重估空间 -> 维持买入评级并上调目标价。
关键展望
- 预计2027-2028年盈利预测比Visible Alpha共识高出约10-12%。
- 预计2026-2027年平均股本回报率(ROE)约为16%。
推荐标的
- 卡塔尔国民银行(QNBK.QA):买入评级,目标价20.70卡塔尔里亚尔。
关键图表
图1. 卡塔尔国民银行(QNB)贷款增长预测

图2. 卡塔尔国民银行(QNB)净资产收益率(ROE)瀑布图

图3. 卡塔尔国民银行(QNB)一年期远期市盈率
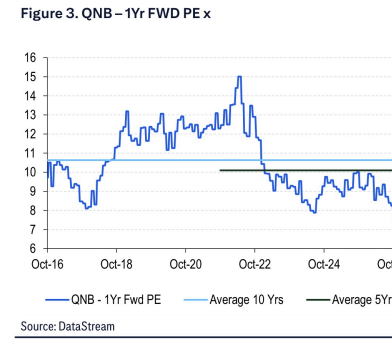
图4. 卡塔尔国民银行(QNB)一年期远期市盈率相对于海湾合作委员会(GCC)银行板块的溢价/(折价)百分比

图5. 卡塔尔国民银行(QNB)一年期远期市净率
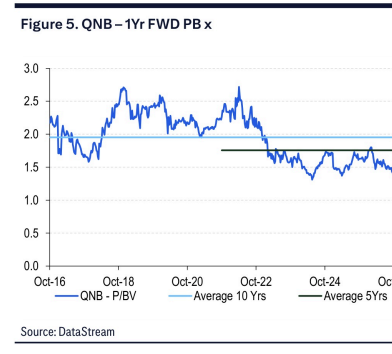
图6. 卡塔尔国民银行(QNB)一年期远期市净率相对于海湾合作委员会(GCC)银行板块的溢价/(折价)百分比
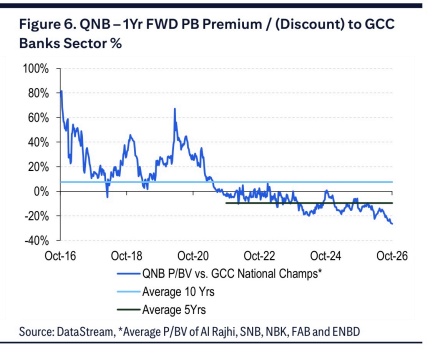
图7. 卡塔尔国民银行(QNB)股价与2026财年一致预期每股收益对比
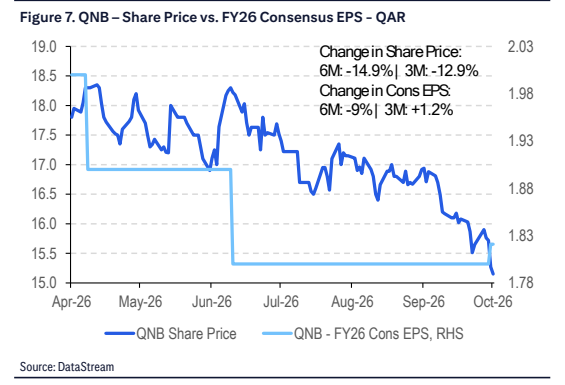
图8. 卡塔尔国民银行(QNB)花旗预测与市场一致预期对比
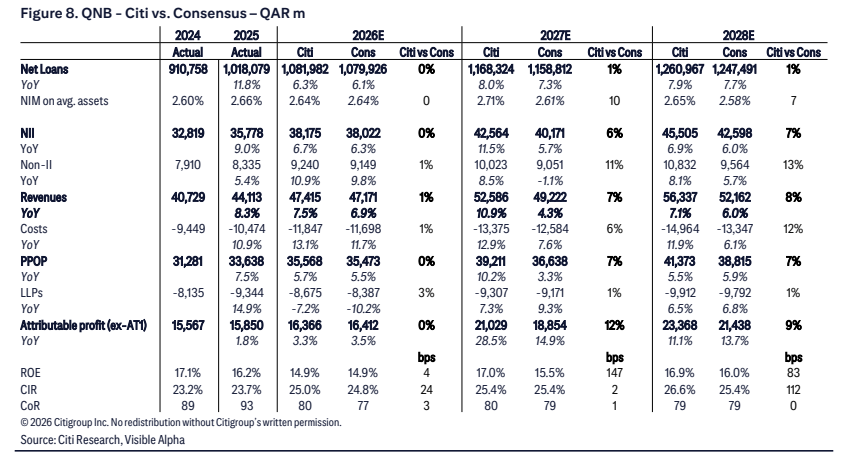
图9. 卡塔尔国民银行(QNB)新旧预测对比