天风证券 A股策略周思考:十一假期持币还是持股?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
复盘2010至2025年历史数据,A股国庆假期呈现出明显的“节前调整、节后普涨”日历效应。 节前各宽基与风格指数普遍承压,中证全指在节前两个区间的胜率均低于45%;而节后首个阶段【T+1, T+5】表现最为强劲,中证全指收益率中位数达2.11%,胜率高达75%,节后20个交易日累计收益率中位数为2.16%且胜率达75%。 节奏上呈现“小盘领涨开局、大盘接力收尾”的特征,中证1000节后20日累计涨幅达1.88%,金融与成长风格表现亮眼。 国内基本面上,8月经济数据有所分化,工业增加值同比增长5.2%超预期,但社消与固投累计同比分别放缓至0.40%与-7.20%,8月新增社融16,577亿元同比少增9083亿元。 国际宏观方面,美联储9月如期加息25个基点,具体利率区间无法从文本确认且释放偏鹰信号,CME显示10月加息25基点概率为57.6%。 行业配置上,策略团队建议重点把握AI产业革命(算力、存力、电力及应用)、周期后半段表现,以及连续三年跑输但第四年跑赢概率较大的反转行业。
主要观点
- A股国庆假期存在明显的节前调整、节后普涨日历效应,节后20个交易日累计胜率达75%。
- 宽基指数节后呈现小盘先发领涨、大盘接力收尾的轮动格局,小盘整体弹性与胜率更优。
- 风格指数中金融与成长表现突出,金融风格节后20日累计涨幅与胜率居首。
- 国内8月工业增加值同比增速5.2%超预期,采矿、制造与高技术产业表现亮眼。
- 8月社消与固投数据回落,青年调查失业率有所上升,地产链指标跌幅走阔。
- 8月社融规模增量为16,577亿元,社融存量增速7.2%,新增政府债与贷款少增拖累明显。
- 高频数据显示地铁客运量回升,工业生产腾落指数持平,分项景气涨跌互现。
- 美联储9月如期加息25个基点,点阵图暗示2026年或将再加息一次,政策信号偏鹰。
论述逻辑
- 历史日历效应复盘(2010-2025年显示节前跌幅收窄但胜率低,节后小盘先领涨、大盘随后接力,整体普涨且胜率达75%) + 基本面与流动性环境跟踪(8月工业增加值5.2%超预期但内需社消与投资承压,社融脉冲微落,美联储9月加息25BP且年内仍有加息预期) → 推导配置策略:赛点2.0第三阶段攻坚波折难免,布局AI主线(算力/存力/电力/应用)、后半程弹性周期品及四年反转赔率行业(食品饮料、农林牧渔、社会服务、医药生物)。
关键展望
- 美联储利率政策:最新利率点阵图中位数显示2026年或将再加息一次;截至2026年9月19日,CME数据显示10月加息25基点的概率为57.6%,维持利率不变的概率为42.4%。
- AI产业落地节奏:AI产业趋势的推进重点取决于AI应用端和消费端的突破情况。
- 市场与外部风险提示:地缘冲突超预期,海外通胀持续性超预期,流动性收紧超预期。
推荐标的
- 科技主线:AI产业革命带来的算力、存力、电力及应用相关板块。
- 周期风格:低估值、高贝塔属性的周期股,有望随基本面回暖深化展现业绩弹性。
- 赔率反转行业:关注连续三年跑输但第四年跑赢概率较大的行业,包括食品饮料、农林牧渔、社会服务、医药生物。
关键图表
图1. 2010-2025 年中证全指各区间收益率中位数分布情况
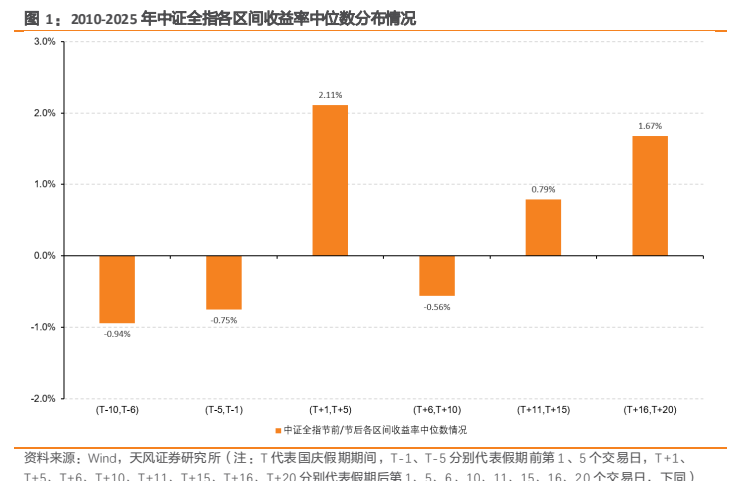
图2. 2010-2025 年各类型宽基指数国庆后 20 个交易日累计涨跌幅中位数胜率情况
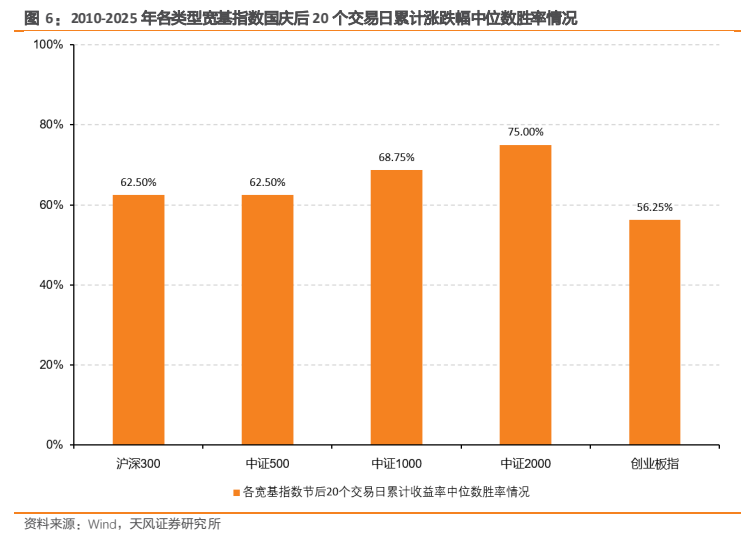
图3. 工业增加值 8 月同比增速为 5.2%

图4. 社消季调环比-0.13%
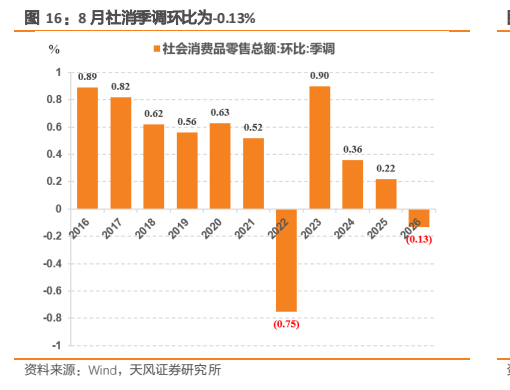
图5. 季调环比速-0.50%

图6. 8 月社融脉冲回落至 22.66%

图7. 工业生产腾落指数

图8. 重点大事前瞻
