花旗:—全球科技硬件:1H26业绩超预期;上调2026年但下调2027 28年出货量预测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗基于 IDC 2Q26 数据将 2026E/27E/28E 全球智能手机出货预测调整 +5%/-5%/-4%,至 1.09bn/1.12bn/1.21bn 部(同比 -14%/+2%/+8%),并把 ASP 增速假设由 7%/2%/3% 上调至 14%/5%/2%,核心驱动是内存价格持续走强与高端机型占比提升。 分市场看,中国 2Q26 ASP 升 20% 至 US$534,US$200 以上机型占比环比提高 2pts 至 86%,前五品牌中仅华为、苹果正增长;印度、拉美 ASP 分别升至 US$315(+14%)与 US$401(+28%)。 厂商层面,三星/苹果出货同比 +8%/+15% 至 62.7/55.7mn,小米降 26% 至 31.2mn,OPPO 因 realme 并回增 17% 至 28.9mn,vivo 降 20% 至 21.2mn,2Q26 整体 ASP 升 24% 至 US$504,折叠屏出货降 10% 至 3mn。 花旗预计 2026 全年中国/日本/北美/西欧/CEMA/印度/拉美出货分别下滑 11%/6%/10%/16%/18%/15%/16%,小米全年或降 24% 至 126mn,而华为 1H26 已增 15%、全年目标最高 +20%。 策略上,报告在手机链下行周期中精选防御性标的,偏好已消化内存涨价、2H26-1H27 有内容增量、并可能受益于 AI/内存行情退潮的个股:上游看好 MediaTek、Omnivision,下游偏好 Apple、Largan、Luxshare-A/H、Lenovo、Lens Tech-H,最不偏好 BYDE 与 Maxscend。
主要观点
- 花旗将 2026E/27E/28E 全球智能手机出货预测分别调整 +5%/-5%/-4%,至 1.09bn/1.12bn/1.21bn 部,对应同比 -14%/+2%/+8%。
- 上调 2026 年预测的原因是 1H26 出货好于预期、渠道提前拉货,全年同比降幅由 -17% 收窄至约 -14%。
- 中国市场:2Q26 智能手机 ASP 升 20% 至 US$534,US$200 以上机型占比环比 +2pts 至 86%,前五品牌中仅华为、苹果保持同比正增长。
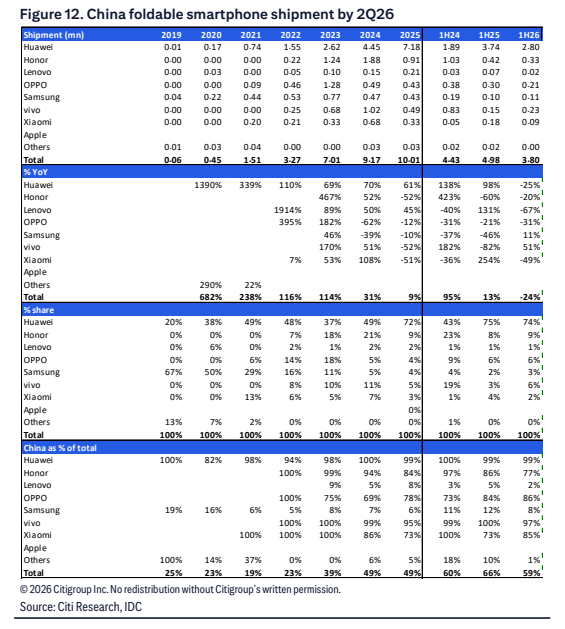
- 北美 ASP 升 16% 至 US$850,三星/苹果出货同比 +21%/+18%;印度 ASP 升 14% 至 US$315,OPPO +45%、三星持平,抢占小米(-11%)与 vivo(-23%)份额;拉美 ASP 升 28% 至 US$401,OPPO +42%、苹果 +19%、三星 +1%,小米与联想各 -16%。
- 厂商出货:三星/苹果 +8%/+15% 至 62.7/55.7mn,小米 -26% 至 31.2mn,OPPO +17% 至 28.9mn(realme 自 2026 年初并回),vivo -20% 至 21.2mn;2Q26 整体 ASP 升 24% 至 US$504。
- 产品结构:2Q26 折叠屏出货下滑 10% 至 3mn;苹果/三星自研 SoC 份额同比各扩大 4pts 至 18%/9%。
- 2026 全年分区域出货均预计下滑:中国/日本/北美/西欧/CEMA/印度/拉美分别为 -11%/-6%/-10%/-16%/-18%/-15%/-16%,新兴市场因低端机型占比更高受影响更大。
- 策略:手机链下行周期中保持精选、偏防御,偏好已消化内存涨价压力、2H26-1H27 有内容增益上行空间、并可能受益于 AI/内存行情退潮的标的;上游看好 MediaTek、Omnivision,下游偏好 Apple、Largan、Luxshare-A/H、Lenovo、Lens Tech-H,最不偏好 BYDE、Maxscend。
论述逻辑
- 归因:超预期主要来自渠道提前拉货,而非终端需求全面转强。
- 推演 2026:出货上调 +5% 至 1.09bn;但内存价格持续走强推升 ASP(上调至 14%/5%/2%)并挤压厂商利润率,低端占比更高的新兴市场受冲击更大 → 全年各区域出货普遍下滑(中国 -11% 至 CEMA -18%)。
- 投资结论:手机链处于下行周期 → 坚持精选防御性标的,标准为已消化内存涨价、2H26-1H27 有内容增益、可能受益于 AI/内存行情退潮 → 上游选 MediaTek/Omnivision,下游选 Apple/Largan/Luxshare-A/H/Lenovo/Lens Tech-H,回避 BYDE/Maxscend。
关键展望
- 2H26:OEM 厂商或继续向客户转嫁部分成本压力,但低价内存库存基本用尽,利润率将面临进一步压力。
- 内存价格涨势可能持续至 2027-28 年,这是下调 2027/28 年出货预测的核心假设。
- 2026 全年区域验证点:中国/日本/北美/西欧/CEMA/印度/拉美出货同比 -11%/-6%/-10%/-16%/-18%/-15%/-16%。
- 厂商验证点:小米全年出货或 -24% 至 126mn;华为 1H26 已 +15%,全年目标最高 +20% YoY;谷歌 1H26 +5%、联想 1H26 仅 -3%。
- 选股验证点:内容增益带来的上行空间集中在 2H26-1H27 业绩期,AI/内存行情退潮或成催化剂;报告未提供目标价与评级数据。
推荐标的
- 上游偏好:MediaTek(联发科)——被列为上游喜欢标的。
- 上游偏好:Omnivision(豪威)——被列为上游喜欢标的。
- 下游偏好:Apple(苹果)、Largan(大立光)、Luxshare-A/H(立讯精密 A/H)、Lenovo(联想)、Lens Tech-H(蓝思科技 H)。
- 最不偏好名单:BYDE(比亚迪电子)、Maxscend(卓胜微)。
- 报告文本未给出具体评级与目标价;选股标准为已消化内存价格压力、2H26-1H27 有内容增益、并可能受益于 AI/内存行情退潮的防御性标的。
关键图表
图1. 我们对全球智能手机出货量预测的调整
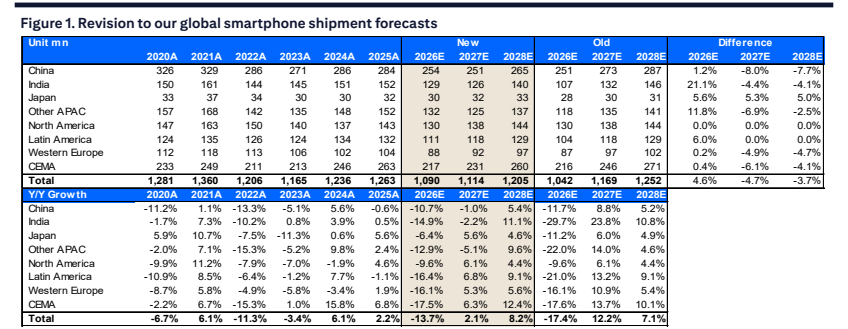
图2. 分地区智能手机市场预测(百万美元)
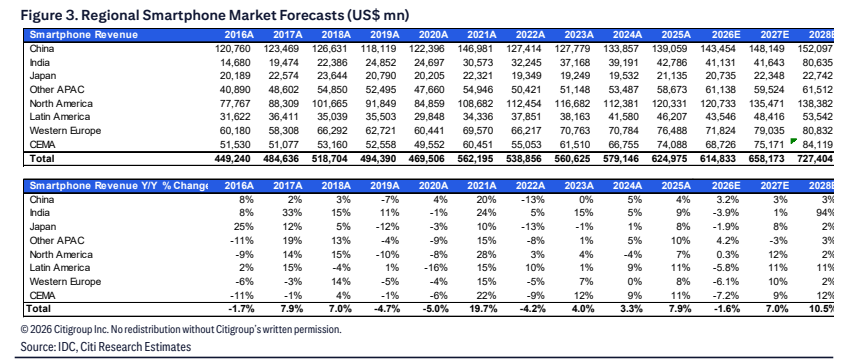
图3. 智能手机空中接口细分(百万台)
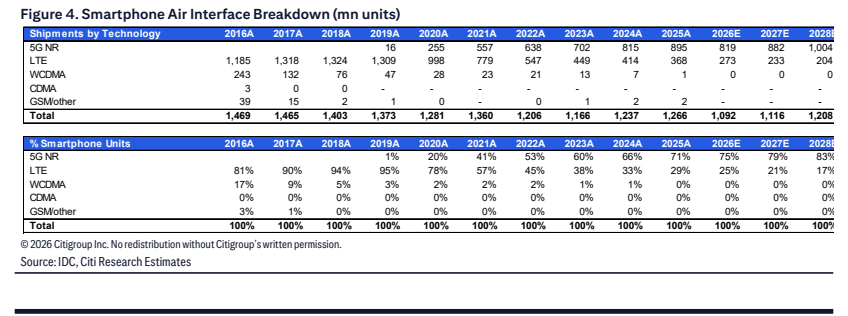
图4. 智能手机平均售价(美元)
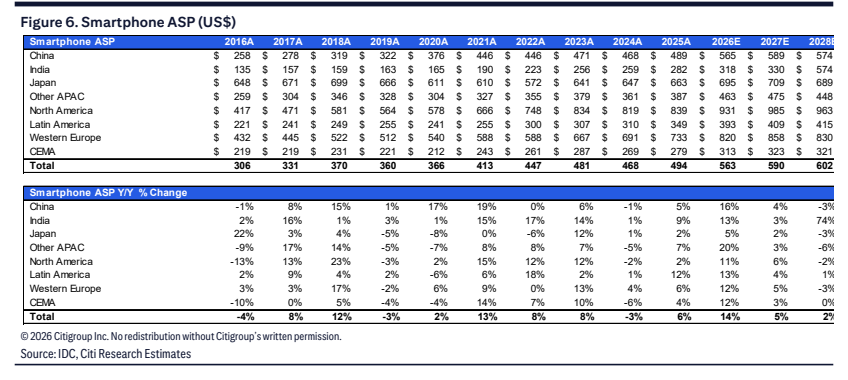
图5. 高通2026年上半年份额流失
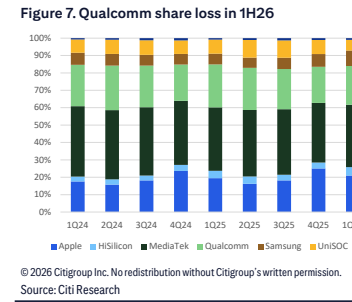
图6. iPhone年度排产计划
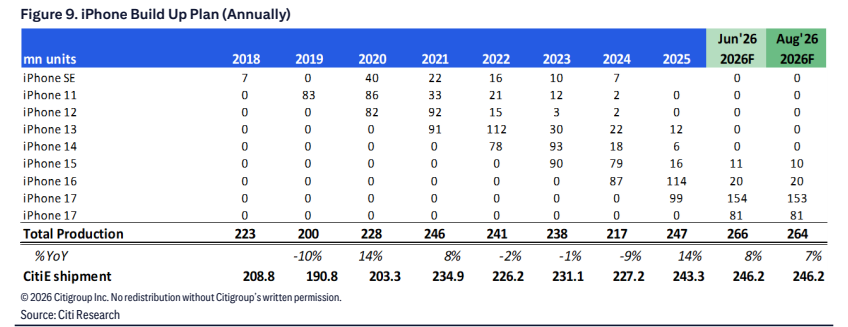
图7. iPhone季度排产计划
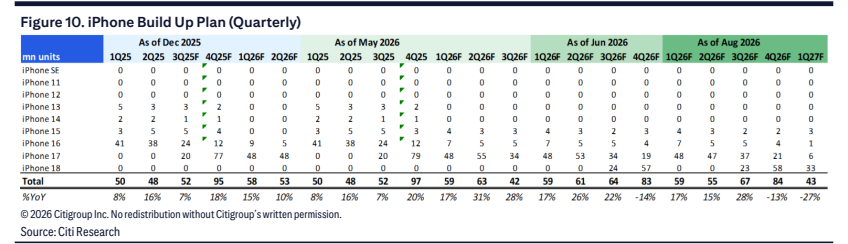
图8. 中国折叠屏智能手机出货量