摩根大通:日本半导体/技术材料——与欧美投资者会议反馈
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在2026年6月22日当周与欧美投资者会面后,认为尽管部分投资者对高估值持谨慎态度,但半导体和技术材料板块的整体情绪乐观。首选股票依次为Kioxia(285A;增持)、东京电子(8035;增持)、Advantest(6857;增持)和SCREEN Holdings(7735;增持)、Nittobo(3110;增持)和JX Advanced Metals(5016;增持)。讨论的三大要点是:(1) WFE市场前景的上行共识正在扩大,尤其是Terafab被作为上行因素定价;(2) 投资者对NAND闪存的长期协议和定价看法更加看涨;(3) 高台积电/DRAM销售权重和定价能力是选股的主要标准。投资者还对Disco(6146;中性)和住友大阪水泥(5232;增持)的静电卡盘业务表现出浓厚兴趣。摩根大通团队预测WFE市场在CY2026年为1590亿美元(同比+28%),CY2027年为2050亿美元(同比+29%),CY2028年为2370亿美元(同比+16%),但认为存在上行空间,且未反映Terafab。Terafab在Grimes County的公开听证会上提到初始投资550亿美元,总投资1190亿美元,引发投资者对WFE市场在CY2028年可能超过2500亿美元的讨论。Kioxia是多数会议焦点,讨论点包括不可取消的五年期LTA、NAND定价(投资者预期比摩根大通更看涨)以及基于SLC的Super High IOPS(容量权衡比约1:3)。前端处理方面,东京电子因其在刻蚀、沉积、EUV协同开发等领域的强势地位以及高DRAM权重而受青睐。SCREEN Holdings预计将从WFE增长和DRAM业务扩张中受益。Advantest尽管面临阻力,但摩根大通维持看涨,期待CPU测试仪和SoC测试仪TAM展望。Nittobo的讨论围绕近期弱势原因和催化剂,包括T-glass TAM扩张、管理层可能宣布重大投资和涨价。JX Advanced Metals的InP基板投资被视为长期盈利支柱,计划到FY2030产能扩大7-10倍。
主要观点
- 投资者对半导体和技术材料板块情绪乐观,尽管部分担忧高估值。
- 首选股票顺序:Kioxia > 东京电子 > Advantest和SCREEN Holdings > Nittobo和JX Advanced Metals。
- WFE市场共识上行,Terafab被作为关键上行因素;摩根大通预测CY2026-2028年WFE市场分别为1590亿、2050亿、2370亿美元。
- Terafab初始投资550亿美元,总投资1190亿美元,投资者讨论WFE市场在CY2028年可能超过2500亿美元。
- Kioxia的LTA预期因美光不可取消五年期合同而上升;摩根大通此前认为Kioxia考虑2-3年合同,现可能跟进。
- NAND定价:投资者预期比摩根大通更看涨,预计4-6月环比+70-90%,7-9月+20-35%,10-12月+10-30%;摩根大通预测分别为+69%、+20%、+8%。
- Super High IOPS基于SLC,容量权衡比约1:3,可能进一步收紧供需平衡,且SLC单价高,对利润有正面影响。
- 东京电子受益于WFE市场增长、高DRAM权重和日元计价销售下的涨价接受度。
- SCREEN Holdings的DRAM销售占比仅12%(FY2025),低于竞争对手,但预计随着清洁工艺技术难度提升,DRAM份额将扩大。
- Advantest维持看涨,尽管面临GPU测试时间预期下降、ASIC测试时间可能缩短及市场份额担忧;期待CPU和CPO机会。
- Nittobo近期弱势原因包括管理层否认本财年进一步涨价、T-glass供需平衡担忧、PTFE对NE/NER-glass的影响以及缺乏短期催化剂;但T-glass TAM因MLC和AI应用扩大,管理层可能宣布重大投资和涨价。
- JX Advanced Metals的InP基板投资被视为长期增长支柱,计划到FY2030产能扩大7-10倍,并假设价格调整。
论述逻辑
摩根大通通过与欧美投资者会议,观察到市场对半导体和技术材料的乐观情绪,尽管存在估值担忧。报告从WFE市场前景出发,指出Terafab等大型项目推动上行预期,进而传导至设备商和材料商。Kioxia作为NAND闪存代表,受益于LTA和定价看涨,以及Super High IOPS带来的供需收紧。前端处理设备商如东京电子和SCREEN Holdings因WFE增长和DRAM权重受益。测试设备商Advantest尽管短期承压,但长期增长逻辑不变。材料商Nittobo和JX Advanced Metals分别通过T-glass扩张和InP基板投资寻求增长。整体逻辑是:宏观WFE上行→设备需求增加→材料需求增加,同时个股选择强调DRAM/台积电权重和定价能力。
关键展望
- WFE市场:摩根大通预测CY2026-2028年分别为1590亿、2050亿、2370亿美元,但存在上行空间,尤其是Terafab可能推动CY2028年超过2500亿美元。
- Kioxia:LTA合同可能从2-3年转向五年期;NAND定价预计继续上涨,但消费类应用价格将从2027年下降;Super High IOPS ramp-up可能进一步收紧供需。
- 东京电子:DRAM权重高,涨价被接受,盈利能力改善。
- SCREEN Holdings:DRAM份额预计扩大,估值折价可能收窄。
- Advantest:期待4-6月业绩简报中CPU测试仪最新趋势和管理层是否上调SoC测试仪TAM展望。
- Nittobo:管理层可能在本财年7-9月宣布重大投资和涨价,以应对FY2028后的需求。
- JX Advanced Metals:InP基板产能到FY2030扩大7-10倍,成为中期盈利支柱。
- 风险:报告未明确列出风险。
推荐标的
- Kioxia (285A): 增持,目标价155,000日元,联合覆盖Jay Kwon。
- 东京电子 (8035): 增持,目标价85,000日元。
- Advantest (6857): 增持,目标价41,000日元。
- SCREEN Holdings (7735): 增持,目标价18,000日元。
- Nittobo (3110): 增持,目标价5,800日元。
- JX Advanced Metals (5016): 增持,目标价5,700日元,联合覆盖Yasuhiro Nakada。
- 住友大阪水泥 (5232): 增持,目标价4,600日元。
- Disco (6146): 中性,目标价83,000日元。
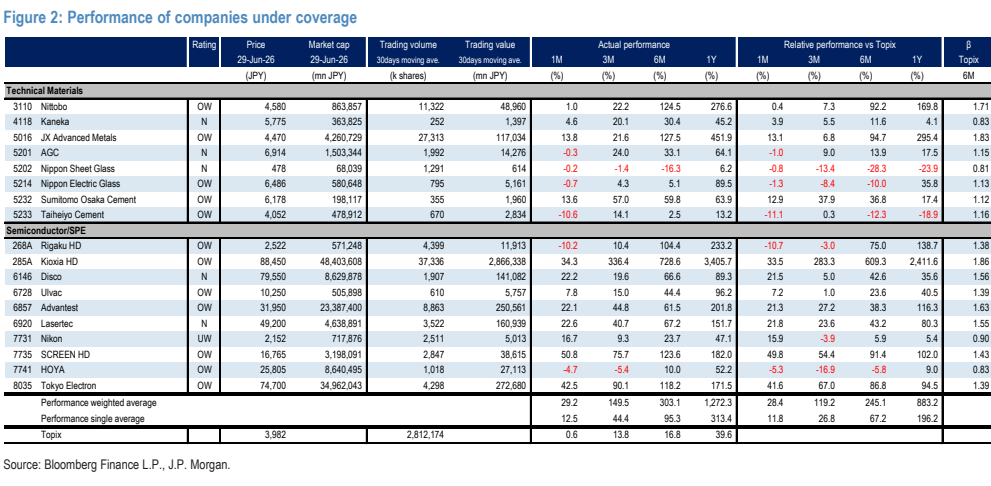
- 其他覆盖标的包括AGC、日本电气玻璃、日本板硝子、太平洋水泥、Kaneka、HOYA、Lasertec、Nikon、Rigaku Holdings、Ulvac等,评级和目标价见图表。
关键图表
图1. 覆盖公司估值