花旗 欧洲啤酒:NielsenIQ数据:欧盟销量下降 3.1%,竞争更严厉,承购疲软
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗基于NielsenIQ最新数据(截至9月6日的4周)指出,欧盟啤酒销量同比下降3.1%,较此前4周的+4.6%明显放缓,主因对比基数抬升330bps叠加终端动销疲软,其中德国销量-8.8%;正价差+1.5%使欧盟啤酒销售额同比-1.7%,低于此前4周的+6.1%。 分国别看,英国销量环比由+5.9%转负至-3.0%,意大利+7.5%(此前+7.6%)、西班牙+1.2%(此前+3.0%)、法国+1.1%(此前+8.7%)。 份额端,ABInBev美元份额改善+10bps,Carlsberg +5bps、Heineken +4bps;Diageo旗下Guinness在英国继续跑赢、份额+19bps。 公司层面,Carlsberg、Heineken、ABInBev欧盟销量分别为-1.7%、-0.9%、-1.1%,均受更高基数拖累,对应基数抬升幅度分别为+460bps、+322bps、+564bps;Diageo的Guinness英国销量+4.2%、12周趋势+12.4%。 报告同时更新Heineken(HEIN.AS,现价€69.02,评级代码1)估值:基于三阶段DCF(无风险利率3%、WACC 4%)给出目标价€93。 NielsenIQ的Total Europe汇总覆盖德国、法国、英国、意大利、西班牙、奥地利、比利时、荷兰、葡萄牙九个市场,平均覆盖约80%的非现饮渠道,非现饮平均约占西欧啤酒销售的65%。
主要观点
- 最新4周(至9月6日)欧盟啤酒销量同比-3.1%,较此前4周的+4.6%明显走弱,受对比基数抬升330bps及终端动销疲软拖累,德国尤为疲弱(-8.8%)。
- 正价差+1.5%部分对冲销量下滑,欧盟啤酒销售额最新4周同比-1.7%,低于此前4周的+6.1%。
- 区域分化明显:英国销量环比转负至-3.0%(此前4周+5.9%),意大利+7.5%(此前+7.6%)、西班牙+1.2%(此前+3.0%)、法国+1.1%(此前+8.7%)。
- 份额端ABInBev美元份额改善+10bps,Carlsberg +5bps、Heineken +4bps;Diageo旗下Guinness在英国继续跑赢并增份额+19bps。
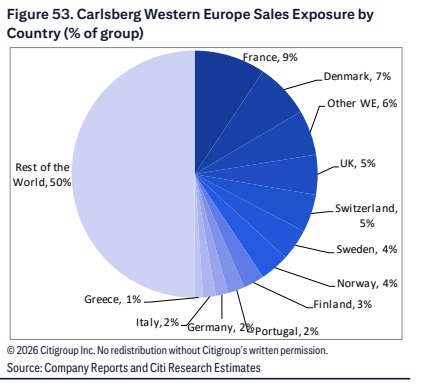
- Carlsberg:本月欧盟销量-1.7%(此前4周+1.0%),受基数抬升460bps及德国动销疲软拖累;12周Total Europe销量-0.1%,欧盟销售额4周-1.0%(12周趋势+1.3%);Total Europe价值份额+5bps(法国+52bps),4周价差+0.7%;西欧约占其销售的~50%,而NielsenIQ未覆盖占其西欧销量约30%的斯堪的纳维亚。
- Heineken:最近4周欧盟销量-0.9%(此前4周+7.8%,基数抬升322bps),Heineken品牌销量+0.7%;欧盟销售额-1.5%(12周趋势+3.8%);总价值份额+4bps,受意大利和英国跑赢驱动;4周价差-0.6%;西欧约占其销售的~35%。
- ABInBev:销量-1.1%(此前4周+6.3%,基数抬升564bps),12周趋势+3.4%;欧盟销售额4周-1.1%(12周趋势+3.8%);价差同比大致持平;价值份额+10bps,法国驱动、德国和意大利跑赢;西欧约占其销售的~5%。
- Diageo:Guinness英国销量+4.2%(此前4周+7.9%),12周趋势+12.4%;英国销售额4周+1.7%(12周趋势+8.3%);4周价差-2.7%;英国价值份额+19bps。
- 数据口径:NielsenIQ提供五个市场的详细数据及覆盖九个市场(德国、法国、英国、意大利、西班牙、奥地利、比利时、荷兰、葡萄牙)的Total Europe汇总,平均覆盖Total Europe约80%的非现饮渠道;非现饮平均约占西欧啤酒销售的65%。
- 英国市场:整体啤酒4周销售额-3.1%、销量-3.0%、价差-0.1%;AB InBev美元份额52周MAT为27.0%;Molson Coors 4周销量-9.4%、Carling品牌-18.7%、Brewdog -19.5%表现最弱;Heineken 4周销量+3.2%。
- 法国市场:整体啤酒4周销售额+0.4%、销量+1.1%、价差-0.7%;Heineken美元份额26.8%、Carlsberg 21.2%(4周份额+52bps)、AB InBev 17.0%(4周-84bps);Kronenburg品牌4周销量-11.8%。
- 意大利章节以图表跟踪各公司3个月移动平均的销量份额、价值份额及销量/价值增速,图例包含IT Beer、ABI、Carlsberg、Heineken(Figure 35-38)。
论述逻辑
- NielsenIQ公布截至9月6日4周欧洲啤酒数据 → 欧盟销量-3.1%(此前4周+4.6%),放缓主因对比基数抬升+330bps及终端动销疲软(德国-8.8%)→ 正价差+1.5%部分对冲,欧盟销售额-1.7%(此前+6.1%)→ 分区域英国-3.0%、意大利+7.5%、西班牙+1.2%、法国+1.1%,冷热不均 → 公司层面Carlsberg -1.7%、Heineken -0.9%、ABInBev -1.1%同受高基数拖累,而Diageo的Guinness在英国+4.2%、份额+19bps持续跑赢 → 份额端ABInBev +10bps、Carlsberg +5bps、Heineken +4bps小幅提升 → 报告据此更新各公司及英法意等国月度跟踪数据,并对Heineken以三阶段DCF(无风险利率3%、WACC 4%)给出€93目标价(现价€69.02)。
关键展望
- Heineken目标价€93基于三阶段DCF:假设无风险利率3%、WACC 4%,假设未来20年ROIC轨迹改善(溢价组合与已充分投资业务的经营杠杆驱动利润率提升),并在模型最后20年将ROIC回落至资本成本。
- 报告提示若相关因素偏离基准情形,股价可能难以达到目标价;Heineken关键风险包括:尼日利亚与中非(中非约占利润3-4%且波动大)、巴西(按销售额计第二大市场,Brasil Kirin降本兑现可能高于或低于预期)、汇率(约70%利润为非欧元货币)、投入成本(麦芽大麦、玻璃、铝及油价)、主要市场啤酒消费税变化以及更严厉的反酒精法规。
推荐标的
- Heineken(HEIN.AS):报告列示现价€69.02、评级代码1(01 Oct 26 16:30),目标价€93,基于三阶段DCF(无风险利率3%、WACC 4%)。
- 报告同时以NielsenIQ数据跟踪Carlsberg、ABInBev、Diageo(Guinness)的销量、价差与份额表现;在所提供的文本中未列示这三家公司的评级或目标价。
关键图表
图1. 欧洲啤酒市场总额、销量与价格组合增长率,4周趋势(同比%)

图2. 欧睿按公司划分的销量份额(2019年)

图3. 按品牌划分的销售额增长率,3个月移动平均
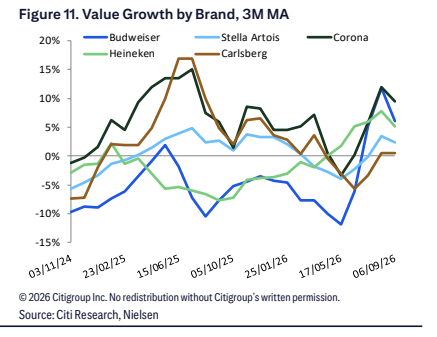
图4. 尼尔森按公司划分的销量份额(12个月)

图5. 按公司划分的销售额增长率,3个月移动平均
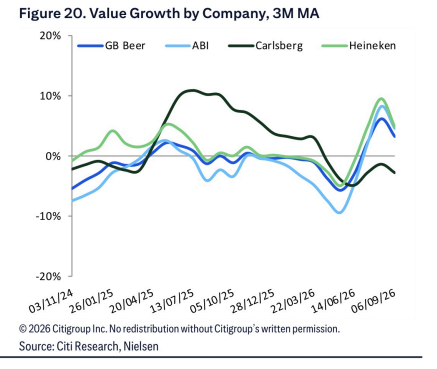
图6. 尼尔森按公司划分的销量份额(12个月)
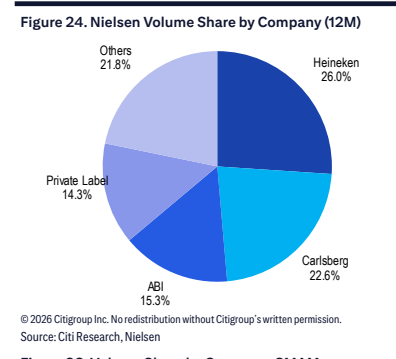
图7. 意大利尼尔森啤酒数据摘要(同比%)
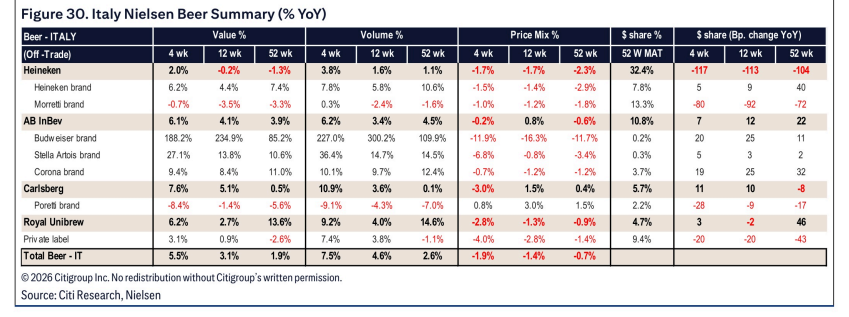
图8. 欧睿按公司划分的销量份额(2019年)
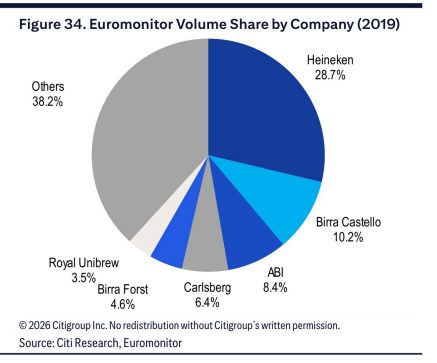
图9. 西班牙尼尔森啤酒数据摘要(同比%)

图10. 欧睿按公司划分的销量份额(2019年)

图11. 喜力西欧各国销售敞口(占集团比重)
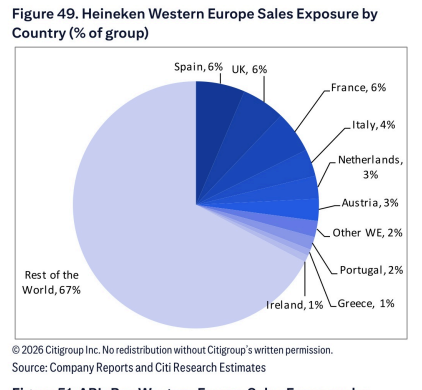
图12. 嘉士伯西欧各国销售敞口(占集团比重)