花旗 星期一采矿速递
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
过去一个月矿业板块1年前瞻EV/EBITDA持续回落,目前报7.2x,低于8月下旬的c8.2x,但仍高于长期均值c6.4x、位于均值上方约1个标准差;同期板块相对大盘的估值折价由42%走阔至48%。 花旗将本轮估值收缩归因于美债收益率上行与美联储加息,二者压低贵金属、铁矿石、铝和锌价格并拖累矿业股表现。 2026年之后,2年前瞻EV/EBITDA仅为c6.0x,花旗认为这暗示矿业公司共识盈利面临下修风险,当前倍数或反映市场预期盈利在更低商品价格上落定,与2021–22年商品牛市期间估值收缩、市场提前定价盈利常态化的情形类似。 个股层面,NST于9月25日拒绝Gold Fields提案后,GFI表示“继续寻求接触”,彭博报道其正考虑提高现金对价;按GFI前日收盘US$36.78测算,30%溢价需A$17.6bn现金,对应合并2027E净债务/EBITDA 0.96x、仍在GFI低于1.0x的目标内,40%和50%现金比例分别推高至1.12x和1.28x,而US$4bn资产处置可将30%情形降至0.71x。 花旗判断GFI大概率留在谈判桌上并具备提高现金比例的灵活性,现行提案价值A$23.7/sh、较NST收盘溢价2%,对NST维持Neutral。 报告其余部分为常规数据面板:LME铜、铝、镍、锌、铅库存与平均库存天数,金、铂、钯、银与Brent油价,以及BHP、Rio Tinto、Anglo American、Glencore股价走势。
主要观点
- 矿业板块过去一个月估值持续回落:1年前瞻EV/EBITDA目前为7.2x,低于8月下旬的c8.2x,但仍高于长期均值c6.4x、处于均值上方约1个标准差。
- 估值收缩的驱动因素是美债收益率上升与美联储加息,后者压低贵金属、铁矿石、铝和锌价格并拖累矿业股,同期板块相对大盘估值折价从42%走阔至48%。
- 2年前瞻EV/EBITDA处于更低的c6.0x,花旗认为这暗示矿业共识盈利面临下修风险。
- 历史参照:2021–22年大宗商品上涨期间估值倍数反而收缩,因市场难以将久期计入高企的板块盈利、并已在定价盈利常态化。
- 报告以四张图展示板块绝对/相对EV/EBITDA与绝对/相对PE的长期走势及其相对均值±1个标准差区间(Figure 1–4)。
- NST于9月25日拒绝Gold Fields提案后,GFI表示将继续寻求接触;彭博9月29日报道GFI在权衡提高现金对价比例。
- 现金对价测算:GFI 9月25日收盘US$40.38时30%溢价需A$15.5bn现金;按前一日收盘US$36.78,同样溢价需A$17.6bn,合并2027E净债务/EBITDA为0.96x,仍在GFI低于1.0x的目标之内。
- 情景测算:现金比例提高至40%和50%时杠杆分别达1.12x和1.28x;若配合US$4bn资产处置,30%现金情形可降至0.71x。
- 花旗结论:GFI可能留在谈判桌上并保留提高现金比例的灵活性,低于1.0x的杠杆目标并非不可调整;30%情形符合目标、40%在动用该灵活性的情况下可以实现;现行提案价值A$23.7/sh、较NST收盘价高2%,NST维持Neutral。
- 常规数据面板:LME铜、铝、镍、锌、铅库存及五种金属平均库存天数走势更新。
- 贵金属与能源价格面板:金、铂、钯、银(美元/盎司)及Brent原油(美元/桶)价格走势更新。
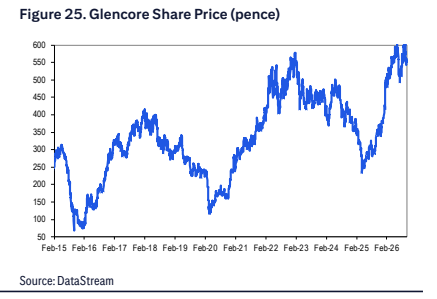
- 多元化矿业面板:BHP、Rio Tinto、Anglo American、Glencore股价(便士)走势,并附Companies Mentioned评级价格列表。
论述逻辑
- 美债收益率上行+近期美联储加息 → 贵金属、铁矿石、铝、锌价格回落 → 矿业股走弱,板块1年前瞻EV/EBITDA一个月内由c8.2x降至7.2x,相对大盘估值折价由42%扩至48% → 2年前瞻倍数仅c6.0x,对照2021–22年牛市中市场对盈利常态化的提前定价经验 → 花旗推断当前估值隐含共识盈利下修风险、市场预期盈利在更低商品价格水平企稳 → 个股层面NST拒绝GFI提案后GFI寻求继续接触并考虑提高现金比例 → 测算显示30%现金溢价对应合并2027E净债务/EBITDA 0.96x(仍低于1.0x目标),40%/50%分别为1.12x/1.28x,US$4bn资产处置可将30%情形降至0.71x → 结论:GFI大概率留场且40%现金可行,提案价值A$23.7/sh(较NST收盘高2%),NST维持Neutral。
关键展望
- 花旗提示矿业共识盈利存在下修风险:2年前瞻EV/EBITDA c6.0x被解读为市场预期盈利在更低商品价格上落定。
- GFI-NST交易后续观察点:花旗判断GFI可能继续留在谈判桌并具备提高现金对价的灵活性,低于1.0x的杠杆目标并非不可动摇;30%现金情形符合目标,动用灵活性后40%亦可实现。
- 报告未给出板块目标倍数、个股目标价或明确时间窗口的量化预测。
推荐标的
- Gold Fields Ltd(GFIJ.J 报价R598.95;GFI.N 报价US$35.79;评级代码1,按Citi评级定义对应Buy):作为NST收购方,花旗判断其可能留在谈判桌并具备提高现金比例的灵活性。
- Northern Star Resources Ltd(NST.AX 报价A$24.77;评级代码2,对应Neutral):GFI现行提案价值A$23.7/sh、较NST收盘高2%,花旗对NST维持Neutral。
- BHP Group Plc(BHPB.L 报价£31.58;评级代码2,对应Neutral)。
- Glencore PLC(GLEN.L 报价£5.45;评级代码1,对应Buy)。
- Rio Tinto PLC(RIO.L 报价£69.54;评级代码2,对应Neutral)。
- Anglo American:仅在Figure 24股价图表中出现(便士计价),未列入Companies Mentioned评级与价格列表。
关键图表
图1. 行业EV/EBITDA——相对于市场的绝对值
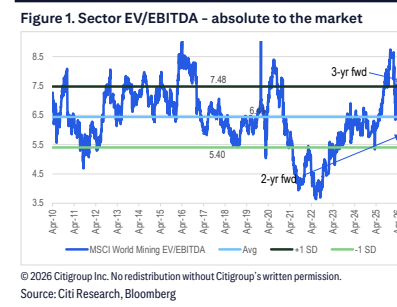
图2. 行业市盈率(PE)——相对于市场的绝对值
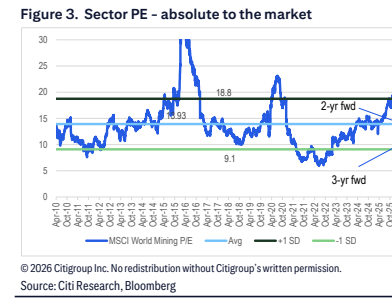
图3. LME铜库存(千吨)
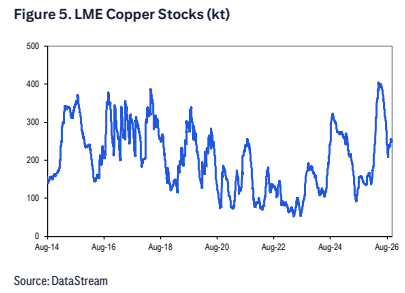
图4. LME锌库存(千吨)
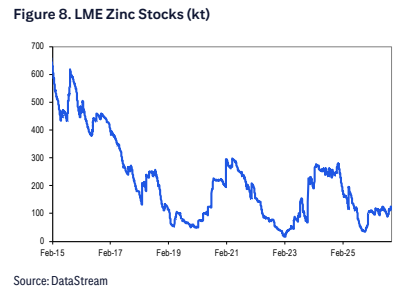
图5. 平均库存天数(5种金属)
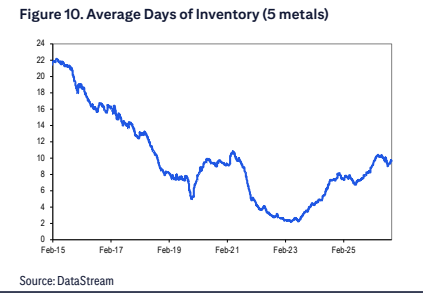
图6. 铝(美元/吨)
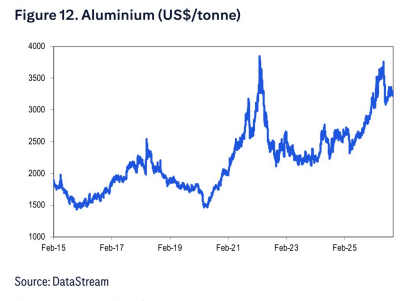
图7. 锌(美元/吨)
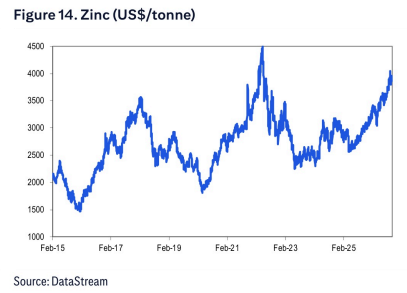
图8. 锡(美元/吨)
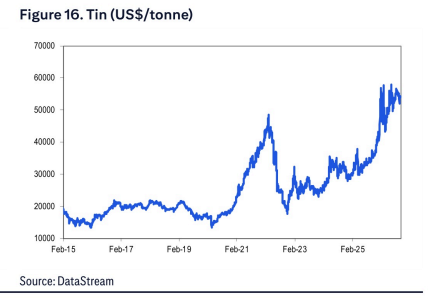
图9. 铂金(美元/盎司)

图10. 布伦特原油(美元/桶)
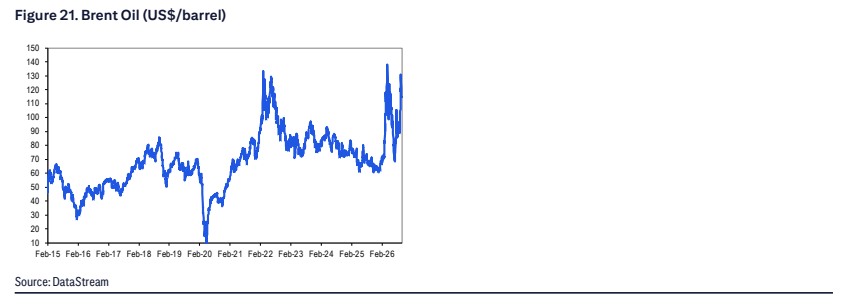
图11. 力拓股价(便士)
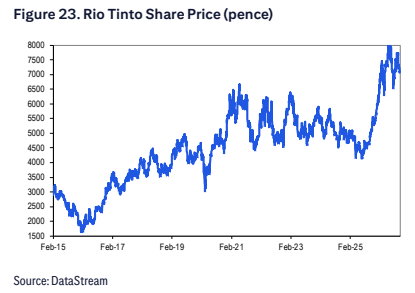
图12. 嘉能可股价(便士)