天风证券 产业赛道与主题投资风向标:科技主题活跃度回升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为天风证券每周投资策略专题,统计区间2026年9月14日至9月18日。 当周全A上涨1.7%,但全A日均成交额为18019亿元,较前周减少854亿元,市场活跃度下行;平均每日上涨家数为2802家,较前周增加914家,平均涨停家数由56家减少至55家。 两融余额回升至26391亿元(截至9月17日),资金主要流向电路板概念(净流入23.30亿元);拥挤度方面电路板拥挤度分位数达100.0%、环比上行11.30 PCT,挖掘机概念环比增幅较大。 报告重点覆盖三大主题:MLCC(村田停产部分常规料号、三星电机调涨报价,预估对OEM、ODM客户平均上调消费级X5R产品价格25%至30%,AI Server用高端X6S产品平均涨幅10%至20%)、PCB(头部厂商高端产线24小时满负荷运转,订单排期延长至2027年第一季度,交期从4至6周拉长至12至20周,部分超算级AI服务器PCB达78层、单机柜价值突破41万元,高端产品溢价空间达30%至50%)、光通信(英伟达向Lumentum、Coherent、Marvell各注资20亿美元,今年2月我国光纤出口量达3779.9吨,较2018年历史高点增长17.6倍)。 政策面,住建部表示二手房交易占比前8个月达52%、首次超过新房;央行开展5000亿元买断式逆回购;8月末债券和股票融资在社会融资规模增量中占比升至50.31%,超过贷款。 产业趋势方面,华为发布采用NPO技术的昇腾960超节点(4096卡规模、8E FP8算力),昇腾960DT提前至2027年Q1推出;TrendForce预估2030年全球数据中心电力需求490.7GW、电网可供容量222.6GW、缺口268GW,我国“十五五”将投入超5万亿元建设新型电网;Anthropic呼吁放缓AI模型迭代,马斯克、奥尔特曼表示赞同。
主要观点
- 当周(9.14-9.18)全A上涨1.7%,但日均成交额18019亿元,较前周减少854亿元,市场活跃度下行;平均每日上涨家数2802家,较前周增加914家,平均涨停家数由56家减少至55家。
- 两融余额回升至26391亿元(截至9月17日),两融资金主要流向电路板概念,当周电路板概念净流入23.30亿元,居概念净流入首位。
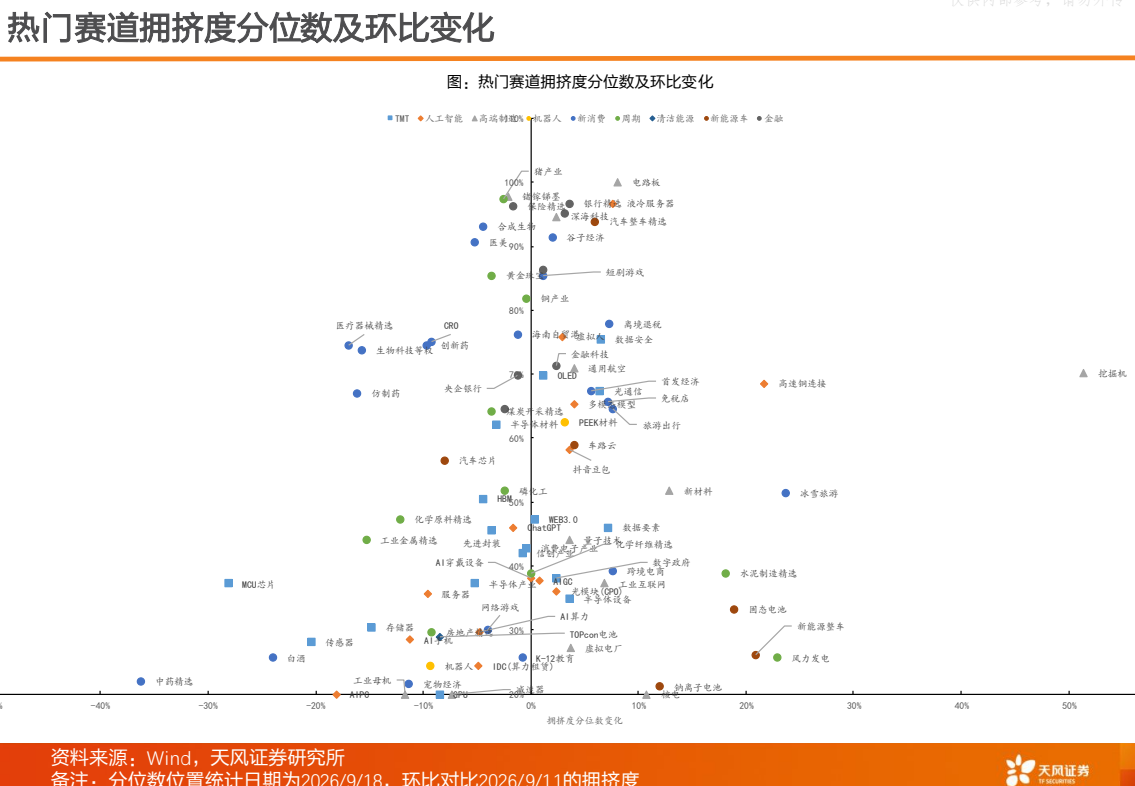
- 拥挤度方面,电路板拥挤度分位数达100.0%、环比上行11.30 PCT,为高位上行;挖掘机概念环比上周增幅较大。
- 涨幅TOP20赛道中,CRO以12.5%领涨,半导体设备涨11.8%,先进封装涨10.2%;电路板涨7.7%且拥挤度分位数环比上行11.30 PCT,光通信涨5.7%、拥挤度环比上行15.60 PCT。
- MLCC:村田宣布2026会计年度停产部分消费级常规系列及车用规格系列特定料号,腾出产能优先保障AI服务器用高附加价值产品;三星电机针对OEM、ODM客户调涨2026年第四季报价,预估消费级X5R产品平均上调25%至30%,AI Server高端X6S产品平均涨幅10%至20%。
- TrendForce判断MLCC产业正式迈入涨价循环,预估第四季将延续供需缺口扩大、价格走升的态势;村田计划2028财年将AI服务器用MLCC产能较当前水平提升两成,预计AI领域MLCC需求增长至少延续至2028年。
- PCB:AI算力需求推动行业从“量的增长”向“质的提升”转型,高频高速(≥112Gbps)、超低损耗材料、高阶HDI(≥5阶)、高多层(≥20层)成为标配;截至2026年5月头部厂商高端产线24小时满负荷运转,订单排期普遍延长至2027年第一季度,交期从4至6周拉长至12至20周。
- 部分超算级AI服务器PCB层数达78层,单机柜价值突破41万元,高端产品溢价空间达30%至50%。
- 光通信:2026年3月英伟达密集完成对三家光通信核心供应商投资,分别向Lumentum和Coherent各注资20亿美元,月底向Marvell Technology投资20亿美元;台积电制造产能限制成为制约2026年光通信供应链的关键因素。
- 光纤价格方面,G.652D光纤运营商集采价格自2025年三季度以来持续回暖、现已突破百元;今年2月我国光纤出口量达3779.9吨,较2018年历史高点增长17.6倍,金额同比上升126.8%。
- 政策面:住建部表示“十五五”房地产进入存量时代,二手房交易占比从2020年的27%提升至2025年的46%,今年前8个月达52%、首次超过新房,将推进现房销售制。
- 工信部等十部门发布《医药工业发展“十五五”规划》,提出2030年规模以上医药工业企业营收超3.5万亿元、创新药产业规模增速年均达20%以上、首创新药占全球比例达25%以上等目标。
- 央行9月15日开展5000亿元买断式逆回购(期限6个月、181天);8月末社融存量464.8万亿元、同比增长7.2%,M2余额356.81万亿元、同比增长7.5%,前8个月债券和股票融资在社融增量中占比升至50.31%,较五年前同期高出近20个百分点。
- 国家药监局发布全球首个采用AI处理脑电数据的脑机接口医疗器械标准,将于明年9月1日起正式实施。
- 华为发布业界首个采用NPO技术的昇腾960超节点,单个超节点4096卡规模,最大提供8E FP8算力、1PB HBM容量,用5500个Hi-ONE替代原本4万8千颗800G光模块,降低超550千瓦功耗;昇腾960DT提前至2027年Q1推出、960PR提前至2027年Q3推出,后续坚持一年一代,970计划2028年、980计划2029年推出。
- TrendForce预估至2030年全球数据中心电力需求容量达490.7GW、电网可供容量222.6GW、供需缺口268GW,供需自2026年起背离、2028年后明显放大;我国“十五五”期间将投入超5万亿元建设新型电网。
- Anthropic首席执行官呼吁AI行业放缓新模型开发速度以确保模型与人类目标一致并做好安全防护,马斯克发文“达里奥说得对”,奥尔特曼也表示同意。
- 美国钨废料出口禁令生效后多国收紧管控:英国国家财富基金宣布投资最高7100万英镑重启德文郡钨锡矿,津巴布韦暂停锑和钨出口,越南提议将钨从允许出口矿产清单中剔除;去年中国钨矿产量约占全球79%,鹿特丹仲钨酸铵价格18个月内翻了九倍。
- 具身智能方面,Figure发布Helix 2.5模型,搭载该模型的Figure 03机器人可实现零样本全身自主作业,在陌生房屋内完成整理客厅、折毛巾、铺床等长时序任务;高端制造方面,蓝箭航天朱雀二号改进型遥七火箭一箭十星发射千帆星座组网卫星,为国内民营航天首次承接大型星座组网任务,千帆星座计划2026年底完成324颗卫星组网。
论述逻辑
- 报告以周度市场数据为起点:全A上涨1.7%但日均成交额18019亿元、较前周减少854亿元,活跃度下行,而两融余额回升至26391亿元并集中流向电路板等科技概念,叠加电路板拥挤度分位数升至100.0%,指向科技主题活跃度回升但结构性分化明显。在此基础上,报告沿三条产业链验证景气:MLCC端由村田停产常规料号、三星电机调涨25%至30%报价确认涨价循环开启;PCB端由高端产线满负荷、订单排期延长至2027年第一季度、交期拉长至12至20周确认量价齐升;光通信端由英伟达三笔各20亿美元投资确认需求扩张,同时台积电产能限制、G.652D光纤集采价突破百元、光纤出口量较2018年高点增长17.6倍确认供给约束。政策与产业事件(十五五规划、5000亿元买断式逆回购、昇腾960超节点、数据中心电力缺口268GW)进一步支撑科技主线叙事,最终以产业发展进程、政策落地和宏观经济波动三项风险收尾。
关键展望
- MLCC:TrendForce预估第四季将延续供需缺口扩大、价格走升态势;村田预计AI领域MLCC需求增长至少延续至2028年,并计划2028财年将AI服务器MLCC产能提升两成,后续定价策略保持稳定。
- PCB:高端产线订单排期普遍延长至2027年第一季度,AI服务器高频高速(≥112Gbps)、高阶HDI(≥5阶)、高多层(≥20层)需求为核心。
- 算力电力:TrendForce预估全球数据中心电力供需自2026年起背离、2028年后缺口明显放大,至2030年缺口达268GW,电力建设有望持续景气。
- 事件日历:Meta Connect 2026将于9月23-24日展示AI、AI智能眼镜及VR最新突破;美光将于9月30日发布2026财年第四季度财报。
- 风险提示:产业发展进程不及预期;政策出台和落地具备不确定性;宏观经济波动。
推荐标的
- 报告未明确给出个股投资评级或目标价,属周度策略专题;文中提及的产业相关公司包括村田制作所、三星电机、英伟达、Lumentum、Coherent、Marvell Technology、台积电、华为、Figure、蓝箭航天、Meta、美光等,均为主题事件叙述,不构成评级推荐。
关键图表
图1. 近期 市 场 表现 及 重点 事件
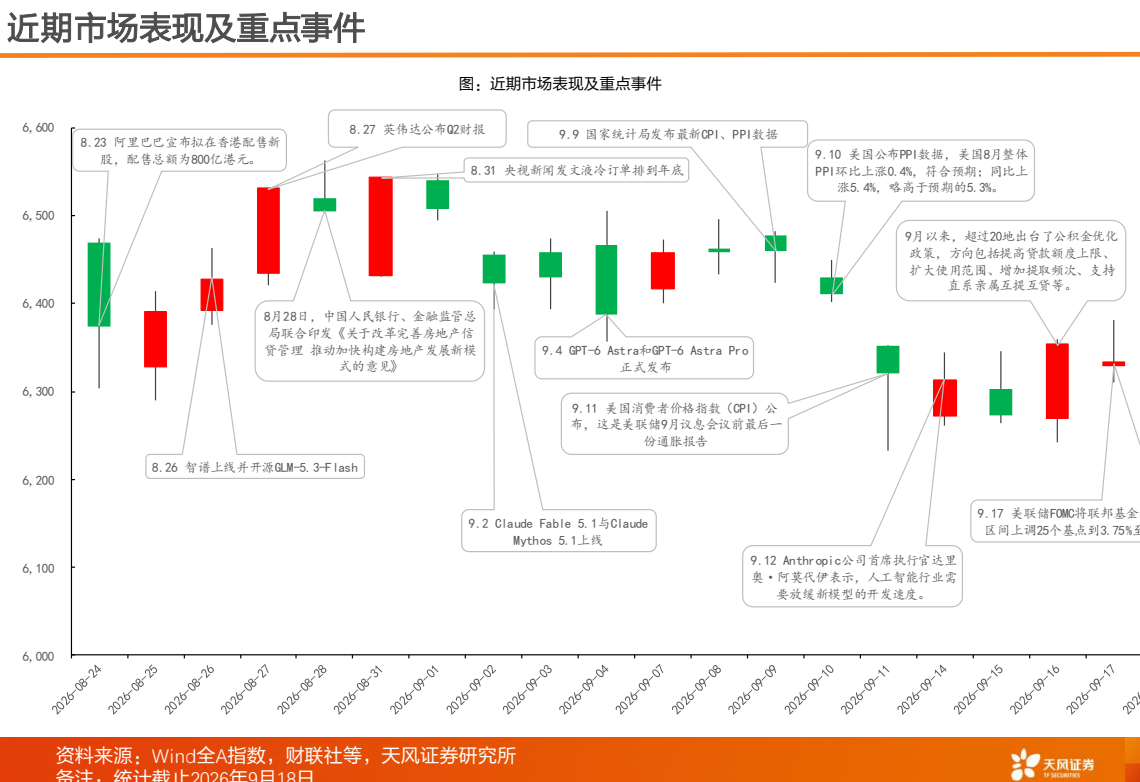
图2. 涨停 、 连 板 情况
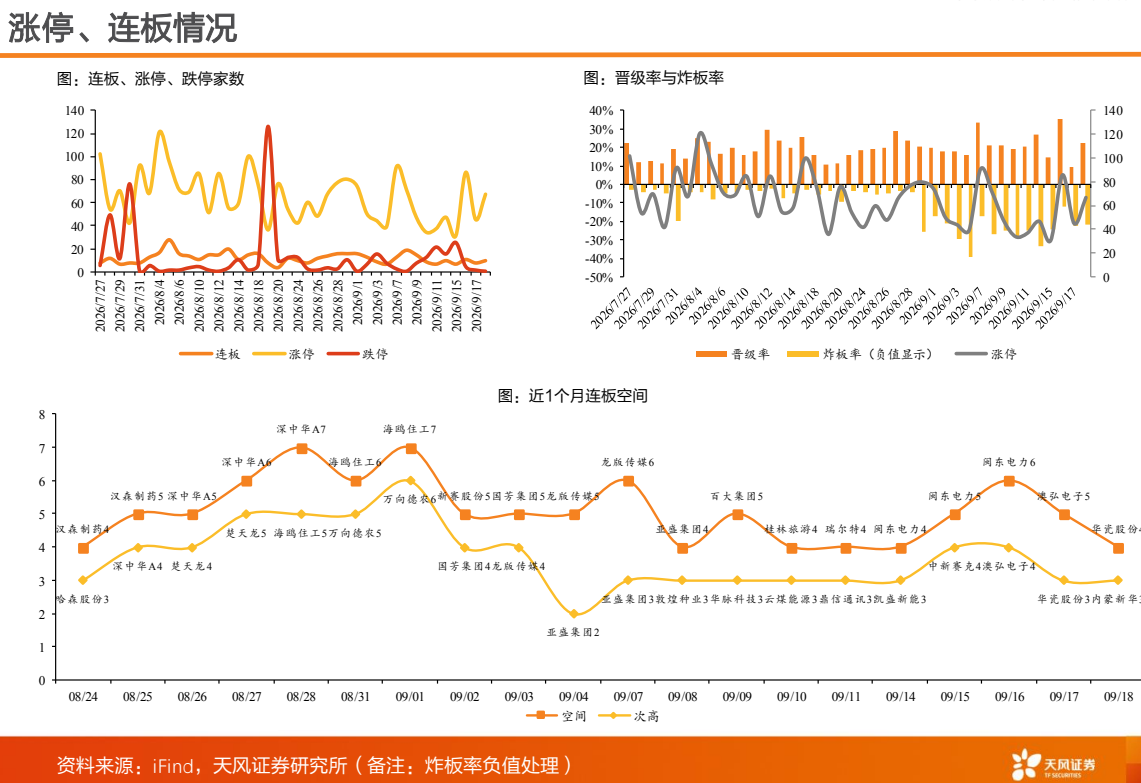
图3. 杠杆 资金 情况
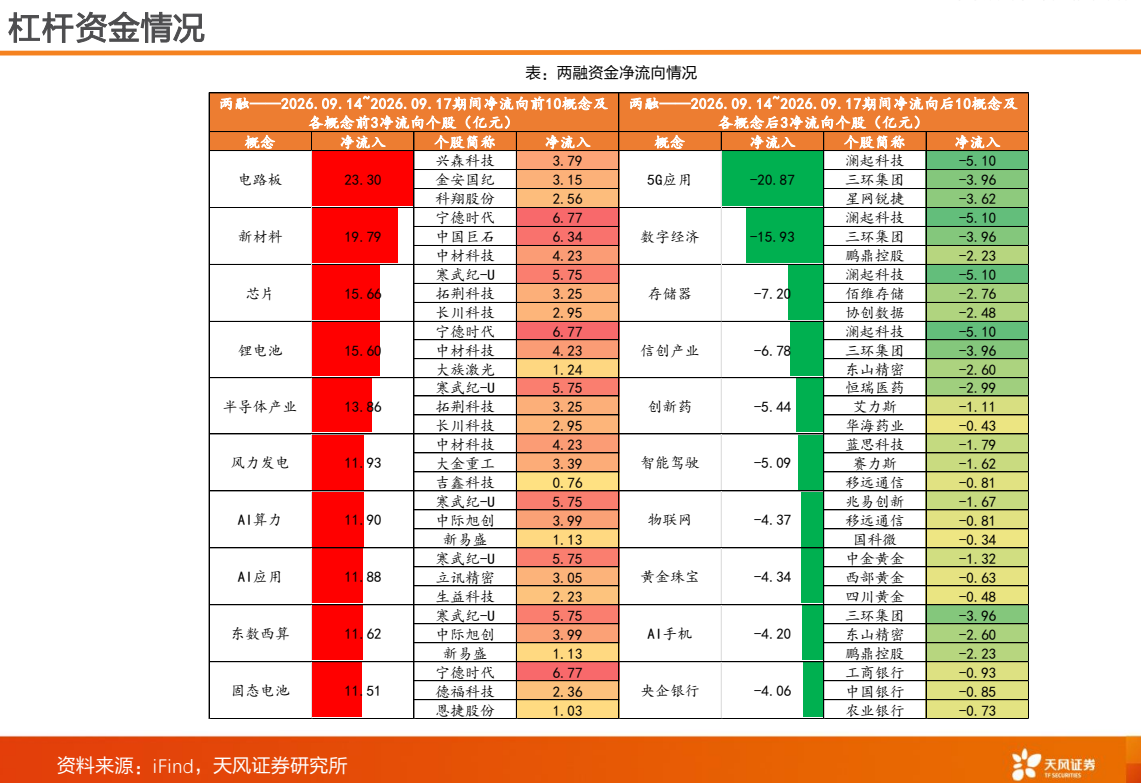
图4. 热门 赛 道 拥挤 度 分 位 数 及 环比 变化