瑞银 全球科技硬件与智能手机:内存将继续对27年智能手机造成压力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
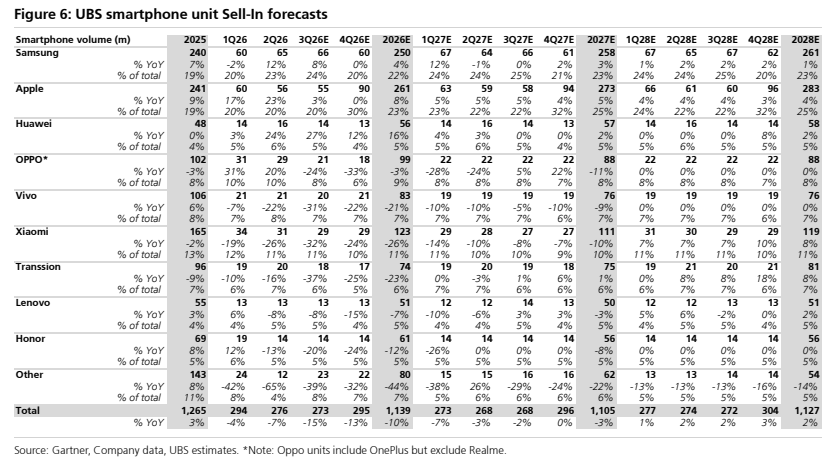
瑞银发布的全球智能手机研报指出,内存采购在2027年对智能手机OEM厂商而言将比2026年更具挑战性,主因内存制造商持续优先供货超大规模数据中心和AI客户,导致内存供应成为关键瓶颈。 瑞银将2027年全球智能手机出货量(Sell-In)预测下调至1.11bn(同比-3%),此前预期为1.16bn(同比+2%),同时维持2026年出货量1.14bn(同比-10%)不变,并首次给出2028年预测为1.13bn(同比+2%)。 成本端,预计到4Q26E内存将占旗舰/高端机型BOM成本的35%、低端机型的56%(高于4Q25的13%/29%),DRAM/NAND上行周期预计至少分别延续至2Q28E和4Q27E。 需求端,高端机型抗跌性更强,苹果与三星将延续相对中国安卓厂商的跑赢态势。 供应链投资上,瑞银建议精选标的,偏好内存及MLCC供应商,如联发科、三星电子、台积电、SK海力士、美光等,对小米、传音、苹果持中性评级,对大立光持卖出评级。
主要观点
- 瑞银亚太科技调研显示,除三星外的安卓阵营组装量在2027年仍面临下行风险,苹果和三星则相对具备韧性。
- 内存厂商优先保障AI和超大规模客户供应,导致内存瓶颈加剧,2027年智能手机采购环境比2026年更加严峻。
- 瑞银进一步下调2027年智能手机出货量预测至1.11bn(同比-3%),此前为1.16bn(同比+2%),初次引入2028年预测1.13bn(同比+2%),维持2026年1.14bn(同比-10%)。
- 内存占旗舰/高端机型BOM成本预计在4Q26E升至35%,低端机型升至56%(4Q25分别为13%/29%),基准情景预计DRAM上行周期至少延至2Q28E、NAND延至4Q27E。
- 小米评论亦印证成本压力,称内存目前占智能手机平均BOM成本的40%,低端机型BOM成本占比达50-60%。
- 零部件涨价持续挤压OEM利润,若通过提高ASP转嫁成本则可能进一步削弱终端需求;长期来看,苹果及三星的高端产品组合使其成本控制能力更强。
- 2026年7月至今(Jul '26 YTD)全球实销(Sell-Through)同比下滑8.4%,苹果(+8.9%)和三星(-4.8%)明显优于中国安卓厂商(Vivo -16.4%、小米 -17.9%、Oppo -18.4%、传音 -22.4%)。
- iPhone供应链预计2027年将是强劲年份,iPhone Duo预计在前12个月贡献约10m台出货量,叠加新发售节奏驱动同比正增长;三星预计出货量和份额增加但盈利能力仍存担忧。
- 智能手机板块维持精选策略,偏好内存和MLCC供应链标的,对终端OEM整体保持中性或谨慎。
论述逻辑
- 内存厂商重心向AI及超大规模客户倾斜导致产能受限 -> 2027年手机OEM内存采购困难且BOM成本急剧攀升(4Q26E旗舰35%/低端56%) -> 成本压力侵蚀利润且涨价抑制需求 -> 瑞银下调2027年全球出货量至1.11bn(同比-3%) -> 高端机型抗周期韧性强于低端,苹果与三星份额优于中国安卓同行 -> 建议规避低端占比较高的OEM与个别供应链,超配内存/MLCC及核心半导体龙头。
关键展望
- 出货量预测更新:2026E预计出货量1.14bn(-10% YoY),2027E出货量下调至1.11bn(-3% YoY),2028E出货量初次预测为1.13bn(+2% YoY)。
- 内存周期时间窗口:基准情景下,DRAM上行周期预计至少延续至2Q28E,NAND上行周期至少延续至4Q27E。
- 关键产品催化:iPhone Duo在前12个月出货量预计达约10m台,配合新发布节奏推动苹果2027年出货量实现同比正增长。
- 行业主要风险:宏观经济变动对消费电子周期的影响;产品发布时机、设计或渠道不佳导致市场份额迅速丢失;供应链库存周期波动以及行业研发创新竞争加剧。
推荐标的
- 联发科 (2454.TW):买入评级(亚太核心买入名单 APAC Key Call Buy),价格 NT$5,010(2026年9月21日)。
- 三星电子 (005930.KS):买入评级(亚太核心买入名单 APAC Key Call Buy),价格 Won274,000(2026年9月21日)。
- 日月光投控 (3711.TW):买入评级,价格 NT$663.00(2026年9月21日)。
- 鸿海 (2317.TW):买入评级,价格 NT$250.00(2026年9月21日)。
- 长电科技 (600584.SS):买入评级,价格 Rmb72.22(2026年9月21日)。
- 美光科技 (MU.O):买入评级,价格 US$1,015.8(2026年9月18日)。
- 村田制作所 (6981.T):买入评级,价格 ¥7,763(2026年9月18日)。
- SK海力士 (000660.KS):买入评级,价格 Won1,868,000(2026年9月21日)。
- 三星电机 (009150.KS):买入评级,价格 Won1,429,000(2026年9月21日)。
- 台积电 (2330.TW):买入评级,价格 NT$2,480(2026年9月21日)。
- 苹果 (AAPL.O):中性评级,价格 US$336.13(2026年9月18日)。
- 乐金显示 (034220.KS):中性评级,价格 Won8,520(2026年9月21日)。
- 卓胜微 (300782.SZ):中性评级,价格 Rmb76.34(2026年9月21日)。
- 传音控股 (688036.SS):中性评级,价格 Rmb54.45(2026年9月21日)。
- 小米集团 (1810.HK):中性评级,价格 HK$27.58(2026年9月21日)。
- 大立光 (3008.TW):卖出评级,价格 NT$6,400(2026年9月21日)。
关键图表
图1. 最青睐/最不青睐股票名单
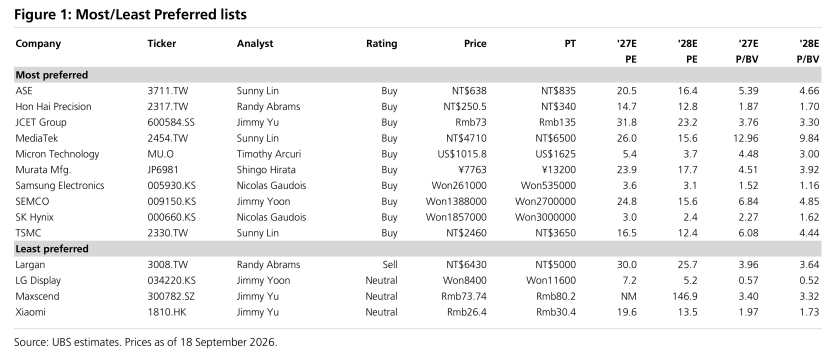
图2. DRAM/NAND占旗舰智能手机BOM成本比例
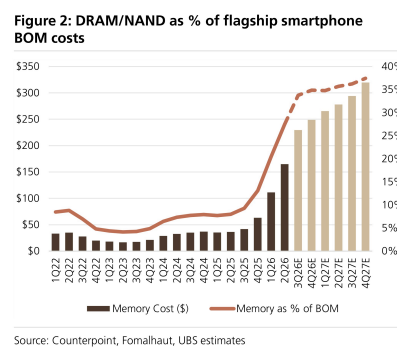
图3. DRAM/NAND占低端智能手机BOM成本比例
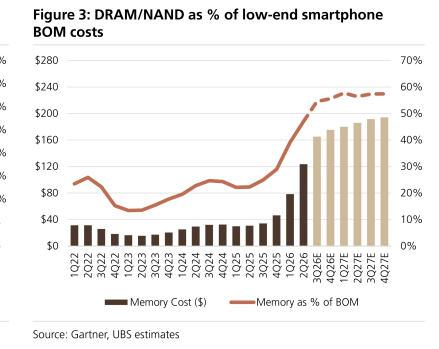
图4. 主要OEM厂商智能手机Sell-Through同比增速,2025年1月至2026年7月
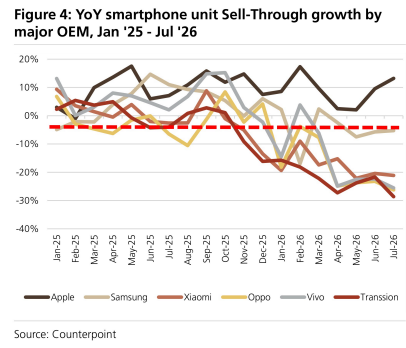
图5. 主要OEM厂商智能手机Sell-Through同比增速,2026年7月年初至今
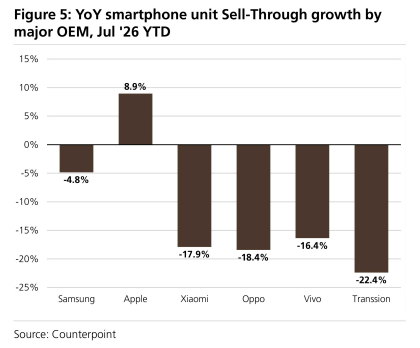
图6. 瑞银智能手机Sell-In出货量预测