中信建投 交通运输行业:2026年交通运输行业中期报告总结
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026 年上半年中信交运指数下跌 14.0%,同期沪深 300 指数上涨 7.5%,交运各子板块呈现显著分化,仅航运板块跑赢大盘。 航运板块受美伊冲突、关税扰动、补库及周转效率下降推动全面走强,6 月末 SCFI 同比上涨 74%,VLCC 中东—中国 TD3C 航线均价升至 321180 美元/天,汽车船 PCC 运价二季度同比上涨 26%。 快递物流在“反内卷”推动下价格修复,上半年规模以上业务量完成 1003.8 亿件,平均单价同比增长 2.2%,头部企业利润大幅改善。 港口货物吞吐量同比增长 2.0%,铁路客货运量分别增长 5.0%和 2.5%。 航空机场板块受高油价拖累严重,尽管客运国际航线旅客周转量同比增长 11.3%、货邮运输量增长 6.0%,但国内航油出厂价同比大涨 38.4%,致使主要航司二季度集体转亏。 中信建投维持交运行业“强于大市”评级,预计下半年航运高景气与快递盈利修复延续,而航空机场仍受制于油价高位。
主要观点
- 交运板块整体跑输沪深 300,子行业中仅航运板块取得超额收益。
- 集装箱海运运价低开高走,二季度抢运需求爆发带动 SCFI 大幅反弹。
- 地缘冲突导致原油航运效率受阻,油轮即期运价升至历史性高位水平。
- 中国新能源车等出口旺盛推动特种船需求,大宗商品回暖拉动干散货 BDI 上行。
- 快递行业“反内卷”成效显著,单票价格持续修复,龙头企业盈利增速亮眼。
- 港口吞吐量保持稳健增长,集装箱与煤炭领跑,但原油吞吐量明显承压。
- 公路客运量有所回落,公铁货运与铁路客运均实现不同程度正增长。
- 国内航油出厂价大涨 38.4%,严重压制航空客运与航空货运盈利释放。
- 航空客运一季度曾实现全行业集体盈利,但二季度因燃油成本激增再度转入大面积亏损。
- 机场国际客流稳步恢复带动非航收入改善,但各机场因资本开支及非经项目导致业绩分化。
论述逻辑
- 地缘政治冲突(美伊冲突/红海局势)与关税扰动 -> 引发全球航线重构、绕航及港口周转效率降低 -> 有效运力供给大幅缩减叠加海外抢运与补库需求 -> 推升集运、油运及干散货运价维持历史高位区间。
- 行业监管持续推进“反内卷”政策 -> 快递企业从低价换份额转向兼顾规模与盈利质量 -> 行业单票均价企稳回升(二季度单价同比增长 3.5%) -> 推动通达系与极兔等快递龙头净利润迎来大幅修复。
- 国际地缘局势推动原油价格高企 -> 国内航油出厂价同比大涨 38.4% -> 航空客运票价难以完全传导油价成本 -> 导致客运航司二季度集体陷入深度亏损,吞噬一季度扭亏成果。
关键展望
- 预计下半年美伊冲突持续、红海复航不明朗叠加圣诞补库,集运与油运运价中枢将保持高位运行。
- 中国扩大成品油出口数量,预计后续成品油运价中枢有望进一步抬升。
- 快递业进入传统淡旺季切换期,“反内卷”监管延续下,成本管控与差异化服务将主导格局分化。
- 油价走势仍是下半年航司盈利的核心决定变量,若中东局势未缓和,航司盈利将持续承压。
- 需警惕人民币汇率大幅波动、地缘局势进一步恶化导致跨境运输受阻,以及油价大幅上涨推高各环节成本的风险。
推荐标的
- 中远海控(集运核心标的:2026H1 营收 1119.2 亿元,归母净利润 134.2 亿元,Q2 归母净利润同比增长 29%,净利率处行业头部)。
- 中远海能(油运核心标的:2026H1 营收 151.5 亿元,扣非归母净利润 45.5 亿元同比增长 143.2%,直接受益于高运价环境)。
- 招商轮船(油散核心标的:2026H1 营收 196.5 亿元同比增长 56.2%,归母净利润 69.6 亿元同比增长 227.6%)。
- 中远海特(特运核心标的:2026H1 营收 144.5 亿元同比增长 34.1%,归母净利润 13.7 亿元同比增长 66.2%,受益于汽车及设备出海)。
- 中通快递-W(快递核心标的:2026H1 包裹量 201.54 亿件同比增长 9.6%,归母净利润 51.7 亿元,单季利润规模领跑通达系)。
- 申通快递(快递核心标的:2026H1 业务量同比增长 15.81%,归母净利润 10.3 亿元同比增长 128.3%,增速领跑行业)。
- 圆通速递(快递核心标的:2026H1 业务量同比增长 9.52%,归母净利润 31.8 亿元同比增长 73.4%,单票成本持续下降)。
- 顺丰控股(综合物流核心标的:2026H1 扣非归母净利润 49.75 亿元同比增长 9.3%,同城与国际业务改善增强经营韧性)。
- 春秋航空(航空客运核心标的:成本管控能力突出,在二季度行业大额亏损下实现韧性盈利,26H1 归母净利润 10.4 亿元)。
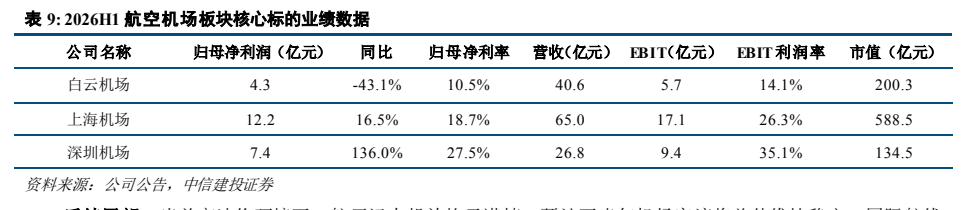
- 上海机场(机场核心标的:2026H1 归母净利润 12.2 亿元同比增长 16.5%,受益于产能爬坡及国际客流推动免税非航收入修复)。
关键图表
图1. 2026H1 交运各子版块(中信指数)涨跌幅
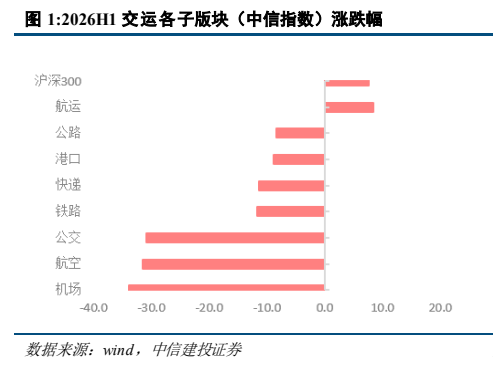
图2. 2026Q2 交运各子版块(中信指数)涨跌幅
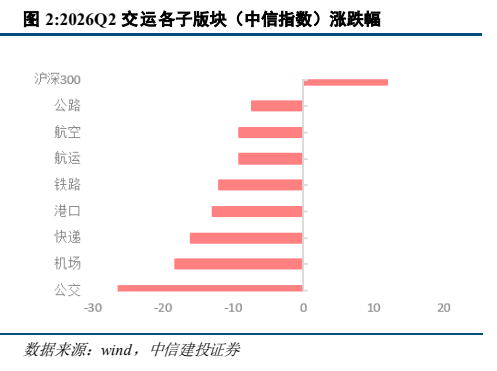
图3. 表 2: 2026H1 油运核心标的业绩数据
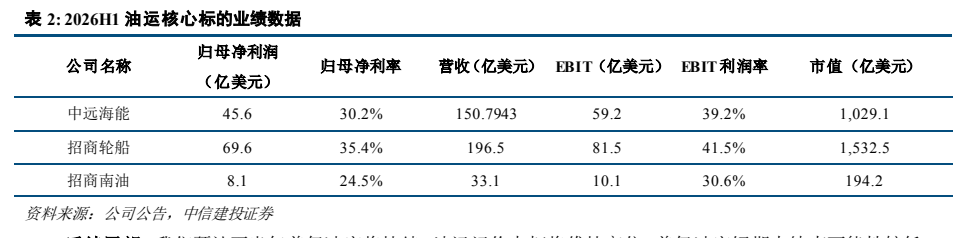
图4. 表 3: 2026H1 散运&特运核心标的业绩数据
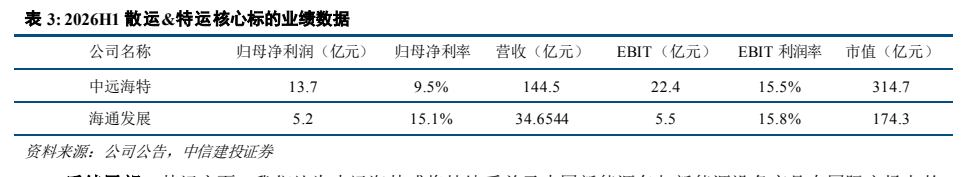
图5. 表 5: 2026H1 港口核心标的业绩数据
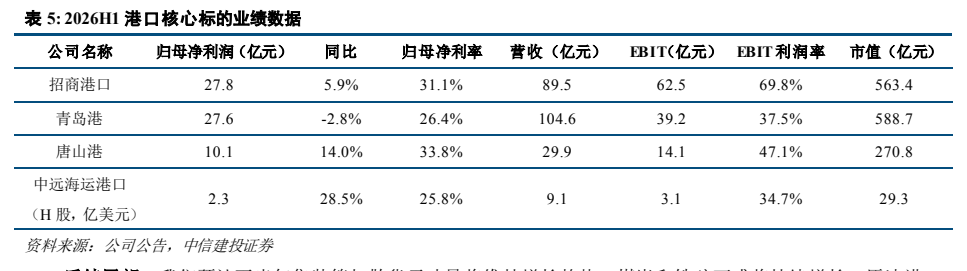
图6. 表 6: 2026H1 公路铁路板块核心标的业绩数据
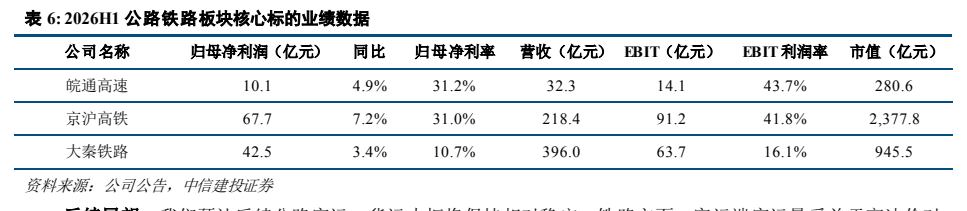
图7. 表 8: 2026H1 航空客运板块核心标的业绩数据
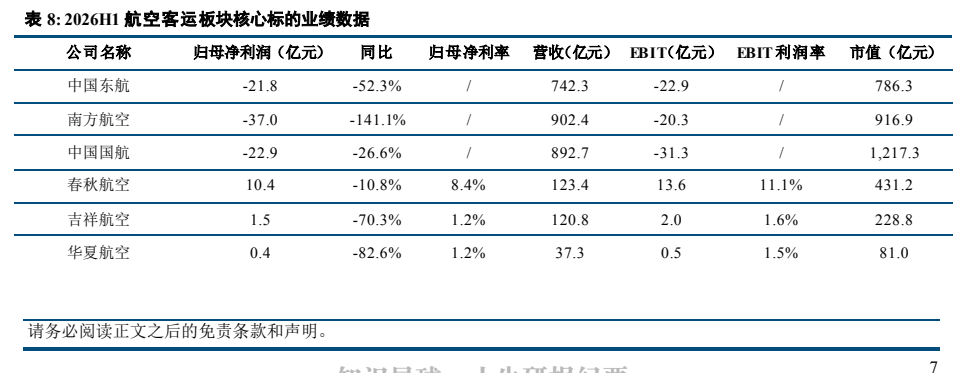
图8. 表 9: 2026H1 航空机场板块核心标的业绩数据