高盛 亚太地区增长监测:尽管8月出现疲软,但区域增长仍保持韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布亚太地区增长监测报告指出,尽管8月份该地区部分经济体出现疲软迹象,但整体区域经济增长依然保持了较强韧性。 9月份采购经理人指数(PMI)表现分化,但大部分新兴市场尤其是大型经济体均呈现改善趋势,其中中国和印度的制造业及服务业PMI在9月均实现环比上升。 受能源价格重新上涨以及债券收益率攀升影响,高盛现行活动指标(CAI)在8月有所走弱,但初步的9月CAI数据已显示出反弹迹象。 过去两个月内,得益于科技出口持续优异的表现以及此前能源价格回落的影响,高盛整体小幅上调了亚太区域的GDP增长预测。 在金融条件方面,韩国和中国因股市走弱叠加汇率走强导致金融条件收紧,而中国台湾地区的金融条件则进一步趋于宽松。
主要观点
- 9月新兴市场PMI多数出现改善,中国与印度制造业和服务业指数同步回升。
- 能源价格回升与债券收益率走高致使8月CAI指标承压走弱,但初值显示9月正逐步反弹。
- 科技产品出口的优异表现支撑了高盛在过去两个月对区域GDP预测进行适度上调。
- 韩国与中国受汇率升值与股市回落双重影响,近期金融条件指数呈现收紧状态。
- 东亚出口贸易创下历史新高,中国大陆、韩国与中国台湾的贸易动能强劲。
- 亚太地区制造业前瞻指标依然处于扩张区间,供应链扰动程度仅略微增加。
论述逻辑
- 8月受能源价格阶段性回升与债券收益率攀升冲击,多国高盛现行活动指标(CAI)出现暂时性走软。
- 然而中印两国9月制造业与服务业PMI同步上行,叠加强劲的科技产品外需推动东亚8月出口额创出新高,有效抵消了局部负面冲击。
- 基于前瞻订单减库存指标依然维持正值以及初显回升的9月CAI数据,高盛确认亚太整体增长韧性,并对区域GDP预测进行净上调。
关键展望
- 初步9月调查数据显示区域活动指标将从8月低点回升,但仍需跟踪能源价格再次走强及收益率高位带来的延后影响。
- 中国及韩国金融条件出现收紧,后续实体经济活动是否受股市走弱与本币走强传导需持续观察。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 尽管遭遇冲击,区域增长仍保持韧性
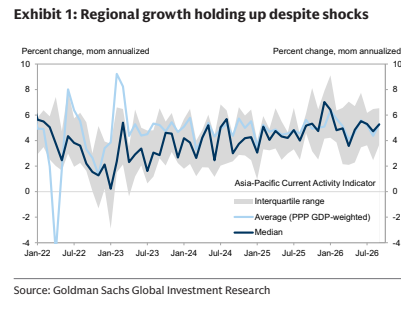
图2. 区域GDP增长的净上调
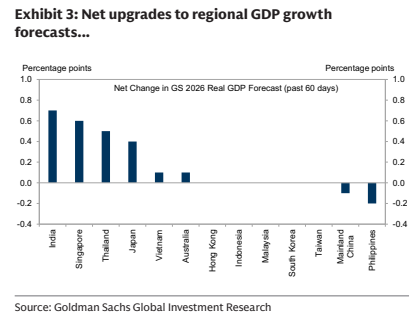
图3. 9月初数据总体显示8月疲软后出现反弹
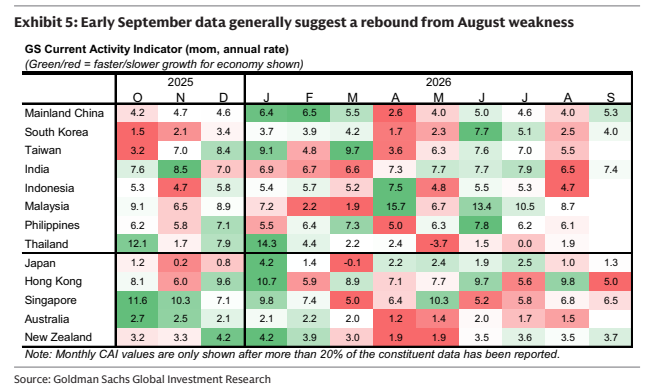
图4. 前瞻性指标仍处于正值区间
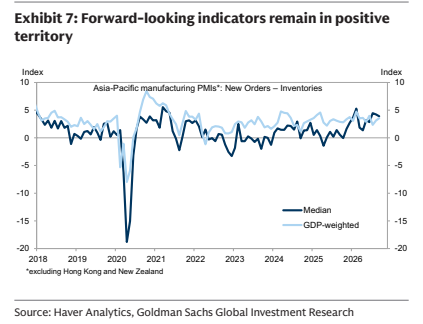
图5. 印度和中国的服务业调查有所改善
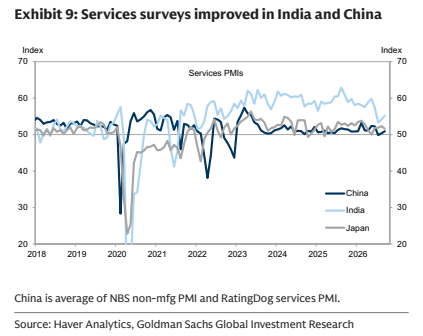
图6. 东亚出口8月创历史新高
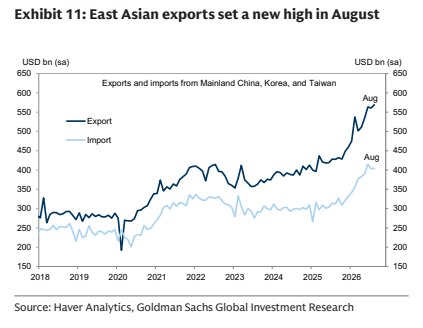
图7. 台湾增长与金融条件
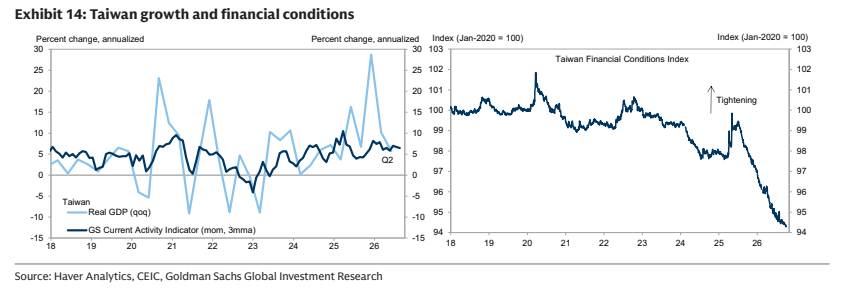
图8. 印度尼西亚增长与金融条件
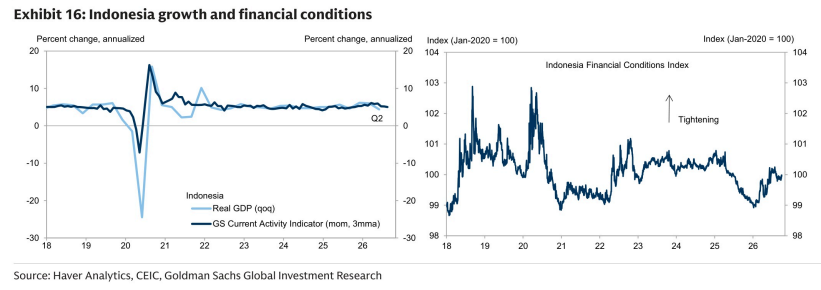
图9. 菲律宾增长与金融条件
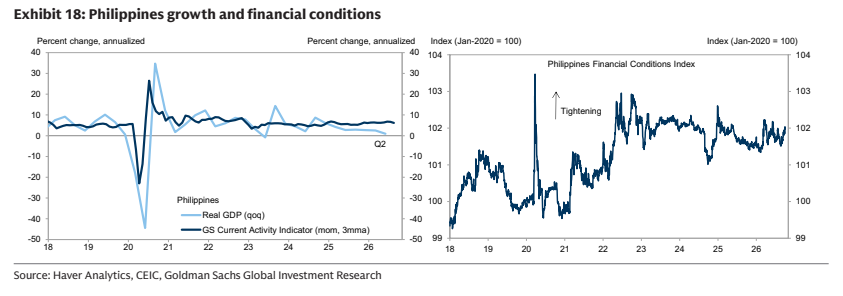
图10. 日本增长与金融条件
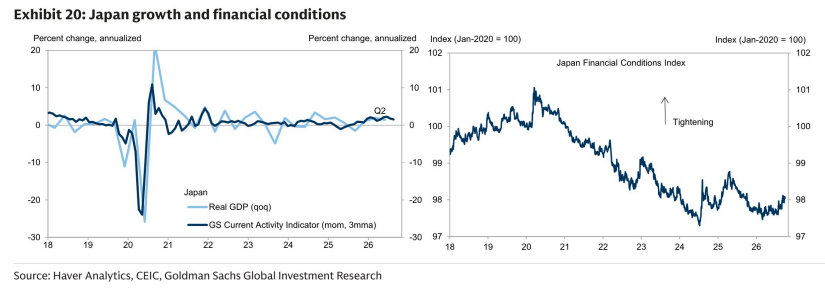
图11. 新加坡增长与金融条件
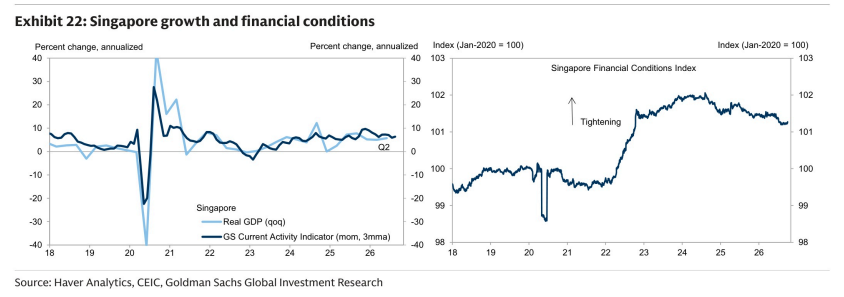
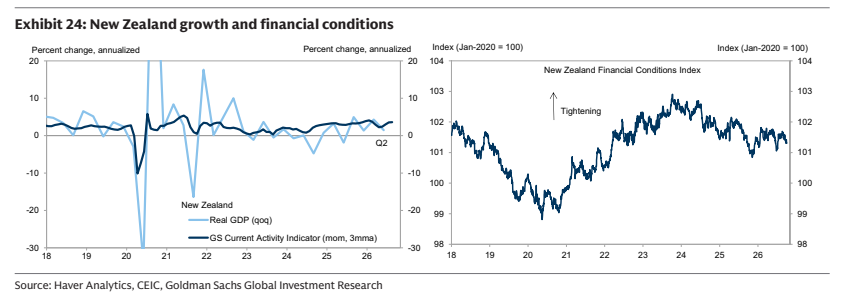
图12. 新西兰增长与金融条件