唐旭霞 余珊 公司研究 业绩点评 继峰股份(603997):Q2净利润同比增长372%,机器人业务稳步推进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
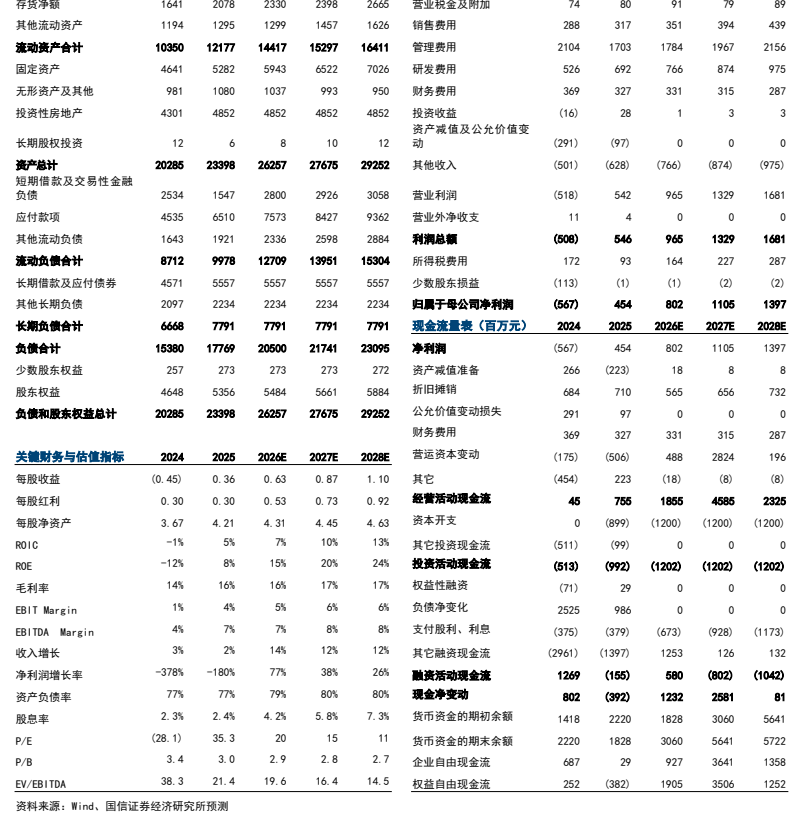
国信证券点评继峰股份2026年中报:公司Q2实现营收68亿元、同比增长25%,归母净利润2.33亿元、同比大增372%,销售毛利率16.23%(同比+1.84pct)、归母净利率3.41%(同比+2.52pct),座椅规模效应与格拉默整合降本是盈利加速改善的核心驱动。 2026年上半年乘用车座椅业务收入(含模具)41.79亿元、同比增长110.62%,截至2026年中累计在手项目定点35个、全生命周期总销售额约1200亿元,格拉默继峰(德国)已成为德国宝马欧洲乘用车座椅总成供应商。 新业务同步放量,智能出风口上半年收入2.46亿元(+81.18%),车载冰箱收入1.87亿元(+150.96%)、在手定点25个。 机器人方面,公司2026年6月与灵心巧手设立合资公司(公司持股71%),第一代7轴双臂机器人已在多个工序场景训练。 格拉默2026Q2整体经营利润率4.7%,其中EMEA达7.7%,欧洲盈利稳步向上。 国信据此上调2026-2028年归母净利润预测至8.02/11.05/13.97亿元(前次为7.58/10.68/13.83亿元),维持优于大市评级,对应PE为20.0/14.5/11.5倍。
主要观点
- 26Q2业绩加速兑现:营收68亿元(同比+25%),归母净利润2.33亿元(同比+372%),收入端核心得益于乘用车座椅快速放量,利润端受益格拉默整合及座椅规模效应。
- 盈利能力持续提升:Q2销售毛利率16.23%(同比+1.84pct、环比+1.35pct),归母净利率3.41%(同比+2.52pct、环比+1.29pct);销售/管理/研发费用率分别同比-0.38/-1.14/-0.54pct收窄,仅财务费用率或受汇兑损益影响同比+0.89pct。
- 座椅业务翻倍增长:2026年上半年乘用车座椅收入(含座椅开发模具收入)41.79亿元、同比+110.62%;2024年全年向客户交付座椅33万套、实现收入31.10亿元。
- 在手订单充沛:截至2026年中累计乘用车座椅项目定点35个、全生命周期总销售额约1200亿元;格拉默继峰(德国)2024年4月获宝马《提名信》,成为其欧洲乘用车座椅总成供应商,宝马项目预计27年量产。
- 产能与全球化布局推进:合肥、常州、芜湖、福州、义乌、天津、长春基地已如期建成投产,宁波、北京、重庆基地布局建设中;拟与格拉默在德国新设合资公司,拓展宝马等欧洲主机厂的全球座椅业务。
- 国产替代空间广阔:全球汽车座椅80%以上份额被安道拓、李尔、丰田纺织、佛吉亚、延锋座椅、麦格纳等占据;产品升级推动单车价值从4000元-8000元-上万元提升,公司首个量产项目单车价值1万以上。
- 格拉默整合见效:2022年10月首次派中国籍管理人员李国强出任格拉默全球COO,推进产能重整、采购向低成本区域转移等降本措施;2026Q2格拉默整体经营利润率4.7%,其中EMEA为7.7%、亚太7.0%,美洲仍为-2.8%。
- 新业务开始放量:智能出风口事业部上半年收入2.46亿元(同比+81.18%);车载冰箱业务收入1.87亿元(同比+150.96%),截至2026年6月30日在手项目定点共25个。
- 机器人业务稳步推进:2026年6月与灵心巧手设立合资公司,研发制造适配自身产线的工业智能机器人,公司持股71%、对方29%;多台第一代7轴双臂机器人已在多个工序应用场景训练,产品技术成熟后将加快量产。
- 投资建议:上调盈利预测,预计2026-2028年归母净利润8.02/11.05/13.97亿元(前次预测为7.58/10.68/13.83亿元),维持优于大市评级;对应EPS为0.63/0.87/1.10元、PE为20.0/14.5/11.5倍。
- 可比公司均获优于大市评级(表4,2026/8/17收盘):新泉股份昨收盘39.73元、2026E PE 19倍,松原安全昨收盘16.10元、2026E PE 10倍;继峰股份昨收盘12.59元、2026E PE 20倍。
- 风险提示:商誉减值风险、原材料涨价风险、市场风险、客户拓展风险。
论述逻辑
- 起点:乘用车座椅项目持续量产放量,2026H1座椅收入同比+110.62%,带动收入端延续2025年以来的高增趋势。
- 传导一:座椅规模效应加速兑现+格拉默整合降本增效,Q2毛利率与归母净利率同比、环比双升,期间费用率整体收窄。
- 传导二:格拉默海外盈利修复、欧洲(EMEA)连续数个季度盈利向上,叠加座椅放量,Q2归母净利润同比+372%加速兑现。
- 前瞻支撑:35个在手定点、约1200亿元生命周期总销售额订单,加上宝马等全球客户突破、隐藏式出风口/车载冰箱订单及机器人布局,为后续收入与盈利提供动能。
- 结论:基于座椅规模效应与格拉默海外降本增效,上调2026-2028年盈利预测并维持优于大市评级。
关键展望
- 盈利预测:2026-2028年归母净利润8.02/11.05/13.97亿元,同比+76.7%/+37.8%/+26.5%,对应EPS 0.63/0.87/1.10元、PE 20.0/14.5/11.5倍。
- 座椅项目量产节奏:多个项目预计26年第三季度、26年第四季度量产,德国宝马项目及多家主机厂项目预计27年量产,某欧洲豪华品牌项目(生命周期总销售额98亿元)预计28年量产。
- 机器人业务验证点:产品技术成熟后公司将加快实现量产。
- 评级有效期:以报告发布日后6到12个月内的相对市场表现为基准,优于大市指股价表现优于市场代表性指数10%以上。
- 风险提示:商誉减值风险、原材料涨价风险、市场风险、客户拓展风险。
推荐标的
- 继峰股份(603997.SH):优于大市(维持)。理由:短期乘用车座椅事业部规模效应加速兑现,格拉默欧洲盈利稳步向上,中长期格拉默海外降本增效有望加速业绩改善;上调2026-2028年归母净利润至8.02/11.05/13.97亿元;基础数据收盘价11.70元、总市值14885百万元、52周最高/最低15.95/11.05元。
- 表4同类公司(2026/8/17):新泉股份(603179.SH)优于大市,2026E EPS 2.09元、PE 19倍;松原安全(300893.SZ)优于大市,2026E EPS 1.64元、PE 10倍。
关键图表
图1. 营业收入(亿元)及同比增速
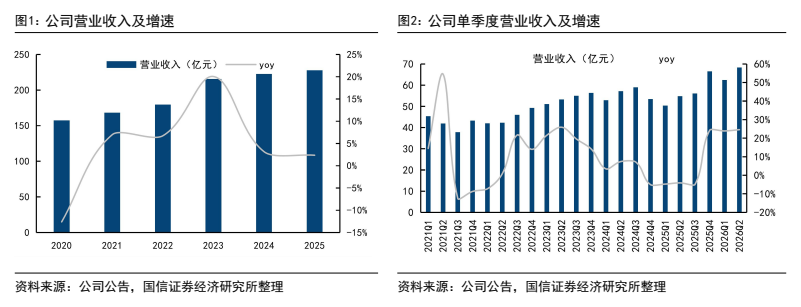
图2. 毛利率与净利率情况
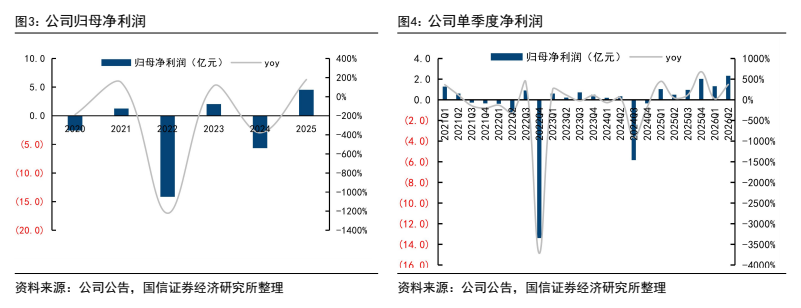
图3. 公司期间费用率情况、公司单季度期间费用率情况
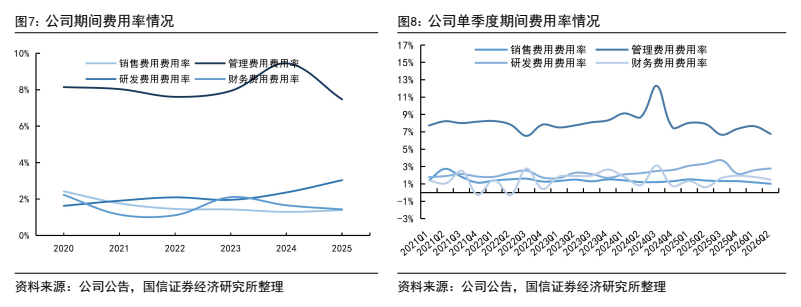
图4. 表1. 收入
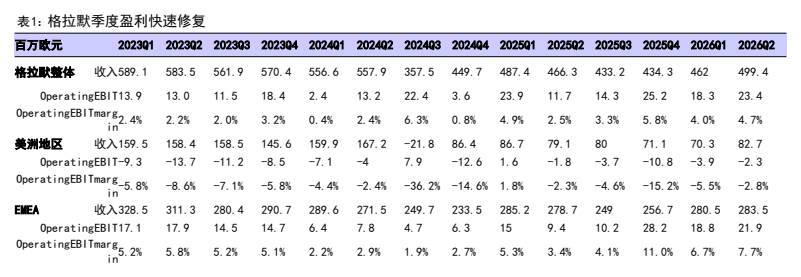
图5. 表3. 公司车载冰箱在手订单(截至2026Q2)
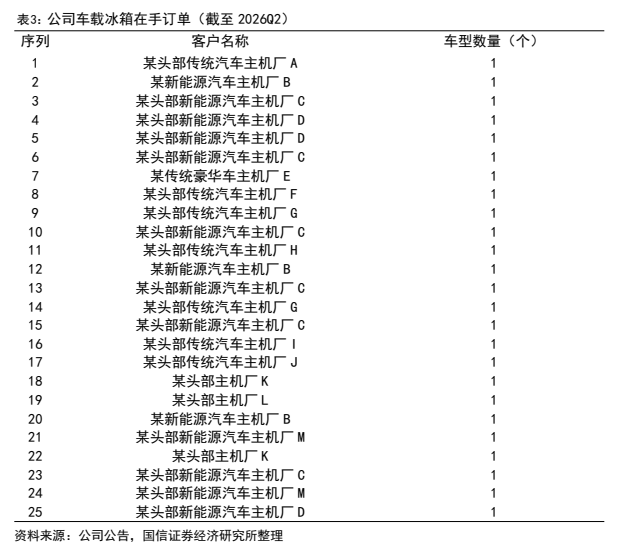
图6. 表4. 同类公司估值比较(2026/8/17)
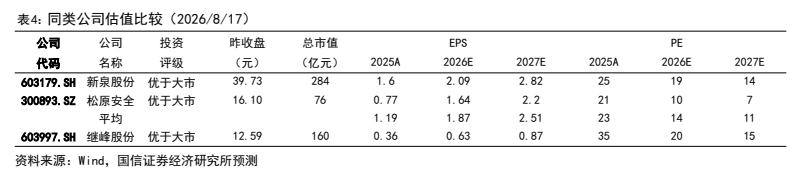
图7. 注:生命周期总销售额为预测数,或随交车销量而变化
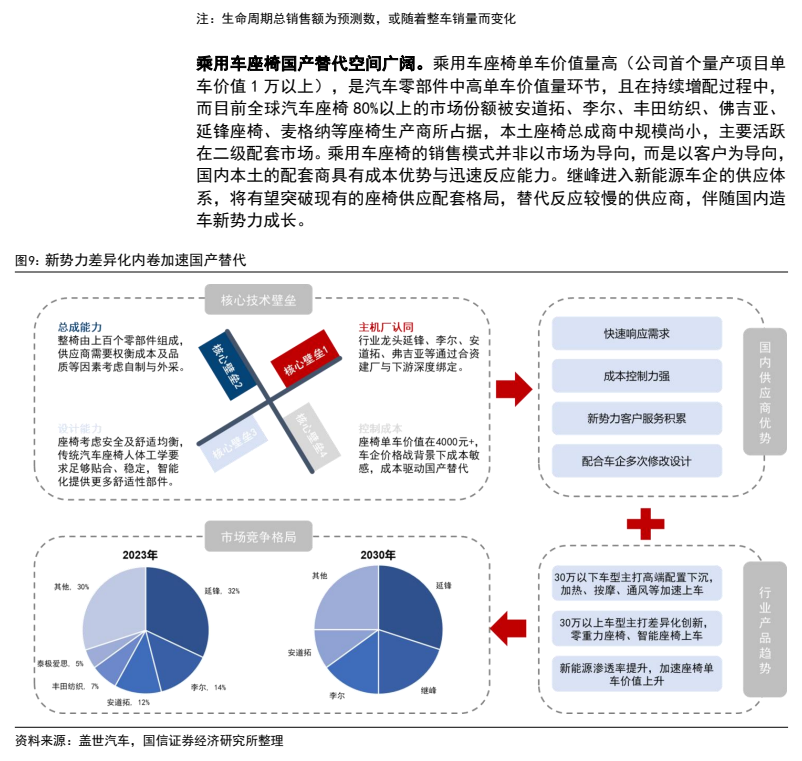
图8. 销售费用