德意志银行:德银 百事公司(PEP.US)扭亏为盈变得更加复杂——下调评级至持有
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行将百事公司(PEP)评级由买入下调至持有,目标价由155美元下调至138美元(-11%),并将FY26 EPS预测由8.58美元微调至8.55美元(Street为8.56美元),FY27 EPS由8.88美元下调至8.61美元(共识为8.97美元)。 报告认为,2024年末上调评级所依赖的可负担性、创新、分销增益、品牌重塑与生产率资助再投资等措施,近两年后多数收效不一或昙花一现,PFNA与PBNA在消费、有机增长、份额及经营杠杆上仍未形成持续改善。 连续的干预与调整表明根本问题比管理层最初理解的更难解决,公司尚未确立清晰且有优先级的复苏路径。 德银预计FY26全年有机增长+2.2%(原+2.5%,Street为+2.6%),由+1.6%价格与+0.6%销量构成。 北美消费疲软,燃料、运输、包装与农业投入通胀重新加速;国际虽仍是重要力量来源,但在更难的多年基数对比、地缘政治风险和美元走强下,动能疑问可能增加。 估值虽不贵(约15倍远期市盈率、约11倍远期EBITDA,处于或接近近期历史低位),但在共识面临下行、复苏能见度有限、催化剂稀缺的情况下,估值本身不足以支撑买入评级。 10月初3Q业绩后,公司到2月4Q业绩前预计无公开更新,短期管理层澄清优先级的机会有限。
主要观点
- 将PEP评级由买入下调至持有,目标价由155美元下调至138美元(-11%),反映对北美战略方向确定性下降、PFNA持久复苏信心减弱。
- FY26 EPS下调至8.55美元(原8.58美元,Street为8.56美元);FY27 EPS下调至8.61美元(原8.88美元,共识为8.97美元),后者更能体现观点转变及对Street预测下行风险的判断。
- FY26全年有机增长预测降至+2.2%(原+2.5%,Street为+2.6%),由+1.6%价格与+0.6%销量构成;FY27 EPS同步下调至8.61美元。
- 2024年末上调的简单前提(管理层正确诊断PFNA问题、一揽子举措可恢复增长与盈利)未能兑现:多数举措收效不一或短暂,PFNA与PBNA在消费、有机增长、份额、经营杠杆上仍无持续改善。
- 问题不只是复苏耗时更长:连续干预与调整说明根本问题更难解,德银认为原诊断不完整、北美挑战根子更深、公司尚未建立清晰有优先级的复苏路径。
- 战略问题未解:公司同时追求恢复PFNA聚焦增长与优化百事整合食饮企业两个目标,并在可负担性、组合转型、家庭外场景、食饮协同、北美基础设施整合、国际扩张、数字化与企业生产率上同时投入,但缺乏清晰优先层级或记分卡。
- 北美消费需求疲软,燃料、运输、包装与农业投入通胀重新加速;国际仍是重要力量来源,但在更具挑战的多年基数对比下,叠加地缘政治风险与美元走强带来的汇率不利,动能疑问可能增加。
- 提价弹性将在销量复苏仍处早期时带来新的营收风险,且额外定价难以完全抵消上升的成本压力,公司愈发依赖生产率、国际盈利动能及暂时性/非经营性抵消支撑盈利增长。
- 估值相对不贵:约15倍远期市盈率、约11倍远期EBITDA,均处于或接近近期历史低位,买方预期已充分反映怀疑情绪;但在共识存在下行、复苏能见度有限、催化剂稀缺时,估值不足以维持买入。
- 评级历史回顾:德银于2024年12月12日将PEP上调至买入(目标价184美元),此后目标价逐步下调至2025年7月18日的162美元,本次进一步下调目标价至138美元并降至持有。
论述逻辑
- 2024年末上调基于简单前提:管理层正确诊断PFNA问题,可负担性+创新+分销增益+品牌重塑+生产率资助再投资可恢复增长与盈利 → 近两年后多数举措收效不一或短暂,PFNA/PBNA消费、有机增长、份额、经营杠杆仍无持续改善 → 连续干预与调整说明根本问题更难解、原诊断不完整、公司未确立清晰有优先级的复苏路径 → 叠加北美消费疲软、燃料/运输/包装/农业投入通胀再加速、提价弹性带来新营收风险、国际动能与汇率存疑 → 下调FY26 EPS至8.55美元、FY27 EPS至8.61美元,并因战略问题未解和全球经营波动加大而提高折现率 → 目标价155→138美元,评级买入→持有。
关键展望
- 最近的验证点是10月初的FY3Q业绩;此后预计百事在2月4Q业绩前不会再有公开更新,管理层短期内澄清优先级或展示改善趋势的机会有限。
- 德银对未来12至18个月百事重置北美的信心减弱,因而认为远期预测面临越来越大的风险。
- 风险因素包括:软性需求、更高成本、再度提价需要、持续再投资、北美复苏缺乏持久牵引力的证据,以及海外持续动能面临越来越大 的风险;若美元走强持续,汇率将更趋不利。
- 部分投资者仍将Elliott Management的投资视为潜在催化剂(若其更积极地倡导战略或运营变革),但德银认为其可能性与最终形式均属推测,且更大的变革压力本身不能解决复苏的根本挑战。
推荐标的
- PepsiCo(PEP.OQ / PEP US):评级由买入下调至持有,目标价138.00美元(原155美元);25 Sep 26股价128.63美元,52周区间170.49 – 128.15。理由:北美复苏缺乏持久成功证据、FY27共识过于乐观、战略优先级问题未解,估值处于历史低位但不足以支撑买入。
关键图表
图1. 百事公司2026财年第三季度业绩预览概览

图2. 百事公司DCF估值分析
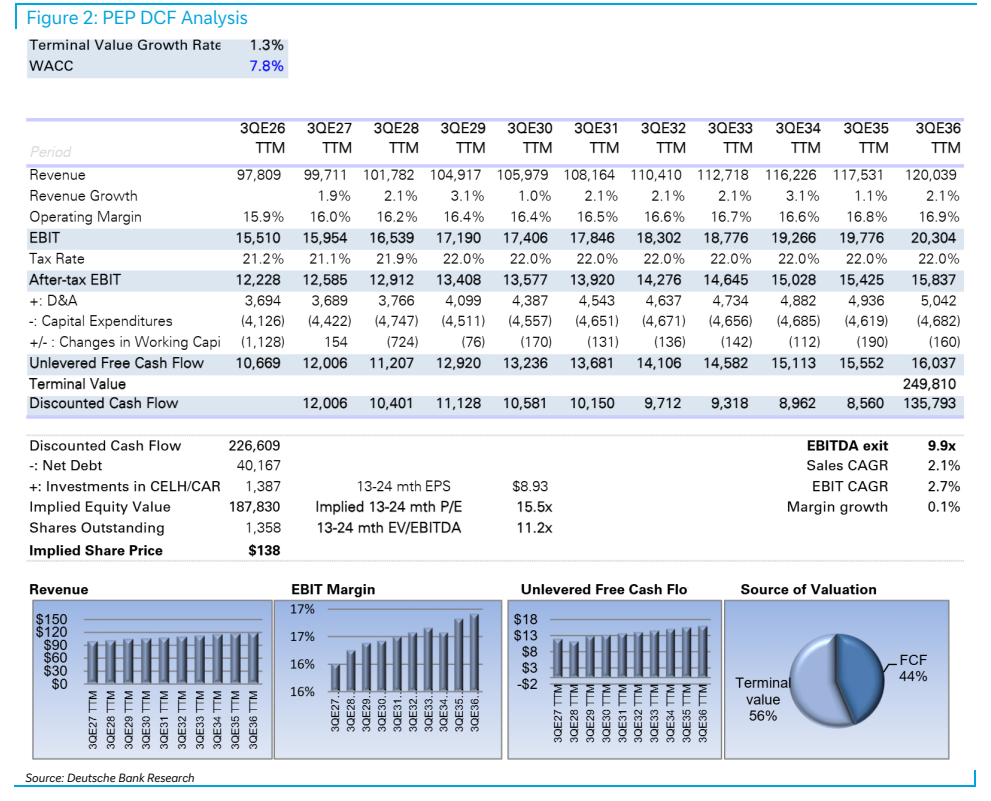
图3. 百事公司季度利润表
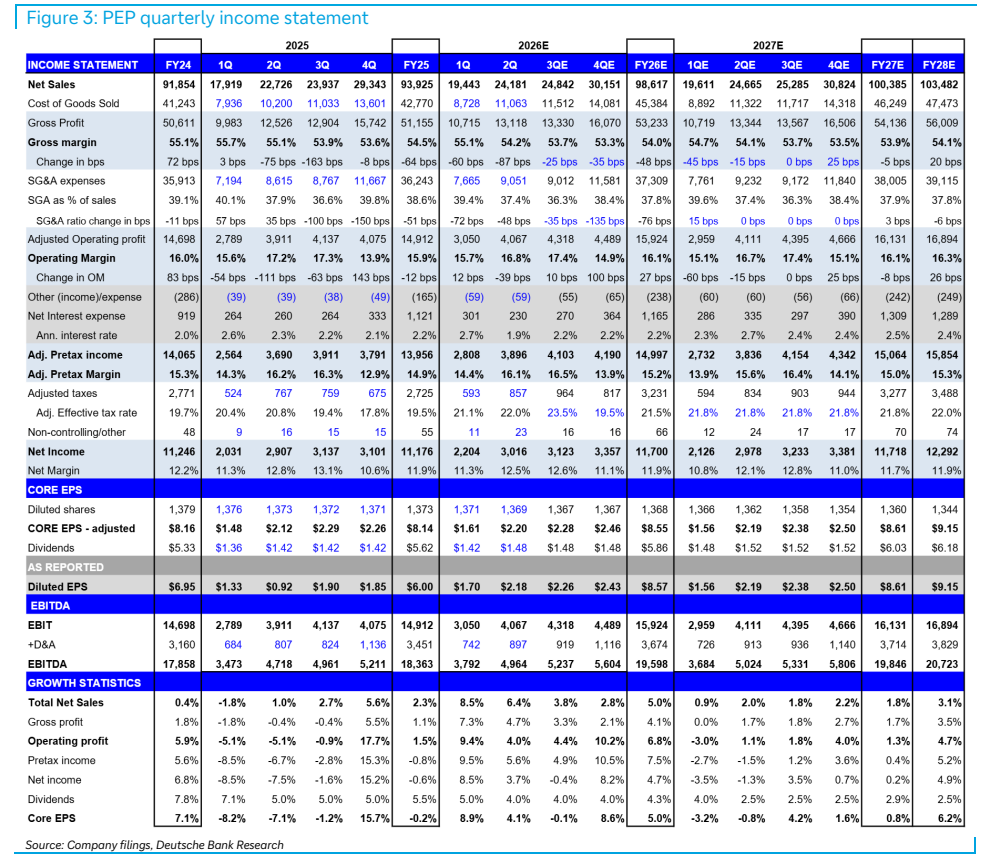
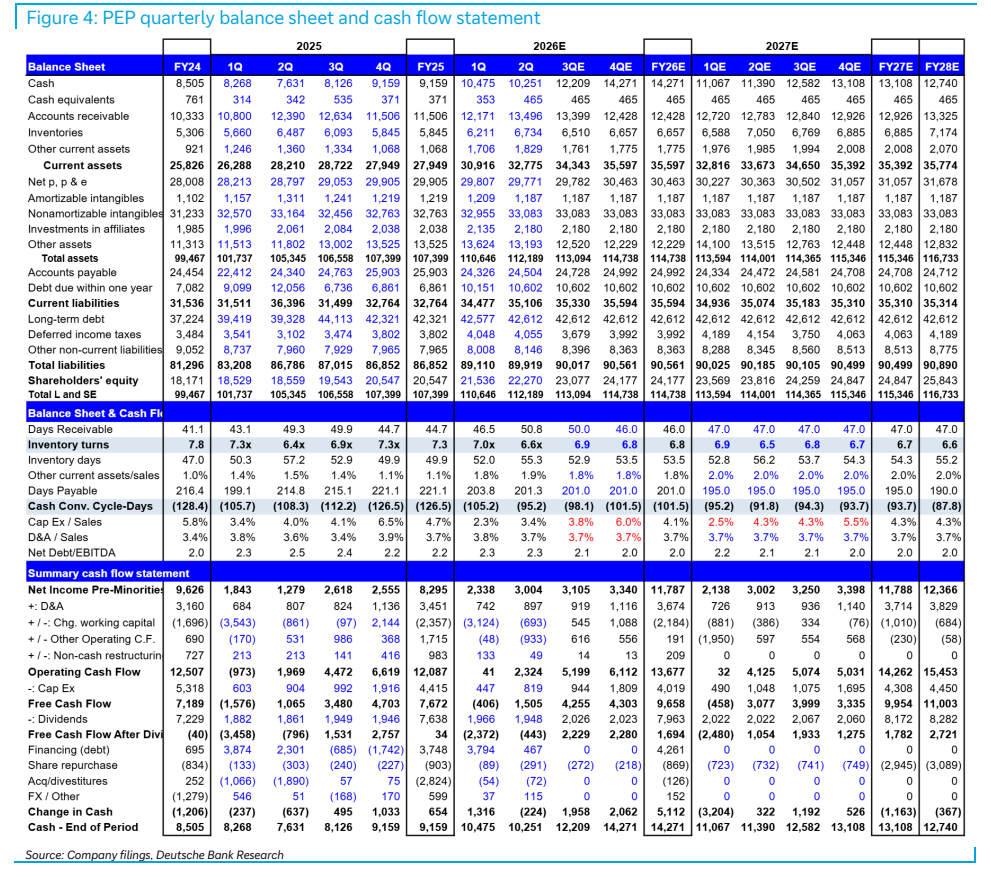
图4. 百事公司季度资产负债表和现金流量表