伯恩斯坦 全球酒店与休闲:住宿大统一理论:行业模型26年更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦更新了涵盖酒店、在线旅游平台(OTA)和度假租赁(Vacation Rentals)的全球住宿行业统一模型。 地缘政治动荡对中东和非洲(MEA)以外地区的 GDP 增长预测影响有限,但显著推高了全球通胀预期,在限制供给增长的同时为 RevPAR 提升提供顺风。 预计 2026 年全球住宿需求间夜量增长 3.6%,长期需求增速将维持在约 4%。 在线旅游平台间夜量预计未来几年将保持 7-8% 的年复合增长,到 2030 年 Booking 和 Expedia 预计将占据全球在线酒店间夜量的 18%。 到 2026 年底,希尔顿、万豪、洲际和凯悦四大轻资产集团在全球酒店客房中仅占 8.7% 份额,拥有长足的整合与渗透空间。 度假租赁作为住宿供给中最具弹性的组成部分,间夜量将保持高个位数增长,其中拉美和亚太地区至 2030 年预计将实现低双位数至中双位数的增长。
主要观点
- 中东冲突导致原油价格上涨并推高全球通胀预期,但对主要成熟市场的 GDP 预期冲击有限,为 RevPAR 提供支撑。
- 预计 2026 年全球住宿需求间夜量增长 3.6%,长期看随着经济回归常态将恢复至约 4% 的复合增速。
- 拉美和亚太地区引领需求扩张,预计至 2028 年间夜量将维持中单位数(MSD)增长;欧洲与北美长期增速维持约 2%。
- 在线旅游平台(OTA)全球间夜量预计每年增长 7-8%,到 2030 年 Booking 和 Expedia 合计将占在线酒店间夜量的 18%。
- 四大轻资产酒店集团(希尔顿、万豪、洲际、凯悦)到 2026 年底在全球客房中份额仅为 8.7%,翻牌(conversions)贡献其 30% 增长。
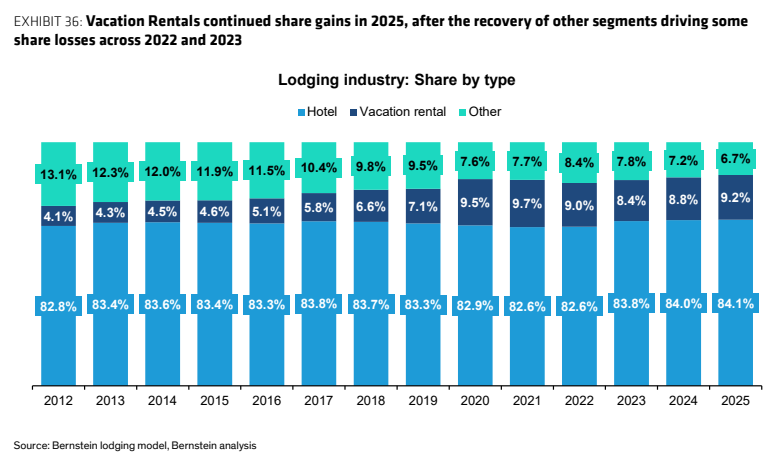
- 度假租赁因其高供给弹性将持续获取份额,间夜量预计保持高个位数增长,拉美与亚太地区增速预计达低双位数至中双位数。
- 2025 年各地区度假租赁在线渗透率已处于高位,欧洲达 96.3%、北美达 96.0%,渗透率提升空间相对有限。
- 2026 年至今欧美及亚太(不含中国)RevPAR 表现强劲,而中国酒店业受中个位数供给增长拖累,RevPAR 未能持续增长。
- 2025 年全球住宿行业间夜量达到 13.44 亿间夜(同比增 5.5%),较疫情前水平高出 10% 以上,全球支出增长 6.9%。
论述逻辑
- 地缘政治推升通胀预期并推高建设成本/供应链约束 -> 传统酒店供给增速受限 -> 需求增速超过供给增速 -> 支撑真实定价与 ADR/RevPAR 顺风;同时倒逼弹性供给(度假租赁与轻资产集团翻牌)扩大市场份额。
关键展望
- 2026 年全球住宿需求预计增长 3.6%,2027 年起预计恢复至约 4% 的长期增速通道。
- 2027-2028 年酒店行业整体增长预计在 4% 左右,在线酒店间夜量年增速亦在 4% 上下。
- 至 2028 年,一致预期隐含 Airbnb 将较 2025 年增加约 250 个基点的度假租赁份额,Booking 增加略低于 200 个基点。
推荐标的
- 报告为多标的行业深度模型更新,未在正文直接列出具体个股目标价或评级更新,但对 Booking (BKNG)、Expedia (EXPE)、Airbnb (ABNB)、希尔顿 (Hilton)、万豪 (Marriott)、洲际 (IHG) 和凯悦 (Hyatt) 进行了核心经营假设与份额测算。
关键图表
图1. 疫情前住宿需求主要由经济增长驱动——预计疫情后仍将持续,全球住宿间夜量对比实际GDP
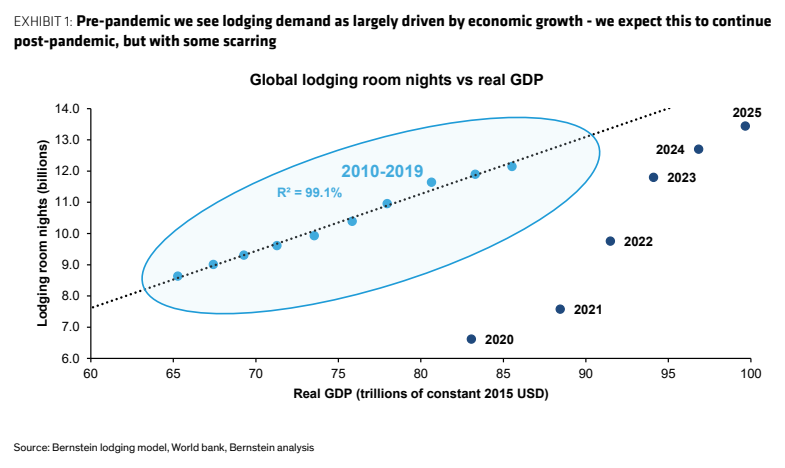
图2. 与GDP历史趋势的背离很大程度上可由消费者的转变来解释
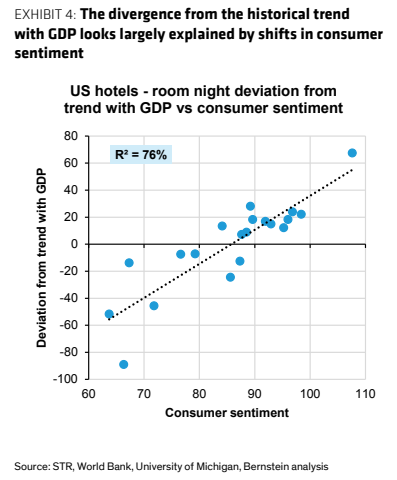
图3. 中东以外地区的GDP增长预期相对稳定,亚太和北美预期年内上调而欧洲下调;中东和非洲地区因伊朗冲突大幅下调
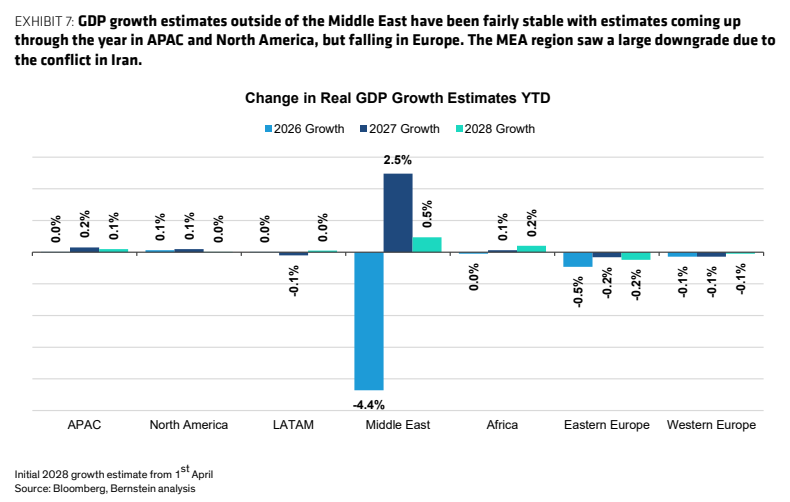
图4. 作为住宿中弹性最大的板块,住宿需求与酒店供给的不平衡应会推动度假租赁份额增长
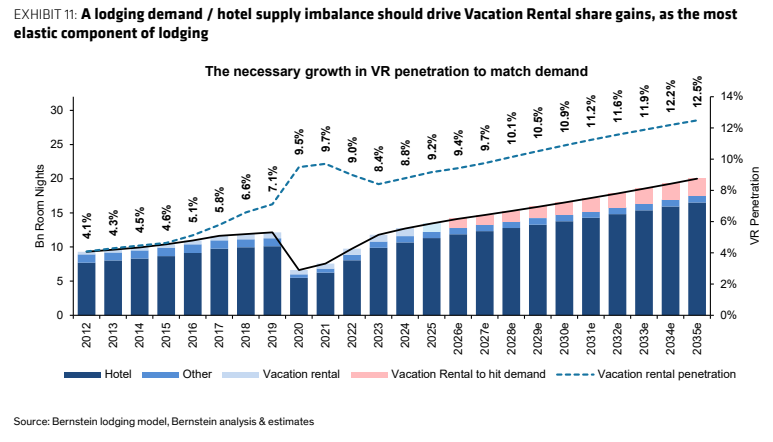
图5. 疫情前在线渗透率年均提升约300个基点,我们预计该趋势将持续,但提升速度将放缓至100-150个基点
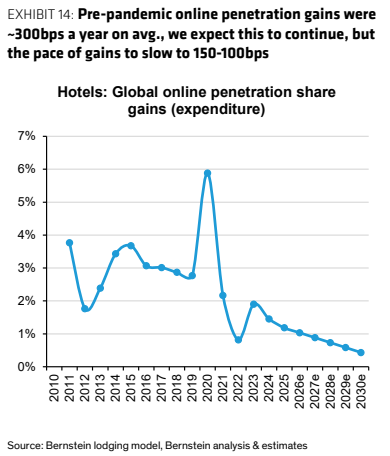
图6. 度假租赁在线渗透率已处于高位——我们预计在线渗透率提升不会成为OTA的实质性利好
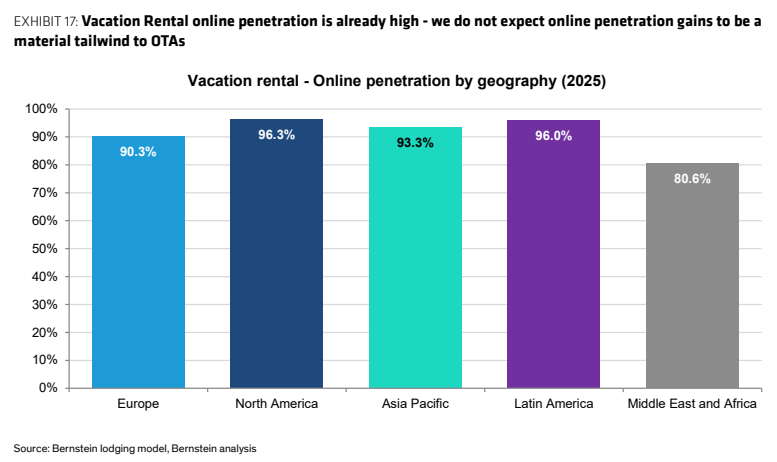
图7. 受益于在增长最快的度假租赁细分赛道的布局,预计ABNB增长将领跑行业
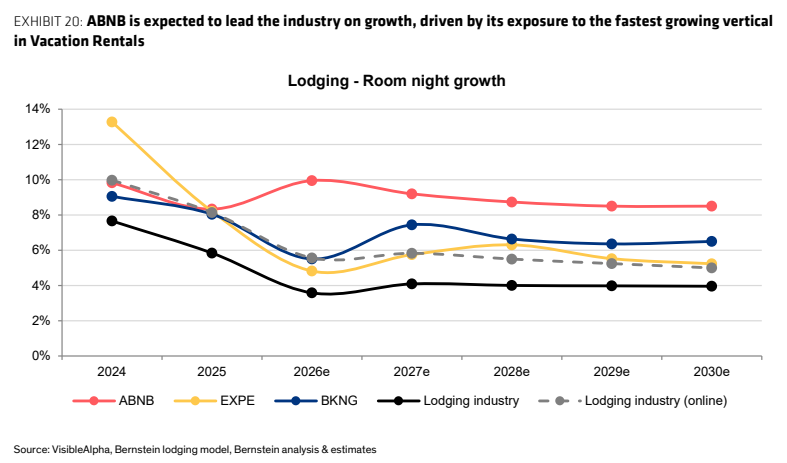
图8. 考虑翻牌改建后,轻资产酒店集团仅需低十位数百分比的份额
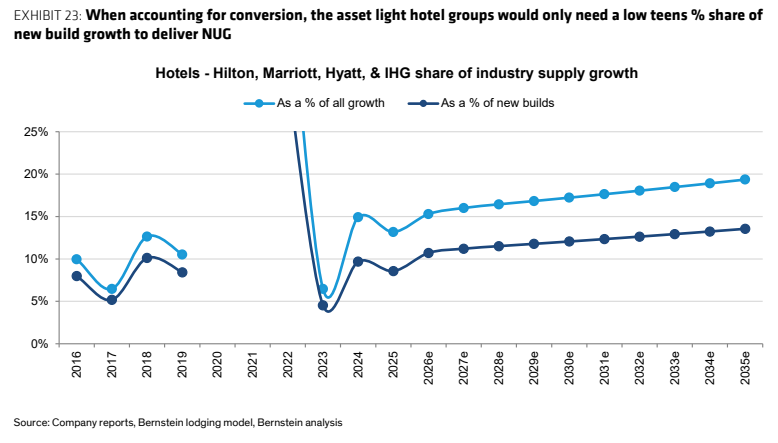
图9. 在建客房数量在季度内出现改善
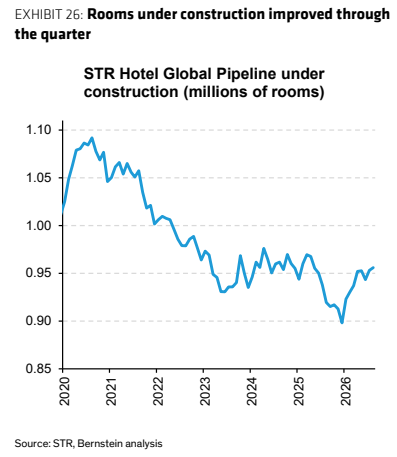
图10. 中期内需求增速快于供给,入住率提升亦应推动ADR增速超越通胀
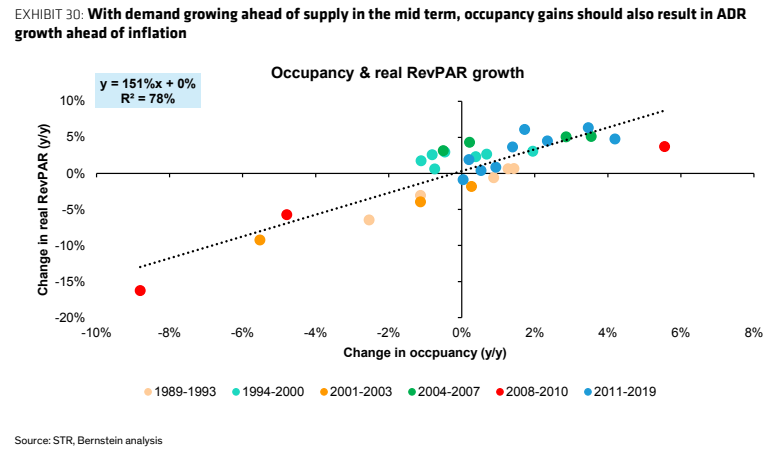
图11. 年初至今RevPAR持续增长的地区需求均超过供给,而承压地区的供给增速则超过了需求
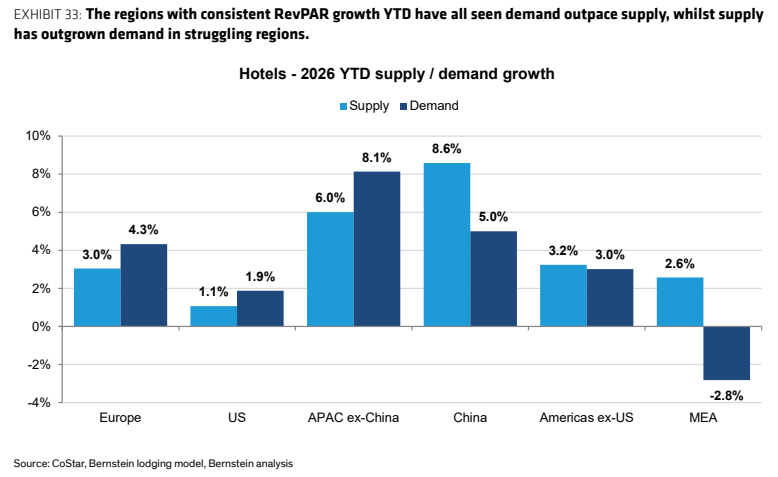
图12. 经历2022和2023年其他板块复苏导致的份额下滑后,度假租赁在2025年继续获取市场份额