招商证券 金融市场流动性与监管动态周报(0923):十一假期前后市场的日历效应
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期周报以“十一假期前后市场的日历效应”为专题:过去十年A股国庆节前交投清淡、避险资金流出导致表现不佳,节后风险偏好改善、主要指数反弹,上证指数、沪深300、中证1000国庆节后一周上涨概率接近60%;但近两年出现学习效应下的节前抢跑,2025年节前两周平均收益显著优于节后,2024年10月9日上证指数单日大跌6.6%,当市场对节后必涨形成一致预期后,买入行为已前移至节前两周。 行业层面,国庆后一周一级行业上涨概率多数在50%以上,计算机、通信、电子靠前,银行、非银金融在节后两周和一个月上涨概率仍较高。 流动性方面,上周(9/14-9/18)央行公开市场净投放8588亿元,未来一周将有2720亿元逆回购、1800亿元国库现金定存到期;R007下行1.2bp至1.41%,DR007下行2.4bp至1.40%,10年期国债收益率下行0.8bp至1.68%,同业存单发行规模增加1343.0亿元至7838.5亿元。 股市资金面,融资净买入61.1亿元、融资余额26087.0亿元,股票型ETF净流出51.9亿元,新成立偏股类公募基金88.3亿份,IPO回升至51.1亿元,限售解禁市值444.5亿元,二级市场可跟踪资金供需基本平衡,A股周度日均成交额18100.30亿元环比下降。 结构上通信、机械设备、银行获各类资金净流入居前,ETF净申购最高的为南方中证500ETF、净赎回最高的为华夏上证科创板50ETF。 风险提示为经济数据及政策不及预期、海外政策超预期收紧。
主要观点
- 上周(9/14-9/18)大类资产表现为油价大涨、贵金属下跌、股市多下跌。
- A股国庆节前后存在日历效应:节前交投清淡、避险资金流出致表现不佳,节后风险偏好改善带动反弹,过去十年国庆节后一周上证指数、沪深300、中证1000上涨概率接近60%。
- 近两年日历规律出现学习效应下的节前抢跑:2024年政策预期催化节前大涨,2025年节前两周平均收益显著优于节后;节后兑现压力显现,2024年10月9日上证指数单日大跌6.6%,2025年节后偏强震荡,买入行为前移至节前两周。
- 行业日历效应上,国庆后一周一级行业上涨概率多数在50%以上,靠前行业集中在计算机、通信、电子(三者节后一周上涨概率均为80%),银行、非银金融在节后两周和一个月上涨概率仍较高(银行分别为70%和70%,非银金融为70%和80%)。
- 上周(9/14-9/18)央行公开市场净投放8588亿元,其中逆回购净投放8268亿元(开展31683亿元、到期23095亿元),国库现金定存净投放0亿元;未来一周将有2720亿元逆回购、1800亿元国库现金定存到期。
- 货币市场利率先上后下:R007下行1.2bp至1.41%,DR007下行2.4bp至1.40%,两者利差扩大1.2bp至0.01%;1年期国债收益率上升0.1bp至1.23%,10年期下降0.8bp至1.68%,期限利差缩小0.9bp至0.45%。
- 同业存单发行规模扩大:发行373只(较上期多9只),发行总规模7838.5亿元(较上期多1343.0亿元);1个月、3个月、6个月发行利率分别变化-0.8bp、0.9bp、-1.7bp至1.43%、1.46%、1.48%。
- 资金供给端:新成立偏股类公募基金88.3亿份(较前期多35.6亿份),股票型ETF净流出51.9亿元,融资净买入61.1亿元(由前期净流出转为净流入),截至9月18日融资余额26087.0亿元,二级市场可跟踪资金供需基本平衡。
- 资金需求端:IPO规模回升至51.1亿元(2家);重要股东净减持49.9亿元、公告计划减持58.2亿元均较前期下降;限售解禁市值444.5亿元,未来一周将降至151.1亿元。
- 行业偏好上,通信、机械设备、银行获各类资金净流入居前(合计26.02亿元、11.02亿元、8.77亿元),电子、医药生物合计净流出居前(-33.74亿元、-24.65亿元);融资资金净买入电子+66.7亿元、通信+16.4亿元、机械设备+16.3亿元。
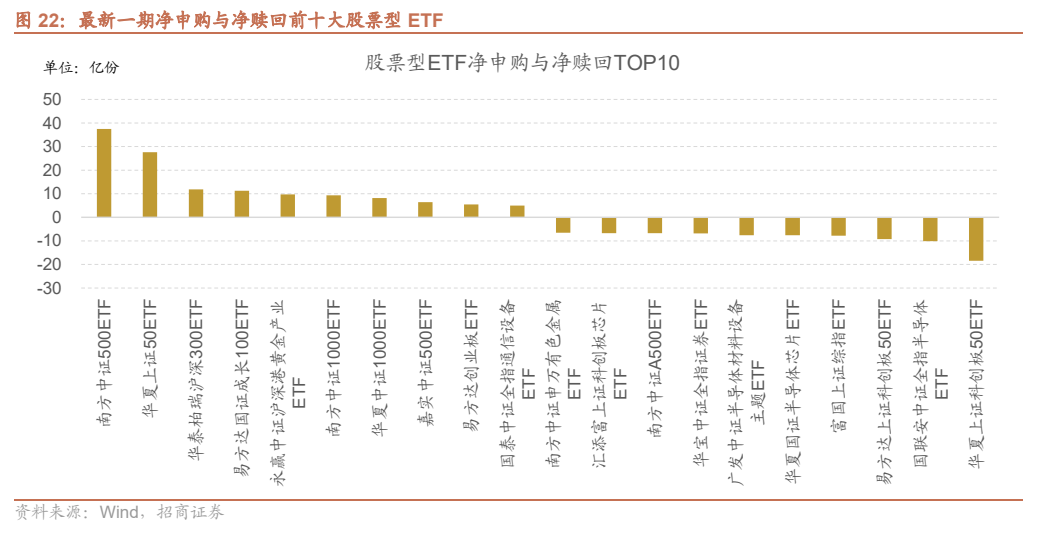
- ETF申赎上,当周净赎回51.9亿元,宽指ETF申赎参半(中证500ETF净申购49.1亿元较多、上证50ETF净申购28.4亿元、科创板ETF净赎回72.4亿元),行业ETF以净赎回为主(信息技术净赎回76.6亿元、金融地产净申购4.7亿元);净申购最高的为南方中证500ETF,净赎回最高的为华夏上证科创板50ETF。
- 个股层面,融资净买入居前的为中国巨石(+10.4亿元)、沐曦股份-U(+7.2亿元)、宁德时代(+6.4亿元);净卖出居前的为长鑫科技(-10.4亿元)、澜起科技(-7.3亿元)、蓝思科技(-5.5亿元)。
论述逻辑
- 十一假期临近 → 报告先复盘近十年(2016-2025)国庆前后市场表现:节前交投清淡、避险资金流出致表现不佳,节后风险偏好改善带动反弹,上证指数、沪深300、中证1000节后一周上涨概率接近60% → 进一步发现近两年学习效应导致节前抢跑(2024年政策预期催化节前大涨、2025年节前两周平均收益显著优于节后),且节后兑现压力显现(2024年10月9日上证指数单日大跌6.6%、2025年节后偏强震荡),即当节后必涨形成一致预期后买入行为前移至节前两周 → 行业层面节后一周多数行业上涨概率超50%,计算机/通信/电子靠前,银行/非银金融在节后两周和一个月仍较高 → 随后以周度流动性数据刻画当前环境:央行公开市场净投放8588亿元、资金利率下行、同业存单放量 → 股市端融资净买入61.1亿元、ETF净流出51.9亿元、减持与解禁规模回落,二级市场可跟踪资金供需基本平衡 → 结构上各类资金共同偏好通信、机械设备、银行 → 结论:日历效应仍在但节奏已前移至节前两周,同时提示经济数据及政策不及预期、海外政策超预期收紧的风险。
关键展望
- 流动性跟踪点:未来一周将有2720亿元逆回购、1800亿元国库现金定存到期。
- 供给跟踪点:未来一周将有1家IPO,计划募资规模77.3亿元。
- 解禁跟踪点:未来一周限售解禁规模下降至151.1亿元(首发原股东限售股79.9亿元、定增股份60.0亿元、其他11.3亿元)。
- 国庆假期前后为日历效应的验证窗口:报告指出节前抢跑已拉高近十年节前平均涨幅、买入行为前移至节前两周,但报告未给出具体的指数点位或量化预测。
- 风险提示:经济数据及政策不及预期、海外政策超预期收紧。
推荐标的
- 报告未明确给出推荐标的。文中出现的中国巨石、沐曦股份-U、宁德时代、长鑫科技、澜起科技、蓝思科技为融资资金净买入/净卖出统计,南方中证500ETF、华夏上证科创板50ETF等为ETF申赎规模统计,均为资金流向数据而非评级或目标价标的;报告亦未给出任何个股或行业评级。
关键图表
图1. 大类资产表现:油价大涨;贵金属下跌;股市多下跌
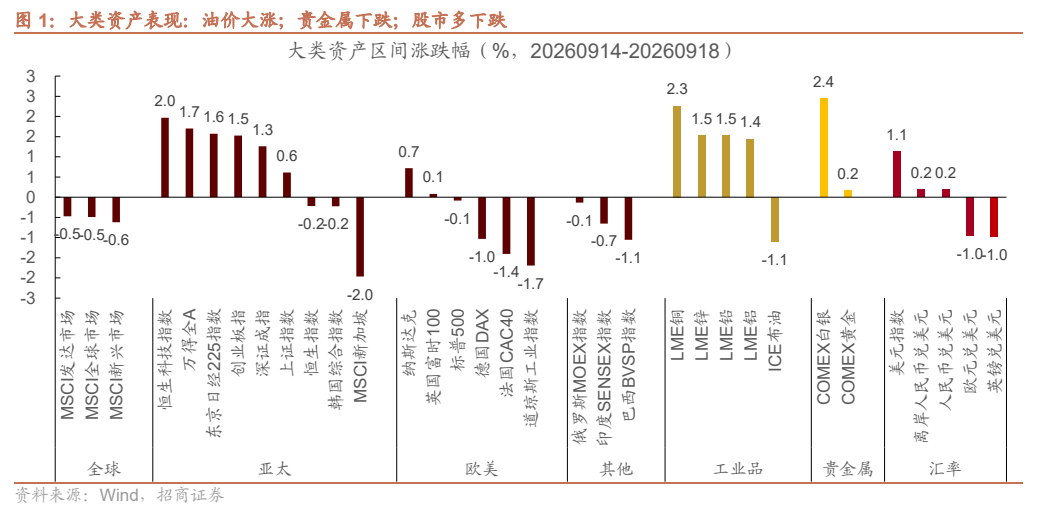
图2. 近十年国庆前后主要指数平均收益
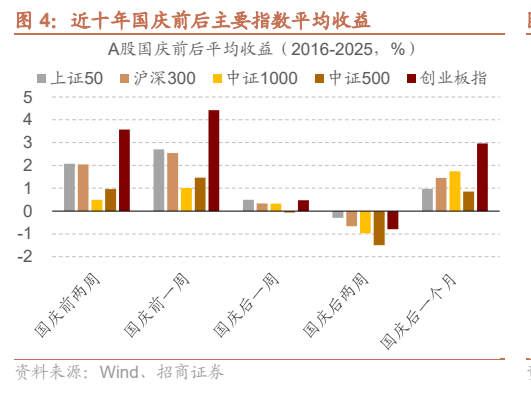
图3. 同业存单发行规模、利率与 MLF 利率
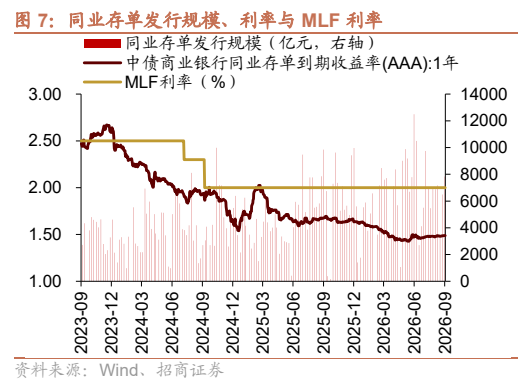
图4. A 股周度资金供需
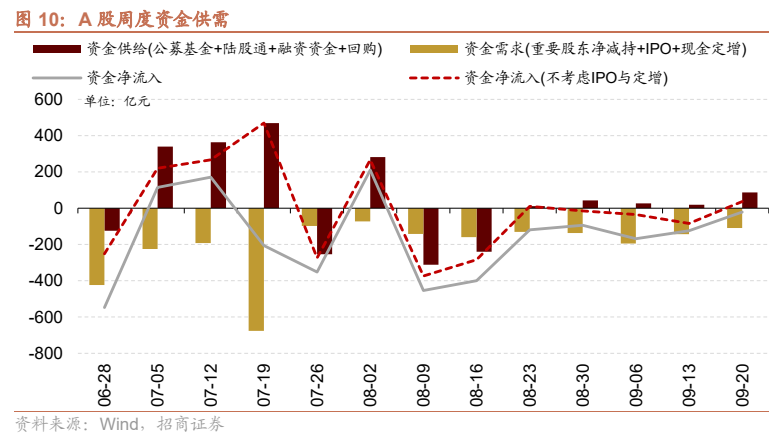
图5. 陆股通周度日成交额
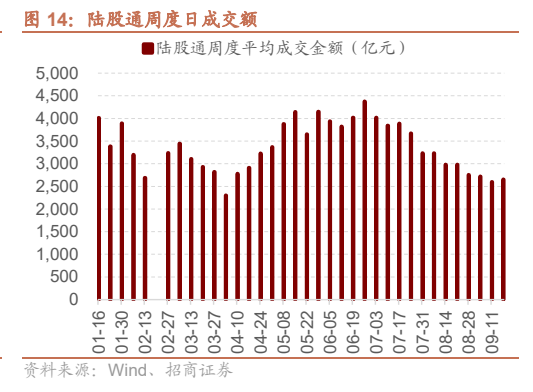
图6. 重要股东二级市场净减持规模
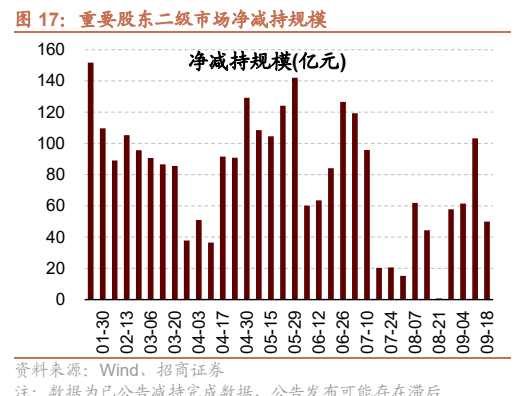
图7. 融资净买入与净卖出前 10 大股票
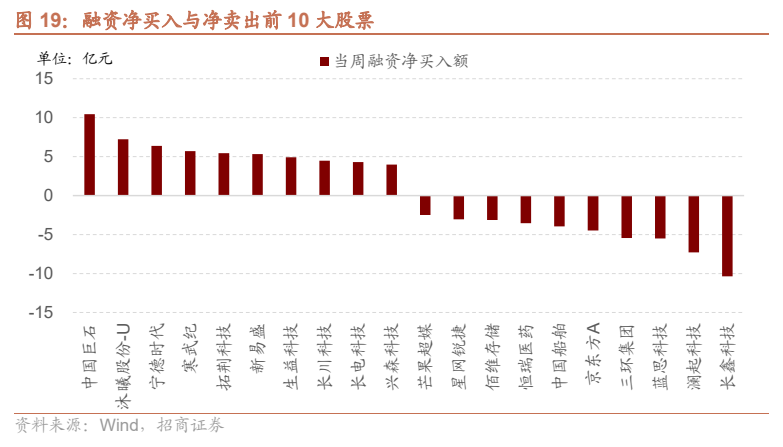
图8. 最新一期净申购与净赎回前十大股票型 ETF