摩根大通中国量化策略:平静表面,暗流涌动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出中国股市表面平静,但内部存在剧烈分化。量化模型显示,低波动因子近期表现突出,而高动量因子回撤明显。利率环境变化是主要驱动因素,10年期国债收益率下行至2.5%附近,推动防御性板块走强。报告认为,投资者需警惕风格切换风险,建议关注低估值和高股息策略。
主要观点
- 市场整体波动率处于低位,但个股间相关性下降,暗示结构性机会与风险并存。
- 低波动因子(Low Volatility)在过去一个月跑赢高波动因子约3个百分点。
- 高动量因子(Momentum)出现显著回撤,过去一个月收益为-2.1%。
- 利率下行利好公用事业、电信等防御板块,这些板块近期获得资金流入。
- 成长股与价值股的估值差扩大至历史90分位数,均值回归压力增加。
- 量化模型显示,当前市场环境类似2018年四季度,后续可能发生风格切换。
论述逻辑
报告从市场低波动现象切入,通过因子分析揭示内部结构分化。首先,观察到整体波动率下降,但因子收益差异扩大,说明市场并非真正平静。接着,将利率下行与因子表现关联,指出低利率环境压制了高动量成长股的估值,同时提升了防御板块的吸引力。最后,通过历史对比(2018年四季度)和估值分位数,推断风格切换概率上升,建议投资者调整持仓。
关键展望
报告未明确给出未来时间窗口或具体预测,但提示投资者关注利率走势和因子动量变化,认为风格切换可能在近期发生。
推荐标的
报告未明确给出推荐标的。
关键图表
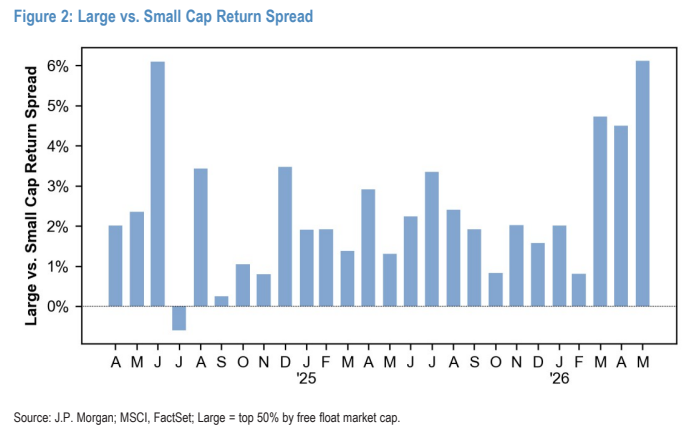
图1. 大盘股与小盘股回报率差