瑞银 美国股票策略利率Spike 和股票:下一步?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银美国股票策略报告评估近期美债利率飙升对股市的冲击及后续路径。 美国10年期收益率年初以来上行约100bp、最近一个月再飙约50bp,已升至5.2%,较1年移动均线4.4%高出约0.8pp,z-score达1.6(偏离均线的z-score为+1.64、处于历史第93百分位),40年来仅7次站上+1.5个标准差。 标普500 NTM P/E自11月以来回落17%,接近衰退/放缓期20%+的降估值水平,与1994年加息周期相当;报告认为主因是市场从去年秋季定价美联储降息转向如今定价更多加息,1y1y利率自11-12月以来上行约180bp,且本轮突破由实际利率而非通胀预期驱动(盈亏平衡仅较均线高+0.01pp)。 历史事件分析显示,利率飙升后一年标普500平均上涨10%;若美联储一年内加息不超过1pp(2013、2016、2021、2023情形),指数在约2个月盘整后6个月平均涨约10%、一年涨18%,而1994、1999、2022年一年内加息100bp+的情形下随后一年回报为负或持平。 基本面仍构成支撑:远期销售增速预期与CFROI自11月以来提升2-3pp,隐含标普500 P/E超过24x,高于当前约20x,且住房与科技以外投资本已疲弱,高利率对活动的拖累应小于以往利率飙升期。 策略上,瑞银建议为2个月左右的利率高位企稳期布局High Growth+CFROI at a Discount组合、回避承压的高杠杆组合,并认为若利率压力缓解且财报超预期,年末出现关联性上涨的几率上升,OTM标普500看涨期权具吸引力;子行业层面青睐Semis、Pharma、Refining、Div Banks等高REVS评分且利率敞口较低的行业,并以低REVS、利率敏感的Renewables、Automobiles、Construction Materials、Healthcare Facilities等作为资金来源。
主要观点
- 本轮利率飙升幅度罕见:美国10年期收益率升至5.2%,较1年移动均线4.4%高出约0.8pp,z-score为1.6,40年来仅7次站上移动均线上方+1.5个标准差。
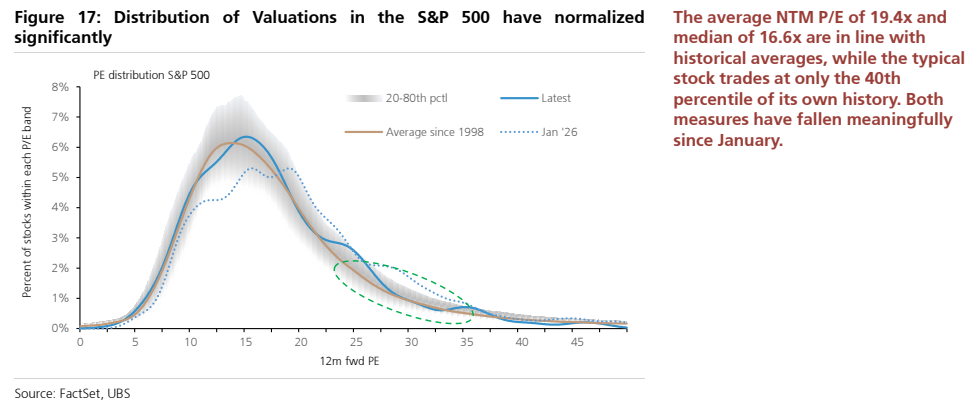
- 股市估值已大幅回落:标普500 NTM P/E自11月以来下跌17%,接近衰退/放缓期20%+的降估值幅度(衰退期历史上为20-30%),与1994年加息周期的降估值相当。
- 利率上行主因是美联储定价转向而非单一催化:从去年秋季定价降息转向如今定价更多加息,1y1y利率自11-12月以来上行约180bp。
- 本轮10年期突破由实际利率而非通胀驱动:通胀盈亏平衡与移动均线基本一致(+0.01pp),通胀预期并未像以往时期那样推升利率。
- 历史规律一(温和加息情形):2013、2016、2021、2023年利率飙升后一年内美联储加息<100bp时,10年期收益率高位盘整约2个月后回落,标普500随后6个月平均涨约10%、一年涨18%。
- 历史规律二(加息周期情形):1994、1999、2022年利率飙升后一年内加息100bp+时,标普500随后一年回报为负或持平;此情形下10年期利率穿越+1标准差后平均需100个交易日才见顶(其他情形为43个交易日),回到均线需288天(对比197天)。
- 40年历史中共有7次10年期突破均线上方+1.5个标准差,其中3次(2022、1999、1994)美联储在一年内加息超过100bp,其余四次未加息(2023年末、2021、2013)或加息不足100bp(2016-17)。
- 基本面仍支撑估值:远期销售增速预期与CFROI自11月以来提升2-3pp,隐含标普500 P/E超过24x、高于当前约20x;标普500 P/E对远期销售增速CAGR的beta接近其对债券收益率beta的2倍。
- 利率敏感部门本已疲弱:科技以外的实际投资在2022-23年加息后多年疲软、过去一年多进一步下滑,成屋销售已处于GFC水平、新屋销售走弱,因此高利率对活动的拖累应小于以往投资强劲时期的利率飙升。
- 行业配置框架:高REVS评分且利率中性的子行业包括Refining、Semis、Diversified Banks、Diversified Financial Services、Construction Machinery、Pharmaceuticals;高REVS+负利率beta的组合包括Consumer Finance、Trading Companies & Distributors、Biotech、Building Products、Hotels & Leisure、Regional Banks,其中Building Products提供与Homebuilding类似的住房敞口但基本面动量排名高38位。
- 资金来源方向:低REVS评分且利率敏感的子行业包括Renewables(REVS评分最差之一且利率beta为负)、Automobiles、Construction Materials、Healthcare Facilities,以及Auto Retail、Restaurants、Media、Application Software等。
论述逻辑
- 10年期美债年初以来上行约100bp、最近一月再飙约50bp至5.2%(z-score 1.6,40年仅7次突破+1.5标准差)→ 标普500 NTM P/E自11月以来降17%,接近衰退级降估值(20%+、1994年水平)→ 归因显示主因是美联储定价从降息转向更多加息(1y1y利率上行约180bp),而通胀盈亏平衡仅+0.01pp与均线一致,说明突破由实际利率驱动 → 事件分析表明后续股市路径取决于美联储路径:历史上利率飙升后一年SPX平均上涨10%,当美联储一年内未加息超过1个百分点时平均涨幅更强、达18%;一年内加息<100bp的情形(2013/2016/2021/2023)中,10年期收益率平均在高位盘整约2个月后回落,盘整期结束后SPX在随后6个月平均上涨约10%、随后一年上涨18%;加息100bp+(1994/1999/2022)时SPX随后一年回报为负或持平 → 由于通胀预期受控、且住房与科技以外投资本已疲弱(成屋销售在GFC水平),更大更久加息周期的概率较低,叠加销售增速+CFROI提升2-3pp(隐含P/E>24x vs 当前约20x),瑞银基准判断估值与回报仍有良好支撑、SPX进一步上行可能性较大 → 因此策略上为2个月左右的利率高位企稳期布局High Growth+CFROI at a Discount组合、回避高杠杆组合,用OTM SPX calls博弈利率压力缓解与财报超预期带来的年末关联性上涨,并以高REVS低利率beta子行业(Semis、Pharma、Refining、Div Banks及Biotech、Building Products等)对冲低REVS高利率敏感子行业(Renewables、Automobiles等)。
关键展望
- 美联储路径是后续关键:在通胀预期大体受控(尤其若油价停止上涨/回落)的情况下,更大更久加息周期的概率较低,这与市场定价一致;进一步利率压力需来自更多加息被定价和/或更高通胀预期,需密切监测。
- 温和加息情形下的路径推演:若一年内加息<100bp,10年期收益率料在高位停留约2个月后回落,标普500随后6个月平均上涨约10%、一年上涨18%。
- 年内验证点:若利率压力缓解且财报超预期,年末出现关联性上涨的几率上升,OTM标普500看涨期权具吸引力。
- 基准判断:强劲EPS增长下估值与回报仍将获得良好支撑,若更高增长和/或更低利率被定价则有明显上行空间;利率回落将成为科技以外投资的急需顺风,而利率跳升对活动的拖累应小于以往利率飙升期。
- 风险提示:利率路径仍受多重催化影响(油价、就业、通胀数据、中期选举),历史上此阶段的10年期飙升后利率在2个多月内未有意义回落,且在完整加息周期中利率进一步上行。
推荐标的
- 报告为策略报告,未给出个股评级、目标价或价格,观点通过组合、子行业与SPX期权表达。
- 在2个月左右的利率高位但趋稳期,推荐High Growth+CFROI at a Discount(高增长+高CFROI折价)组合。
- 高杠杆(High Leverage)组合面临逆风,作为对冲方向回避。
- OTM标普500看涨期权具吸引力:若利率压力缓解且财报超预期,年末关联性上涨几率上升。
- 高REVS评分且利率敞口较低的子行业保持吸引力:Semis、Pharma、Refining、Div Banks。
- 高REVS+负利率beta子行业:Biotech、Building Products、Consumer Finance、Trading Companies & Distributors、Hotels & Leisure、Regional Banks;其中Building Products提供住房敞口且基本面动量较Homebuilding高38位。
- 资金来源/低配方向:低REVS且利率敏感子行业,包括Renewables、Automobiles、Construction Materials、Healthcare Facilities,以及Auto Retail、Restaurants、Media、Application Software。
关键图表
图1. 历次利率飙升期间美国10年期收益率相对1年移动平均线的偏离(单位:个百分点)

图2. 10年期收益率飙升前后标普500的表现

图3. 历次10年期收益率飙升前后美联储的加息情况
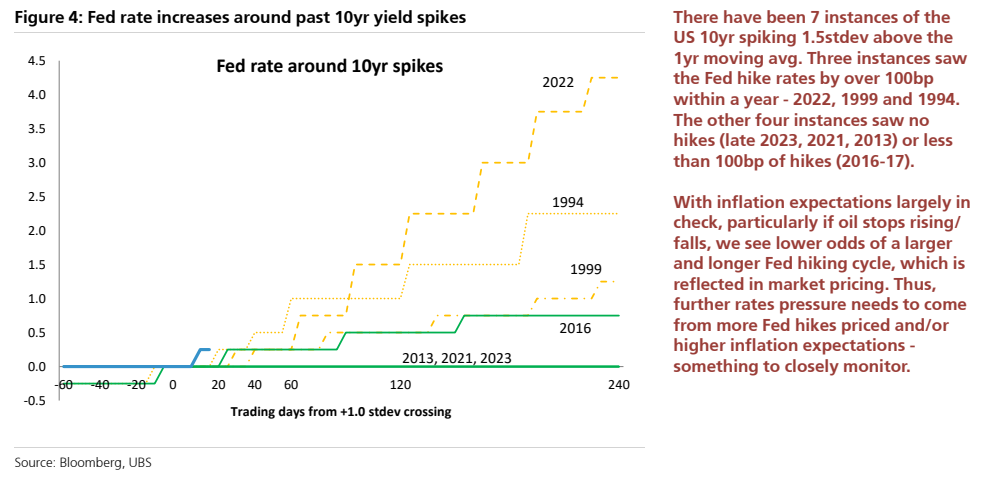
图4. 美国10年期收益率高于1年移动平均线+1.5个标准差的事件分析

图5. 美国10年期名义收益率与1年移动平均线
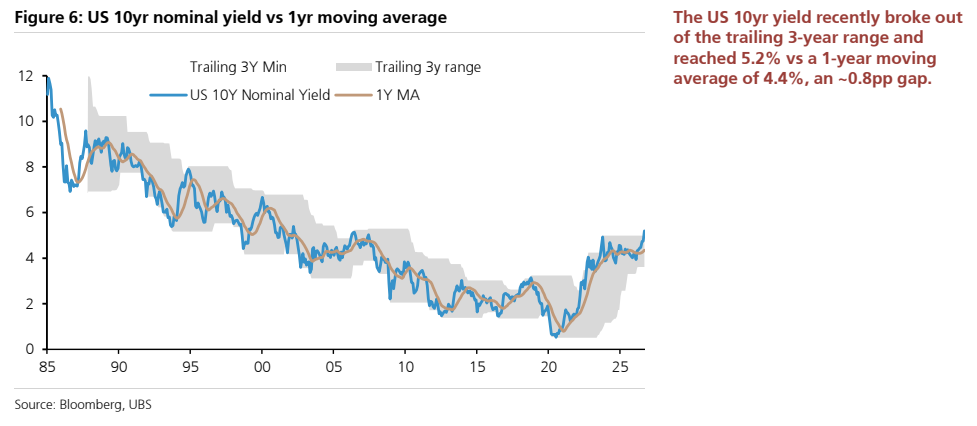
图6. 美国10年期名义收益率与1年移动平均线之差
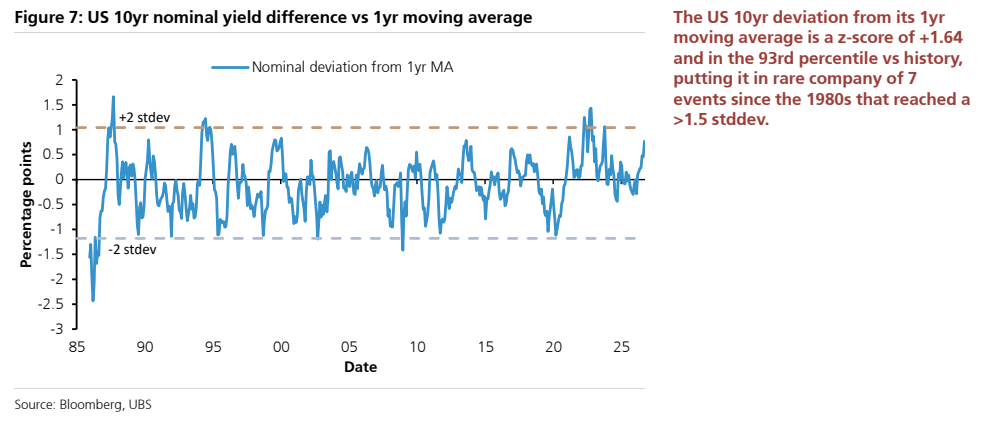
图9. 标普500未来12个月市盈率低于我们模型隐含值
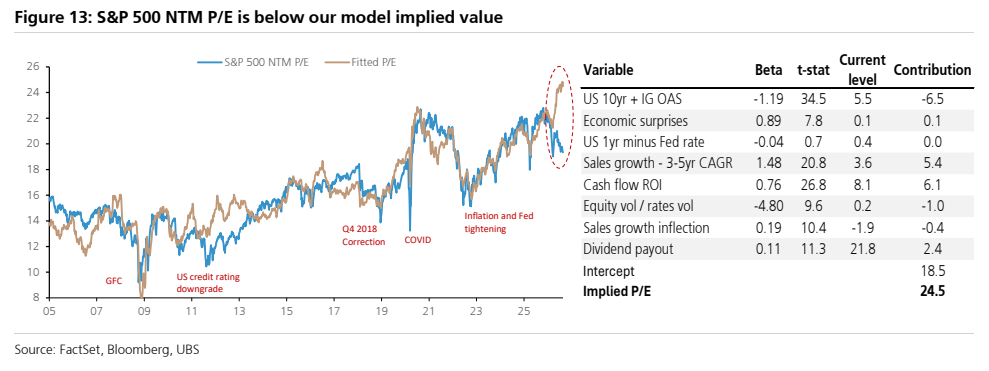
图10. 新屋和成屋销售已处于非常疲弱的水平
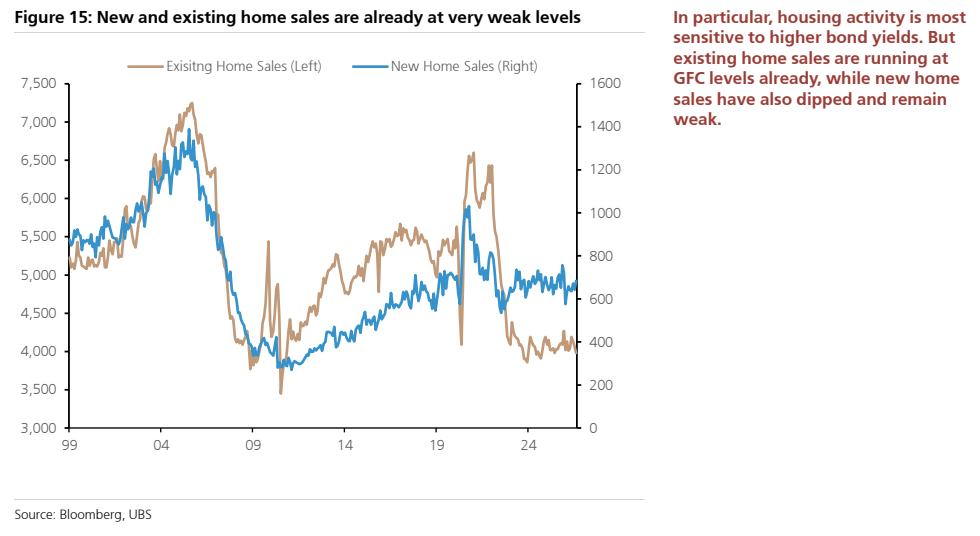
图11. 子行业REVS综合得分与利率贝塔对比
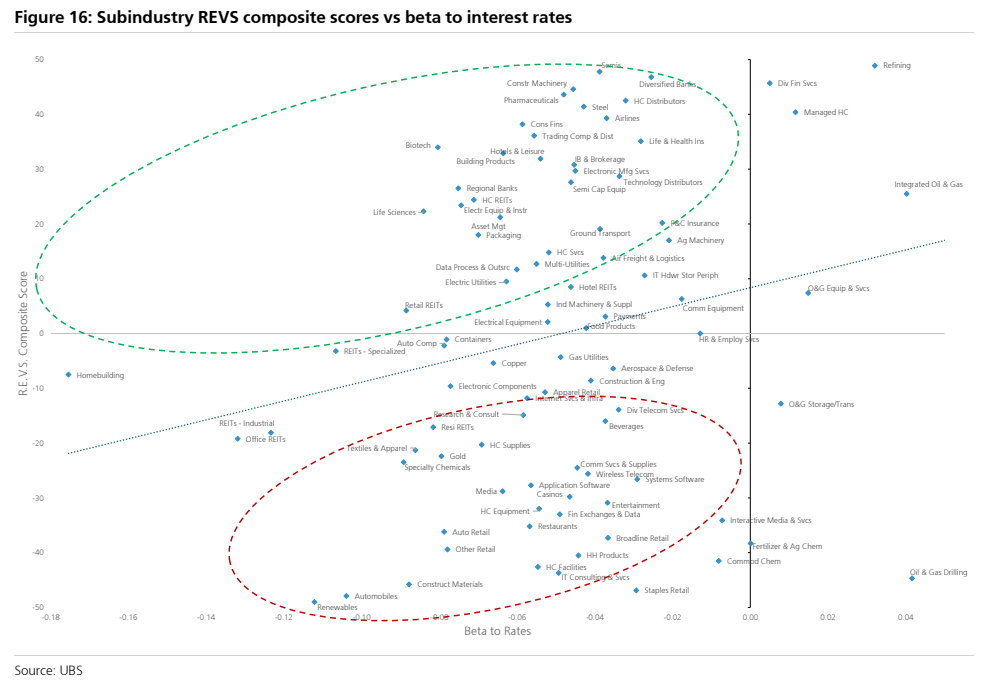
图12. 标普500估值分布已正常化