粤开证券 罗志恒 范城恺 宏观经济 海外经济 粤开宏观:如何看待美债市场波动:共识与分歧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年7-8月美债长端收益率显著上行,10年期7月31日最高升至4.75%,30年期8月17日突破5.3%、创2007年以来新高;6月30日至8月21日10年、30年期收益率分别累计上行36和41个基点,期限利差同步走阔。 报告将市场共识归纳为四条线索:美伊局势重回紧张推升油价(布伦特自约70美元/桶升破90美元/桶、涨约25%)与通胀预期;8月10日CBO将2026财年赤字预测上调至2.1万亿美元、8月18日联邦债务突破40万亿美元;美联储主席沃什弱化前瞻指引、政策可预测性下降抬升期限溢价;日本1-6月累计减持美债688亿美元、日债收益率上升形成外溢。 在分歧上,报告认为美债供需矛盾的核心是需求收缩而非供给扩张——8月14日起美联储将储备管理购债(RMPs)从每月100亿美元降至零是关键边际变化;AI企业发债(2026年市场预计约5000亿美元)的挤出效应更多停留在叙事层面;达利欧式“债务危机”短期爆发概率不高,美元储备地位与美债市场深度可形成缓冲。 展望上,财政部与美联储具备稳定市场的政策空间(8月19日贝森特已宣布长期美债回购规模“至少翻倍”但收益率很快反弹),干预难以根除担忧,或衍生美元流动性阶段性扩张、美元贬值、黄金上涨与“去美元化”交易升温,股票及其他风险资产波动率可能维持偏高状态。
主要观点
- 现象:2026年7-8月长端美债收益率明显上行,10年期最高升至4.75%,30年期突破5.3%,创2007年以来新高。
- 6月30日至8月21日,2年、10年、30年期美债收益率分别累计上行14、36、41个基点;10年-2年利差从28个基点扩至50个基点,30年-2年利差从76个基点走阔至103个基点,本质是期限溢价上升。
- 共识线索一:美伊局势重回紧张、油价反弹推升通胀预期,布伦特原油自6月底约70美元/桶升破90美元/桶、累计涨约25%,6月17日签署的美伊谅解备忘录于8月17日正式失效。
- 共识线索二:财政可持续性担忧升温,8月10日CBO将2026财年联邦赤字预测上调至2.1万亿美元(较2月预测上调2000亿美元),联邦债务总额8月18日突破40万亿美元。
- 共识线索三:美联储沟通范式转变,沃什就任主席后弱化前瞻指引,7月29日FOMC会后市场对政策信誉与路径可预测性的担忧升温、期限溢价跳升。
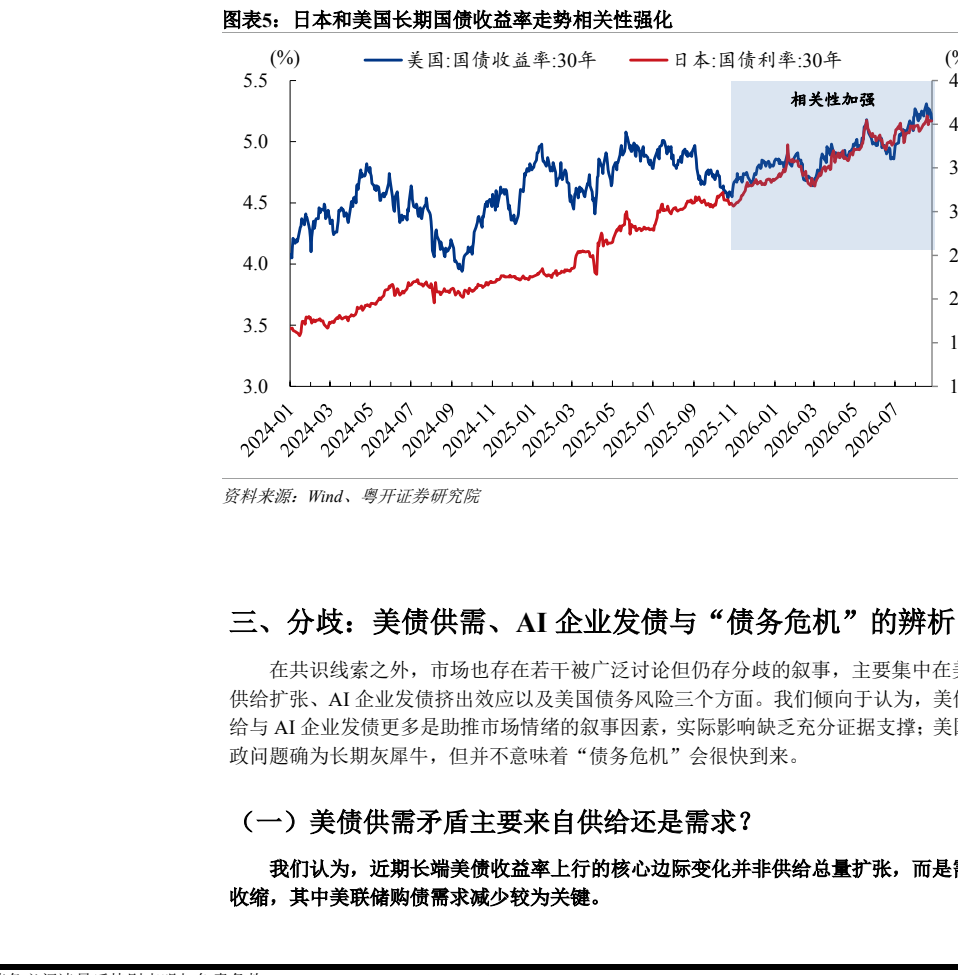
- 共识线索四:日本外溢影响,1-6月日本累计减持美债688亿美元、在外国投资者中的份额由13.2%降至12.0%;8月1日美日实施2011年以来首次联合干预日元;日本30年期国债收益率8月21日升至4.04%,日本2027财年预算申请总额超130万亿日元。
- 分歧一:美债供需矛盾核心是需求收缩而非供给扩张——三季度净融资额上调至7390亿美元属现金流技术性修正,8月5日再融资声明维持2-30年期拍卖规模不变、仅新增1年内短债;8月13日纽约联储宣布8月14日起RMPs从每月100亿美元降至零,长端需求减弱加剧市场担忧。
- 分歧二:AI企业发债挤出效应更多停留在叙事层面——2025年五大科技巨头合计发债超1000亿美元、约为2024年五倍,2026年市场预计AI企业发债总额约5000亿美元;但企业债与国债投资者群体并非完全重合,且7-8月企业债发行通常偏低,对近期美债利率上行解释力不足。
- 企业债务数据背景:2026年一季度美国非金融企业总负债同比增加2.5万亿美元、同比增幅5.7%,创2023年三季度以来最快增幅,但报告强调企业发债是利率的结果、财政发债才是利率的外生变量。
- 分歧三:“债务危机论”短期难以成立——针对达利欧“三年左右美国将爆发债务危机”的判断,报告认为美国财政问题确为长期灰犀牛,但美元储备货币地位、美债市场深度与流动性及债务管理工具可形成缓冲,短期爆发概率不高。
- 政策干预有空间但效果有限:8月19日财长贝森特宣布长期美债回购规模“至少翻倍”,美债收益率很快反弹;财政部可调整发债期限结构、增加短债占比,美联储可调整缩表节奏、重启流动性支持工具。
- 干预的衍生影响与市场判断:美元流动性阶段性扩张、美元阶段性贬值、黄金价格上涨、“去美元化”叙事与交易升温;若美债利率持续上行削弱特朗普及共和党支持率并加大美联储路径不可预测性,美债市场波动率维持高位,股票及其他风险资产波动率可能维持偏高状态。
论述逻辑
- 先定位现象本质:7月以来长端利率上行是期限溢价上升,而非市场对加息预期或通胀前景的重估,反映投资者对持有长久期债券要求的风险补偿显著上升,背后是对美国财政可持续性、美联储政策框架合理性等中长期问题的担忧。
- 归纳共识:油价反弹(美伊局势)→ CBO上调赤字与债务破40万亿美元 → 沃什弱化前瞻指引 → 日债利率上升与日本减持,四大线索共同推升长端风险补偿。
- 再辨析分歧:逐一检验供给扩张(净融资上调属技术性修正、8月5日维持2-30年期拍卖规模不变、暂停RMPs才是需求端关键)、AI发债挤出(投资者群体错位、发债高峰与国债发行错位)、债务危机(缓冲机制仍在)三大叙事,判断前两者更多是助推情绪的叙事因素、后者短期概率低。
- 最后推演结论:政策干预可放缓长端利率上行节奏或阶段性企稳,但难以根除财政与政策路径担忧 → 干预本身衍生美元流动性扩张、美元贬值、黄金上涨与去美元化交易 → 若利率续升压低特朗普及共和党支持率并加大美联储路径不确定性,期限溢价仍有回升风险,风险资产波动率维持偏高。
关键展望
- 短期验证点:美联储主席沃什8月28日杰克逊霍尔会议讲话可能有意释放稳定美债市场的政策信号,政策主动干预下长端利率上行节奏可能放缓或阶段性企稳。
- 若美债利率持续上行进一步削弱特朗普及共和党支持率、令美联储政策路径更难预测,中长期经济政策不确定性上升,长端美债收益率仍可能存在回升风险。
- 美债市场波动率可能维持在较高水平,股票及其他风险资产的波动率可能维持偏高状态;美元阶段性贬值、黄金价格上涨与“去美元化”交易升温是干预的衍生路径。
- 海外观察点:投资者对日本央行9月加息的预期升温,日本财政预算扩张(2027财年申请超130万亿日元)与日债收益率上行对美债的外溢影响仍需跟踪。
- 风险提示:美伊地缘局势超预期升温、美债收益率超预期上行、美国财政和货币政策超预期。
推荐标的
- 报告未明确给出推荐标的(宏观深度报告,无个股评级或目标价;文中提及谷歌、Meta、亚马逊、微软和甲骨文仅作为AI企业发债现象的例证,非投资建议)。
关键图表
图1. 近期30年期美债收益率创新高
图2. 日本和美国长期国债收益率走势相关性强化