高盛:韩国每周启动:KOSPI 下跌 8.8%,因持续动量反转和全球半导体抛售
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周KOSPI下跌8.8%,主要受持续动量反转和全球半导体抛售影响。化工、银行和保险板块表现相对领先,而科技、建筑和零售板块表现最差。外国投资者转为净买入KOSPI市场,资金流入汽车和零售板块。KOSPI 12个月远期EPS下调0.4%,公用事业板块上调幅度最大,钢铁板块下调最多。韩元兑美元升值1.2%,兑日元升值1.5%,兑欧元升值0.9%。韩国股票风险指标(GSSRKERB)降至-2.7,进入更深的风险厌恶区域。报告通过两张“本周图表”分析了KOSPI抛售脉冲和杠杆ETF及保证金融资状况。KOSPI自6月22日以来已下跌近25%,但即使假设盈利下调41%(全球金融危机最差水平)且市盈率与2008年低谷持平,风险回报仍偏正面。杠杆ETF占ETF总资产仅约5%,保证金贷款余额从峰值38万亿韩元降至33万亿韩元,但市值调整后比率稳定在0.5%左右。
主要观点
- KOSPI本周下跌8.8%,受持续动量反转和全球半导体抛售影响。
- 化工、银行和保险板块相对KOSPI表现最佳,超额收益分别为10.5%、9.9%和9.3%(Exhibit 25)。
- 科技、建筑和零售板块相对表现最差,超额收益分别为-3.5%、-2.3%和-1.7%(Exhibit 25)。
- 外国投资者本周净买入KOSPI,主要流入汽车和零售板块(Exhibit 40)。
- KOSPI 12个月远期EPS本周下调0.4%;公用事业板块上调3.2%最强,钢铁板块下调5.7%最弱(Exhibit 27)。
- 韩元兑美元升值1.2%,兑日元升值1.5%,兑欧元升值0.9%。
- 韩国股票风险指标(GSSRKERB)降至-2.7,表明风险厌恶加深。
- KOSPI自6月22日以来下跌近25%,但即使假设盈利下调41%(全球金融危机最差水平)且市盈率与2008年低谷持平,风险回报仍偏正面。
- 截至7月16日,KOSPI远期市盈率降至5.8倍,为2004年以来最低,低于2008年全球金融危机低谷(Exhibit 4)。
- KOSPI 12个月远期市净率从6月22日峰值降至1.4倍,而远期ROE仍约25%。
- 杠杆ETF占韩国ETF总资产约5%,尽管市场波动加剧,保证金催收账款仍高达3.8%(截至7月15日)。
- 券商应收账款升至1.5万亿韩元,保证金贷款余额从峰值38万亿韩元降至33万亿韩元,但市值调整后比率稳定在0.5%左右。
论述逻辑
全球动量反转和半导体抛售 → KOSPI大幅下跌8.8% → 化工、银行、保险等防御性板块相对跑赢,科技、建筑、零售等周期性板块跑输 → 外国投资者逆势净买入,尤其汽车和零售 → 盈利预期小幅下调0.4%,但公用事业上调、钢铁下调 → 估值指标(市盈率5.8倍、市净率1.4倍)已跌至历史极端低位 → 即使极端悲观情景(盈利下调41%),风险回报仍偏正面 → 杠杆ETF规模有限,保证金融资余额下降但比率稳定,系统性风险可控。
关键展望
报告未明确给出未来时间窗口或价格预测,但指出KOSPI估值已处于历史低位,风险回报偏正面。关键观察点包括:盈利修正趋势、动量反转是否持续、全球半导体行业走势、以及杠杆ETF和保证金融资的稳定性。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. KOSPI远期盈利一直是KOSPI指数的关键驱动因素
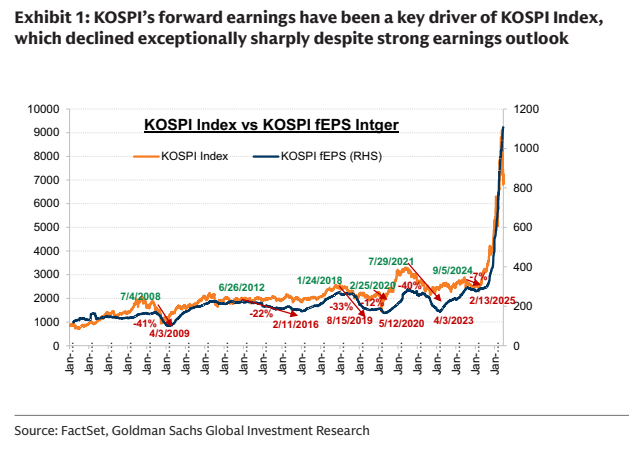
图2. 尽管市场波动,追加保证金通知升至应收款项高位

图3. 5个亚洲新兴市场的股票资金流入

图4. KOSPI与MSCI区域指数

图5. 图表

图6. 按行业划分的NTM市盈率估值折价与10年历史比较

图7. 股票周度净流入

图8. KOSPI成分股中高于200日移动平均线的比例
