[国外研报] 花旗 新加坡经济:第二季度GDP上调尚未清除10月陡峭的障碍,但风险依然存在
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
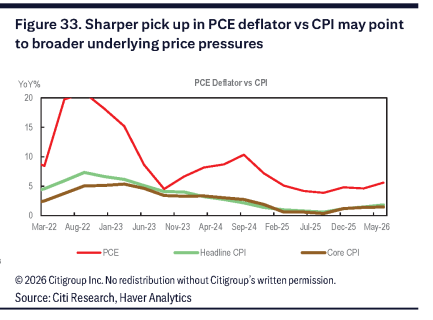
新加坡2026年二季度GDP同比增速上调至5.9%,环比增长1.4%,均高于此前预期,主要受制造业和服务业驱动。 贸工部(MTI)将2026年全年增长预测上调至4.5%-5.5%,花旗相应将预测从4.8%上调至5.0%。 尽管增长动能强劲,但花旗认为新加坡金融管理局(MAS)在10月维持政策不变的可能性较大,因为目前的增长预测可能已被纳入MAS的预期中。 不过,工资增长、PMI改善及通胀压力仍使政策进一步收紧的风险持续存在,花旗将密切关注即将公布的硬数据以评估10月或明年1月行动的可能性。
主要观点
- 二季度GDP增速超预期上调,环比增长加速
- 制造业和服务业是二季度增长的主要动力
- 贸工部上调2026年GDP增长预测至4.5%-5.5%
- 花旗将2026年新加坡GDP增长预测上调至5.0%
- 劳动力成本压力显现,非贸易部门单位劳动力成本(ULC)加速增长
- 7月全行业PMI大幅跳升至59.2,预示三季度增长可能强于预期
论述逻辑
- 二季度GDP上调及MTI预测上调 -> 市场预期MAS已将此纳入考量 -> 10月政策收紧门槛提高 -> 维持10月不变的观点,但工资与PMI数据带来的通胀压力使收紧风险依然存在。
关键展望
- 预计2026年全年增长5.0%,随后在2027年放缓至3.0%
- 关注即将公布的硬数据,若增长超5.5%或核心通胀超预期,可能触发10月或明年1月收紧
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 制造业和服务业,我们3.3%的预测预计同比增速将在2026年下半年放缓
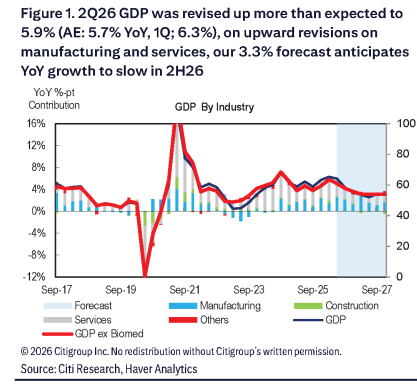
图2. 环比来看,支出法GDP受私人和政府消费拉动,但受固定资本形成总额和净出口拖累
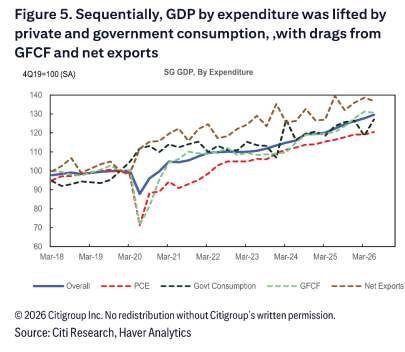
图3. 6月工业生产中电子业环比下降,但被更强劲的精密工程业所抵消
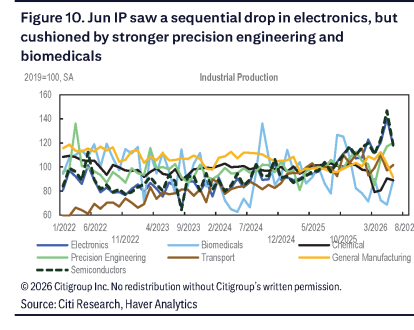
图4. 月度公民失业率5月下降,6月保持稳定,低于历史平均水平

图5. 国际收支顺差因经常账户顺差收窄和金融账户逆差扩大而收窄
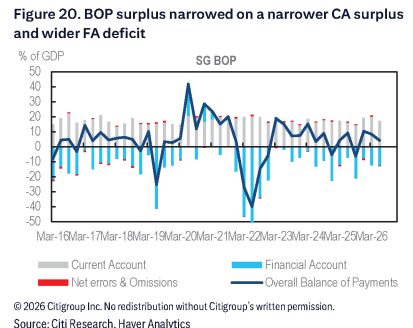
图6. 贷款增长急剧加速,主要由对非居民放贷带动
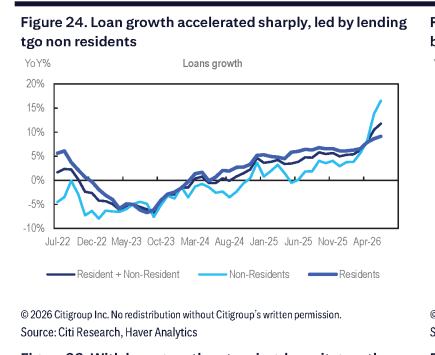
图7. 我们的估算显示,6月因新加坡金管局外汇干预、货币市场操作以及其他因素出现流动性净回笼
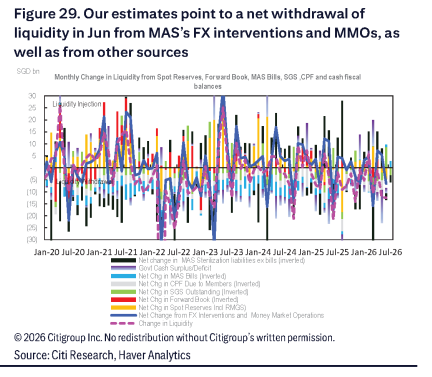
图8. 个人消费支出平减指数较CPI更急剧回升,可能指向更广泛的潜在价格压力