花旗 澳大利亚科技与通信及软件:灵感、直觉与AI助手的崛起
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗近期在美国考察期间评估了Meta推出的Muse以及Instinct两款个人AI助手对澳大利亚科技、电信与软件行业的潜在影响。 SensorTower数据显示,Muse已登顶美区App Store和Play Store免费榜,展现出Meta强大的分发能力,而Instinct已可在澳大利亚通过WhatsApp实现端到端餐厅预订与旅行规划。 花旗认为,AI助手能快速精准比价并代客完成切换流程,将加速澳大利亚宽带(NBN)市场的客户流失并加大定价压力,但对拥有网络覆盖壁垒的移动业务影响相对较小。 在标的方面,固定宽带仅占澳洲电讯(Telstra)集团EBITDA约4%,尽管花旗对Telstra固定业务FY30e EBITDA预测比VA共识低-14%,但因成本控制优势仍维持其“买入”评级;宽带挑战者Superloop和AussieBroadband虽在中期面临流失压力但仍有份额提升空间,其中市占率约5%的Superloop为首选。 对于在线门户与软件板块,房产和汽车等高涉入度平台仍具韧性,但Carsales面临线索泄漏风险,Siteminder则受益于碎片化分发渠道的管理需求增加。
主要观点
- Muse登顶主流应用商店免费榜,Instinct已具备端到端完成现实复杂任务的能力。
- 个人AI助手将加剧宽带(NBN)客户流失与定价压力,但移动业务因网络覆盖差异化而受影响较小。
- e-SIM技术的普及可能降低移动网络用户的切换壁垒并加速客户流失。
- AI助手将加速Telstra固定宽带业务流失,其FY30e EBITDA预测低于共识-14%,但对集团整体盈利影响有限。
- Telstra获维持买入评级,主因更严格的成本控制为集团EBITDA带来超预期上行空间。
- NBN500主流资费在每月90至99澳元,Superloop因市场份额较低(约5% vs Aussie约7%)成为首选标的。
- 房产与汽车分类信息平台具有相对防御性,但汽车平台面临线索直接绕过平台的泄漏风险。
- 招聘平台Seek暴露度稍高,但AI时代供需精准匹配的价值将进一步凸显。
- 酒店渠道管理软件Siteminder受分发渠道碎片化驱动,业务重要性显著提升。
- 分期付款提供商Zip的分期收费模式面临潜在风险,但信贷决策壁垒依然稳固。
论述逻辑
- Meta Muse与Instinct展现深度个人理解能力与端到端代客执行能力(如自动化比价与签约转网)。
- 消费者以往因惯性而未转网的壁垒被打破,导致同质化严重的固定宽带(NBN)市场价格竞争加剧、流失率攀升。
- 在电信板块内部,宽带承压较重,但Telstra因固定业务仅占4%且成本控制超预期而维持买入;较小份额的挑战者Superloop则凭借优惠仍有份额扩张空间。
- 在线分类信息与软件板块分化:房屋与汽车高涉入搜索受冲击可控,但交易线索可能被绕过;多渠道酒店分发管理器Siteminder则因生态碎片化而更具刚性价值。
关键展望
- 价格竞争与新进入者风险:移动和NBN市场的价格竞争加剧或新竞争者进入将影响目标价达成。
- 成本削减推进时间与FTTP迁移流失风险:成本削减周期长于预期或NBN向FTTP迁移引发在网业务(SIO)流失。
- 国际业务汇率波动及Aura网络AI算力与数据中心需求不确定性。
推荐标的
- 澳洲电讯(Telstra Group Limited,TLS):买入评级。尽管AI助手或加大其固定消费者业务(Fixed CS&B)流失率(FY30e EBITDA预测比VA共识低-14%),但该业务仅占集团EBITDA约4%,更强劲的成本控制带来了共识EBITDA的上行空间。
- Superloop(SLC):宽带挑战者首选标的。尽管中期存在流失与定价压力,但其NBN消费者端市场份额仅约5%(低于Aussie的约7%),凭借前6个月立减30澳元的优惠推广,仍具备可观的市占率提升潜力。
- Aussie Broadband Limited(ABB):覆盖标的。NBN500套餐新用户优惠为前6个月立减20澳元,当前消费者端市占率约7%,中期面临流失与价格竞争压力但仍具份额增长机会。
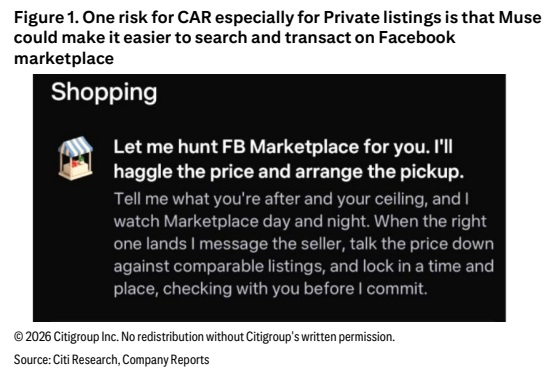
- Carsales / CAR Group(CAR):提及标的。个人AI助手及Muse使Facebook Marketplace交易更便捷,存在潜在的买家绕过平台直接联络卖家导致线索泄漏(lead leakage)风险。
- Siteminder(SDR):提及标的。受益于AI时代更碎片化的在线分发格局,作为确保各分发渠道房态与房价实时同步的核心渠道管理器,其产品重要性提升。
- Zip Co(ZIP):提及标的。按期付款费用结构可能受潜在冲击,但其核心优势在于信贷决策与可得性,特别是在其美国客户信贷获取渠道有限的情况下。
关键图表
图1. CAR面临的一个风险(尤其是针对个人挂牌)是Muse