国联民生 资产配置月报202610美债收益率重返5%对A股的影响分析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了10年期美债收益率重返5%对A股的传导机制,指出当前主要通过“压估值”通道影响市场。 报告认为,美债上行由紧缩驱动,美股下跌与海外AI融资风险尚未触发,但需警惕美股回撤带来的风险传导。 配置上建议采取哑铃策略,以高股息资产压舱,盈利兑现板块进攻。 同时,报告对10月大类资产及行业配置给出了量化观点,推荐基础化工、有色金属等行业。
主要观点
- 10年期美债收益率重返5%以上,主要由实际利率驱动。
- 美债上行对A股的五条传导链中,当前“压估值”作用最明显。
- 美债每上行10bp,创业板指、科创50月收益率回归估计分别下降0.97和1.15个百分点。
- 当前美股与美债呈现“趋势同涨、逐日反向”的罕见形态。
- 云厂商资本开支占经营现金流比例上升,存在融资压力风险。
- 10月10Y国债利率预计上行4BP至1.72%。
- 9月新增社融预计约4.24万亿元。
- 10月推荐实际成长风格。
论述逻辑
- 美债利率上行通过五条通道影响A股,其中估值压制已发生,而美股下跌与海外AI融资风险是潜在的指数方向影响因素。
关键展望
- 需跟踪Baa利差与云厂商资本开支指引以评估融资风险。
- 美股回撤是风险传导的关键信号。
推荐标的
- 哑铃策略:压舱石选银行、煤炭、石油石化和中证红利;进攻端选电子和基础化工。
- 行业配置推荐:基础化工、有色金属、通信、计算机、交通运输、石油石化。
关键图表
图1. 10 年期美债收益率与 1962 年以来的上行期(周频)
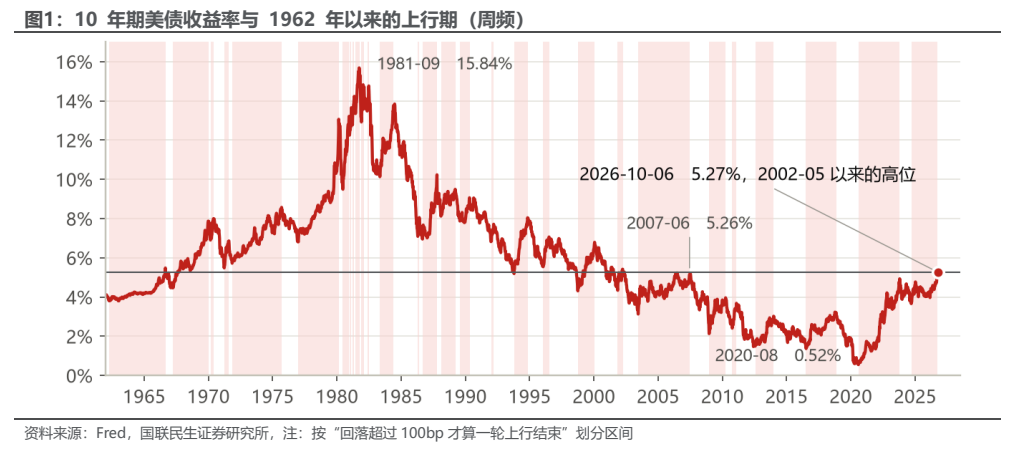
图2. 按“美债当月升/降×标普 500 当月涨/跌”分组的月均涨跌幅
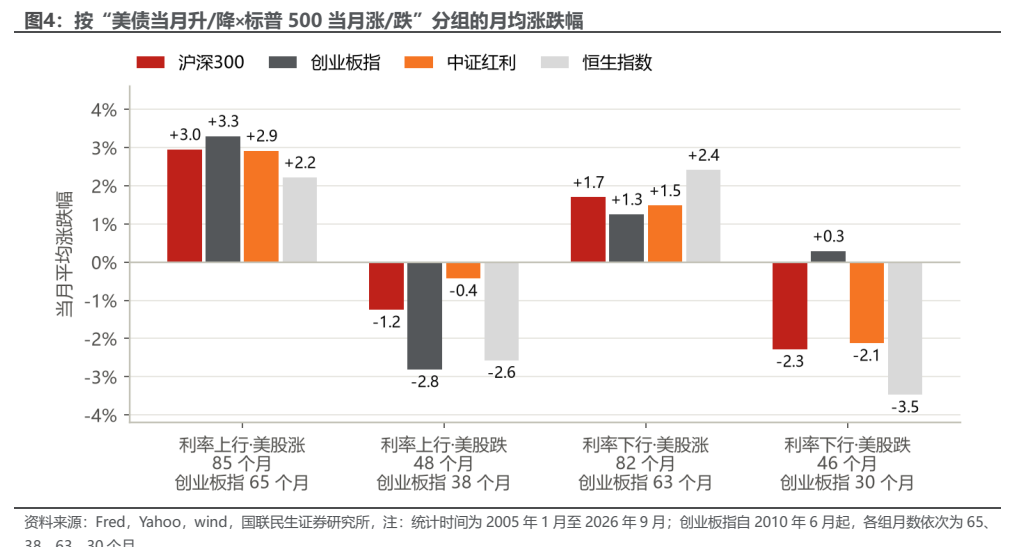
图3. 云厂商资本开支的融资压力(AI 投资压力的代理指标)
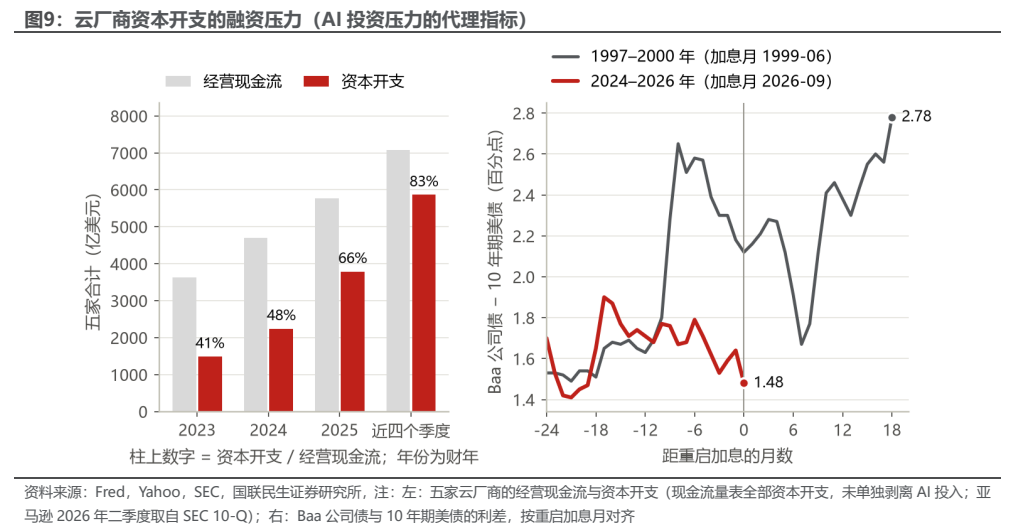
图4. A 股景气度指数 2.0 与万得全 A 净利润同比(%)
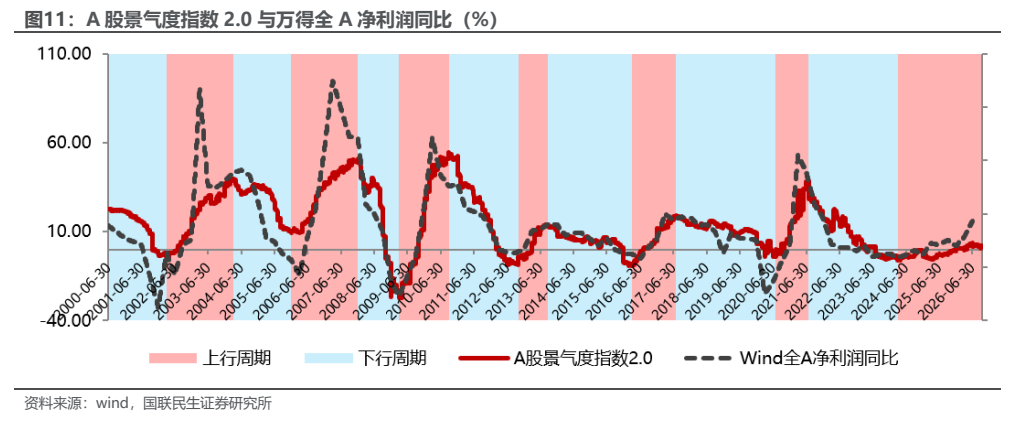
图5. 表 2: 9 月社融结构预测(单位:亿元)
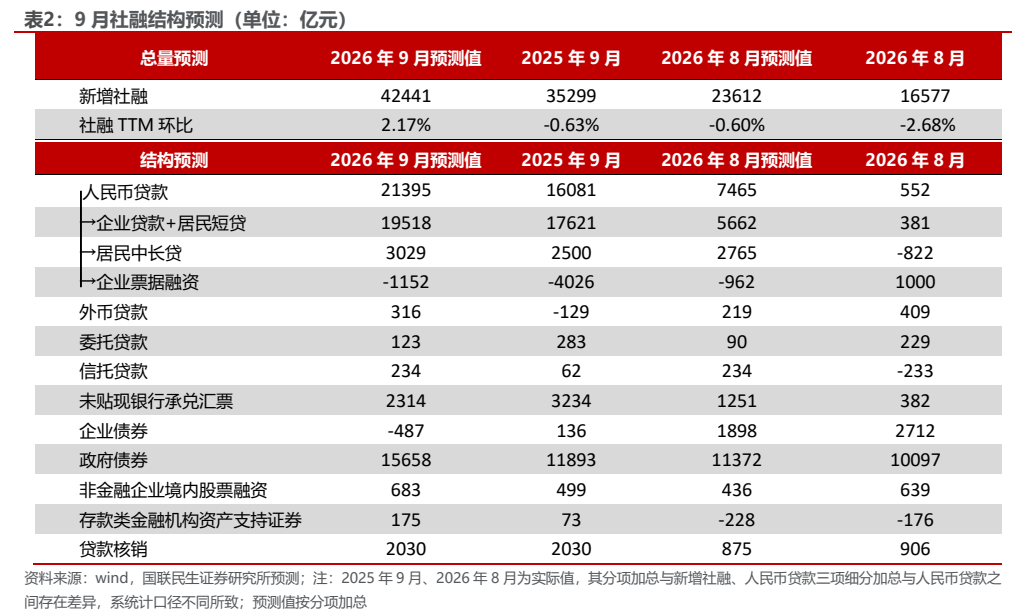
图6. 10Y 国债利率驱动因素模型
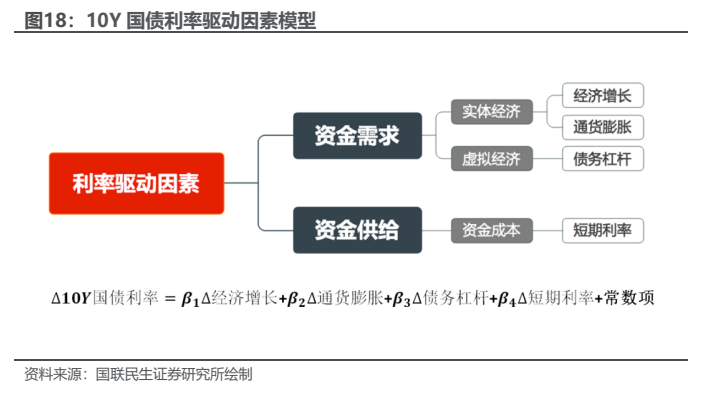
图7. 2018 年以来模型预测值与实际值对比(%)
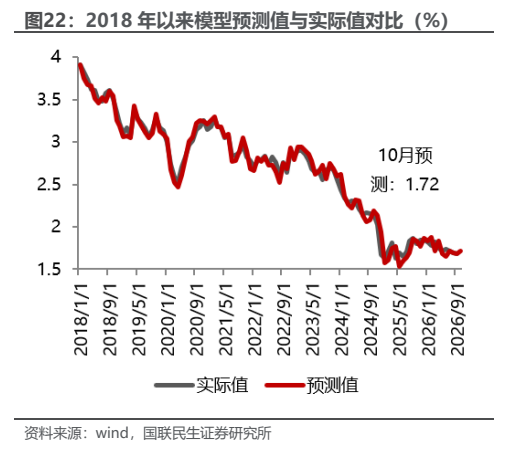
图8. 黄金驱动因子长期变化趋势
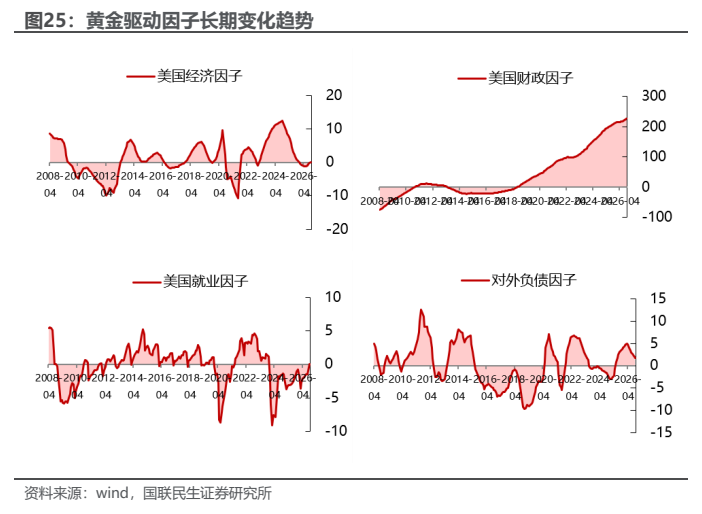
图9. 国联民生金工房地产行业压力指数(2026.9)
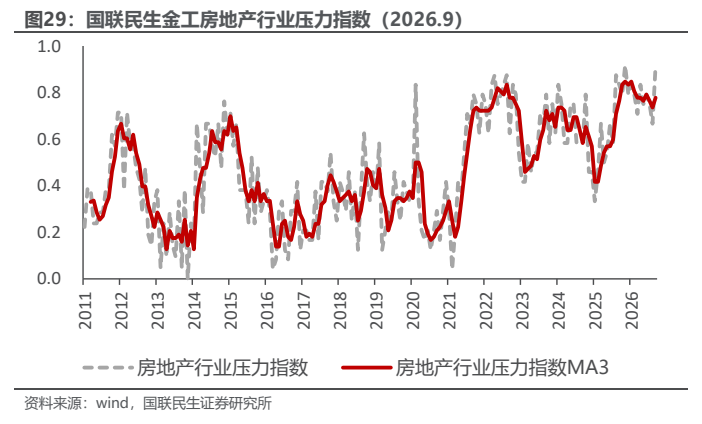
图10. 量化大势研判观点
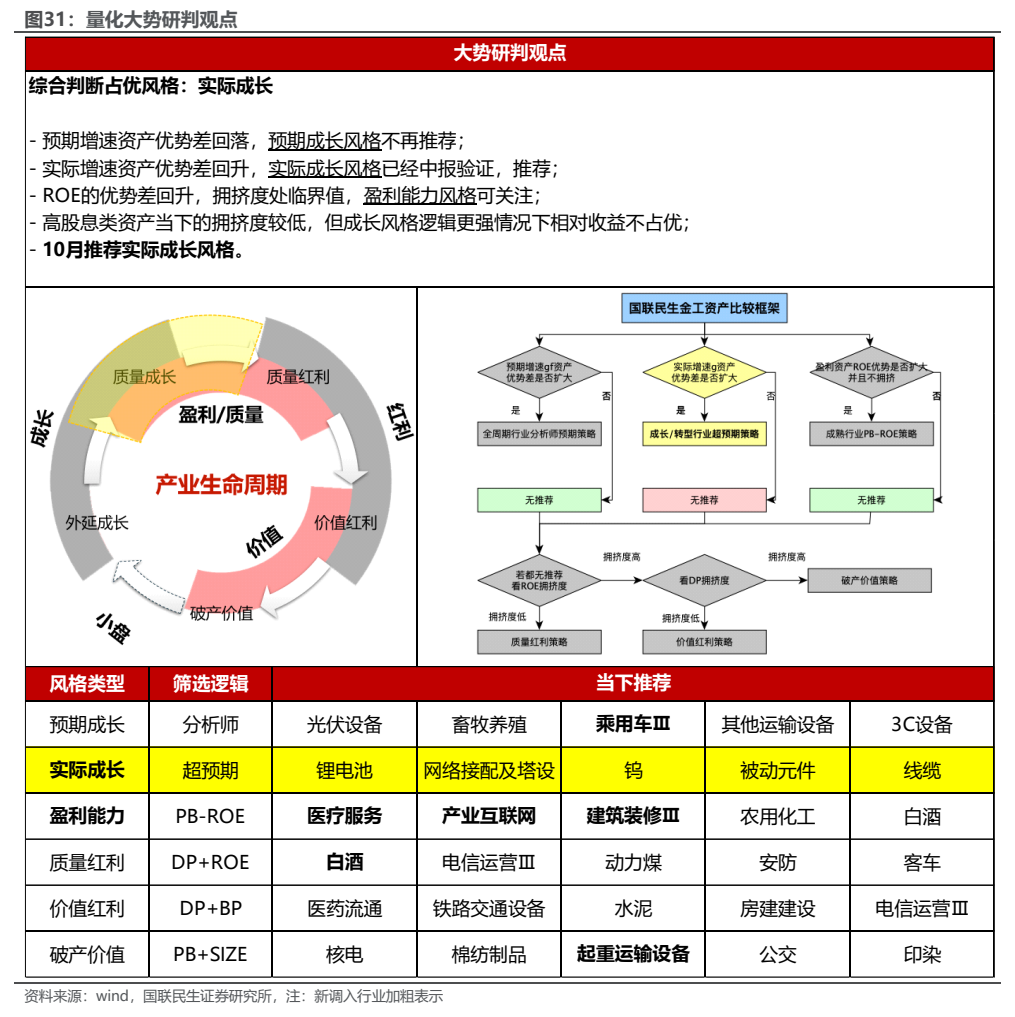
图11. 月度大小盘收益差(季节效应)
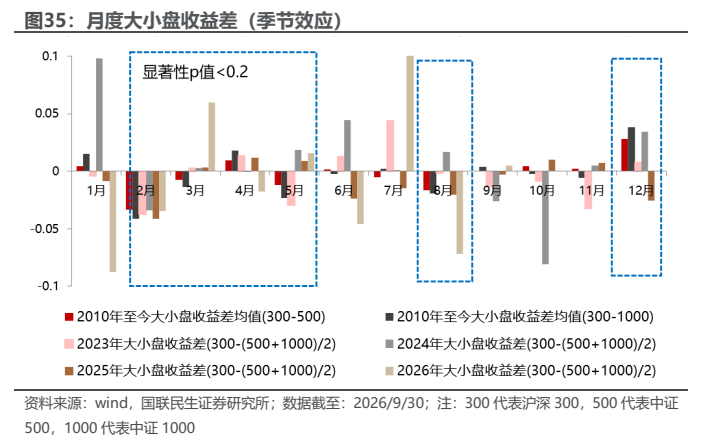
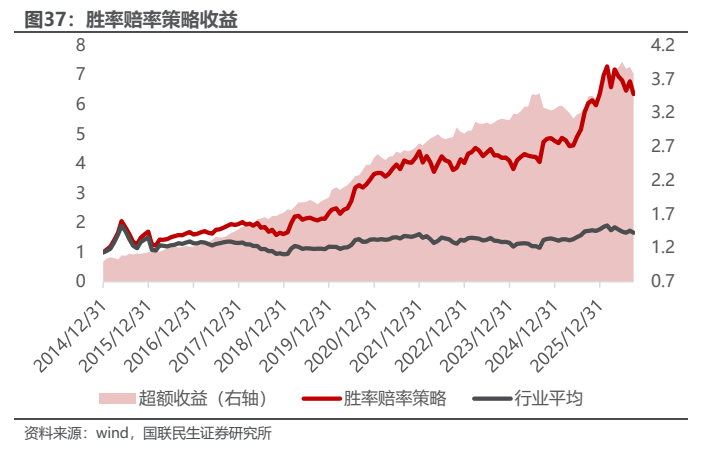
图12. 胜率赔率策略收益