摩根大通 外汇市场周报:AI情绪与不断扩大的外汇足迹
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告将本周推荐交易主题延续为三条主线:在发达市场做多AUD、NOK、GBP以获取顺周期/套息与商品敞口,把欧元区作为融资货币,并在funder RV中相对CHF、JPY、SEK做空EUR;上周已对直接做多USD获利了结,仅通过已变便宜的EUR/USD put spreads保留温和美元多头。 报告延续约一年前《Innovation Cycles, AI and the Dollar》的判断:由于AI采用是全球性的,创新收益未必只流向技术生产者货币,一年后关于AI对外汇影响更广泛而非局部的假设正初步兑现,尽管幅度尚不清楚。 团队用LLM对过去2年的央行沟通、摩根大通研报和SNAP新闻文本打分(满分100,按方向、信心、幅度相乘,已实现影响权重2x、近/中期1x、长期0.5x),构建AI对国内增长与通胀贡献的情绪指标。 结果显示:DM中USD分数大幅领先、JPY远居第二,EM中TWD、KRW、CNY领先;同时增长正面情绪已扩散至EUR、AUD、GBP等货币,落后者为NZD、CHF、NOK、CAD。 控制carry后,AI情绪分数与年内FX回报宽松正相关,在3M、6M、9M、12M各期均为正,剔除AI生产者后依然为正,且分数领先于回报,市场可能低估AI的外汇影响。 交易建议调整为:降低SEK低配但保持净空头,现货维持做多GBP vs EUR、做空SEK vs NOK和JPY,funder rotation继续做空EUR并将SEK纳入篮子。 报告还提示,AI对通胀的影响只是最近才成为讨论的主导部分,值得持续监控。
主要观点
- 三大推荐交易主题延续:在发达市场做多AUD、NOK、GBP获取顺周期/套息与商品敞口,把欧元区作为融资货币,并在funder RV中相对CHF、JPY、SEK做空EUR。
- 美元仓位调整:上周对直接做多USD获利了结,仅通过已变便宜的EUR/USD put spreads保留温和美元多头敞口。
- 约一年前报告《Innovation Cycles, AI and the Dollar》的核心判断是:因AI采用是全球性的,创新收益未必只归于关键技术生产者货币,因此美元或相关货币的表现可能因此没那么强;一年后这一更广泛而非局部的FX影响假设正得到初步验证,尽管幅度还不清晰。
- 团队用LLM创建AI情绪指标对货币排序,输入为过去2年三大类文本:央行沟通(演讲、新闻稿、会议纪要等)、摩根大通各领域研报、以及SNAP来源的LSEG/Reuters授权新闻,目标是获得补充硬数据的FX序数排名。
- 评分方法:LLM分数以100为满分,按方向、信心与幅度相乘得出,并对已实现收益赋予2x权重、近/中期1x、长期0.5x;对已实现的活动影响赋予比前瞻评论更大权重。
- 公认AI生产者的情绪分数最高:DM中USD大幅领先、JPY远居第二;EM中TWD、KRW和CNY领先。
- 增长正面情绪已扩散至其他货币:DM中包括EUR、AUD、GBP,落后者为NZD、CHF、NOK和CAD;EUR排名之高出乎意料,部分受芬兰等关键受益国的新闻报道影响,CHF与SEK低分则可能源于央行披露频率、摩根大通覆盖有限及语言差异,二者在AI硬数据上排名其实更好。
- 控制carry后,AI情绪分数与年内FX回报宽松相关,且在3M、6M、9M、12M各评估期均为正相关,剔除AI生产者或将其视为异常值后仍为正;情绪分数不仅同期相关,还领先于年内FX回报,因此市场可能低估AI的FX影响。
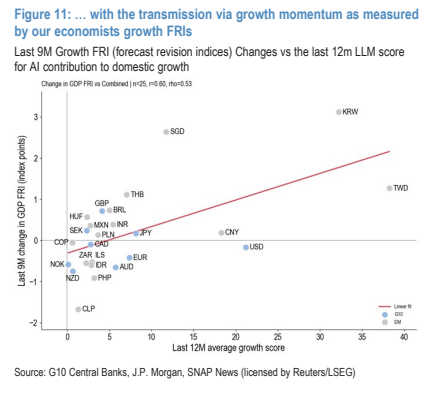
- 传导渠道之一:AI情绪分数与经济学家GDP预测修正(FRI)在同期和领先口径上均正相关,年内FX回报可由AI情绪分数解释(控制carry后)。
- AI对通胀的影响最近才成为讨论的主导部分,热力图显示国内通胀贡献评分近期才上升,与增长相比明显滞后,值得监控。
- 硬数据佐证:AI初创投资的最大受益货币与去年相同(USD、SGD、GBP、SEK、ILS),且多数货币年内投资已超去年全年;tech IP对多数国家GVA增长的贡献为正(截至2026年7月的3个月移动平均)。
- EUR/SEK自伊朗冲突以来的强势受carry策略表现和美债收益率上升影响。
论述逻辑
- 报告推理链条:约一年前提出'AI采用是全球性的,创新收益未必只归于技术生产者货币'的假设 → 用LLM对过去2年央行沟通、摩根大通研报与SNAP新闻生成各货币AI对增长/通胀贡献的情绪分数(满分100,已实现影响2x权重) → 分数显示USD在DM大幅领先(JPY远居第二)、EM中TWD/KRW/CNY领先,且正面增长情绪已扩散至EUR/AUD/GBP等非传统生产者货币 → 控制carry后情绪分数与年内FX回报宽松正相关(3M/6M/9M/12M均为正,剔除AI生产者仍为正),且领先于回报、与经济学家GDP预测修正正相关 → 结论:AI是被市场低估的更广泛FX驱动因素,支撑做多AUD/NOK/GBP的顺周期/套息主题、以欧元区为融资方的主题及funder RV中做空EUR(vs CHF/JPY/SEK),并据此降低SEK空头但保持净空。
关键展望
- 报告指出情绪分数领先FX回报的观察基于有限历史,但鉴于这一宏观现象的主导地位,值得持续跟踪。
- AI对增长情绪的影响已持续数月,而通胀相关评分近期才上升,报告明确提示后续需要监控国内通胀贡献分数的变化。
- 报告未给出任何汇率目标位、评级或明确时间窗口;文中时间范围仅为回测口径:过去2年的文本语料及3M、6M、9M、12M相关性区间。
推荐标的
- 顺周期/套息与商品敞口:在发达市场做多AUD、NOK、GBP。
- 融资货币主题:继续以欧元区作为融资方;funder RV中继续做空EUR,本次调整将SEK纳入篮子,即做空EUR vs CHF、JPY、SEK。
- 美元:上周对直接做多USD获利了结,仅通过已变便宜的EUR/USD put spreads保留温和美元多头。
- SEK敞口下调但保持净空头:现货维持做多GBP vs EUR,并从空头组合中解除SEK腿;现货继续做空SEK vs NOK和JPY。
- 报告为外汇策略周报,未涉及个股或证券评级、价格与目标价,上述均为报告明确列出的货币交易建议调整。
关键图表
图1. 外汇回报与人工智能情绪得分的相关性较低
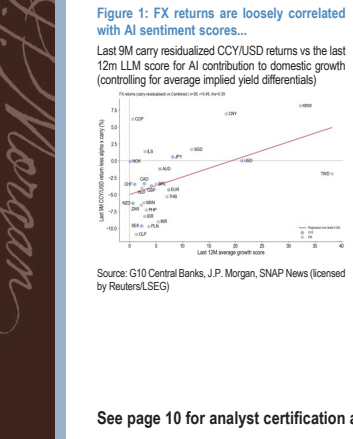
图2. G10与亚洲新兴市场人工智能情绪映射热力图
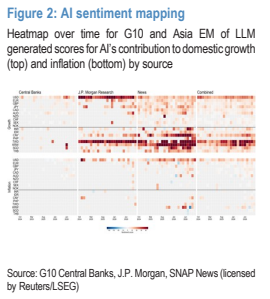
图3. 快速T.E.A.M.更新(2026年6月10日)
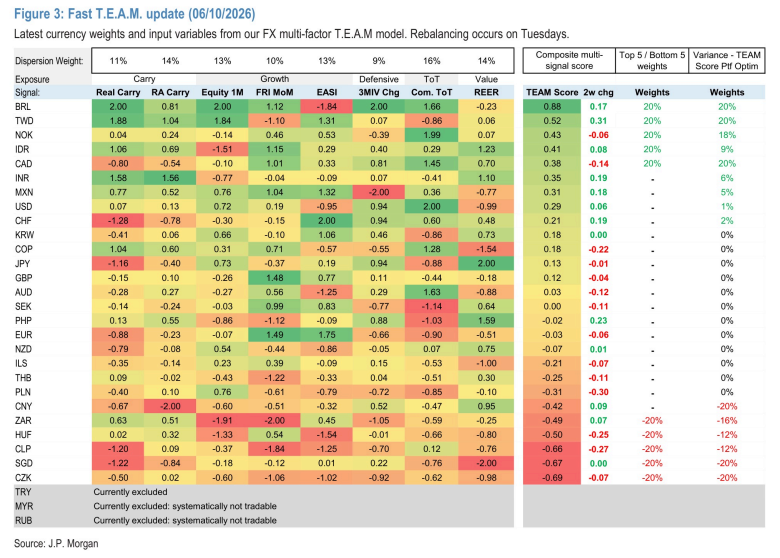
图4. 伊朗冲突以来欧元/瑞典克朗的强劲表现受套利策略表现及美国收益率上升影响
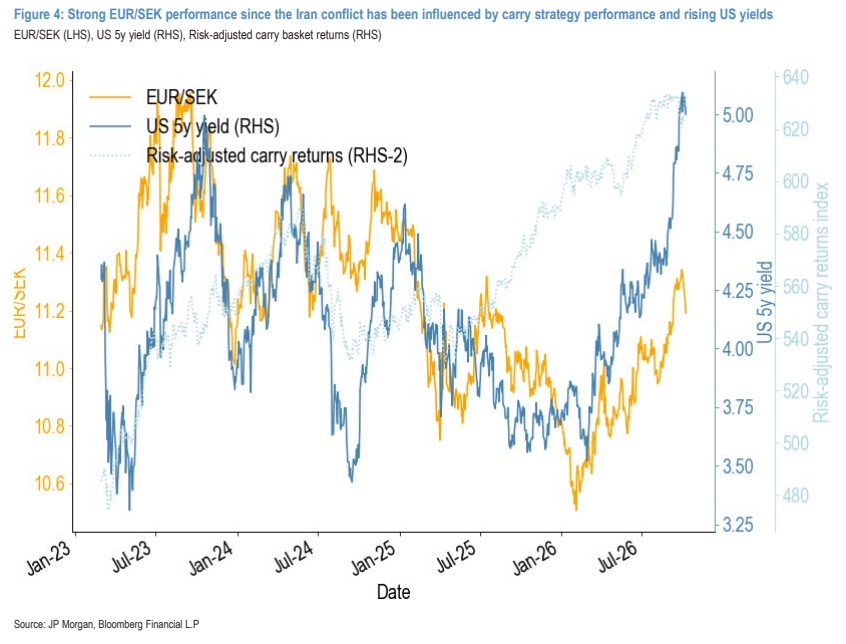
图5. 科技知识产权贡献对大多数国家均为正值
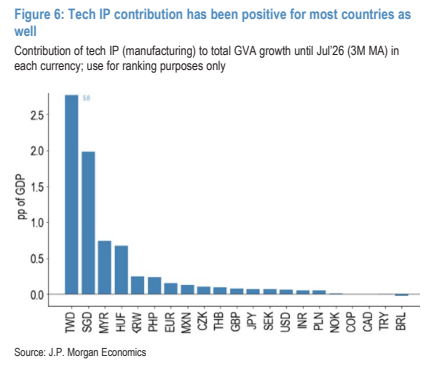
图6. 经济学家增长预测修正指数(FRI)与大语言模型得分变化