高盛商品观点:从能源到金属——为何仍应分散投资商品
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,尽管近期商品价格波动,但分散投资商品仍具战略价值。报告指出,能源与金属板块的基本面分化,但整体商品市场受益于结构性供应约束和需求韧性。高盛维持对商品的超配建议,并强调从能源向金属的轮动机会。具体而言,布伦特原油2026年均价预测为75美元/桶,铜价预测为10,500美元/吨。报告还提到,全球制造业PMI回升和绿色转型需求支撑金属表现,而OPEC+增产预期压制能源价格。
主要观点
- 商品作为资产类别仍具分散化价值,与股票和债券的相关性较低。
- 能源板块面临OPEC+增产压力,布伦特原油2026年均价预测为75美元/桶。
- 金属板块受益于绿色转型和电网投资,铜价2026年预测为10,500美元/吨。
- 全球制造业PMI从49.5回升至51.2,提振工业金属需求。
- 黄金作为避险资产,央行购金量2025年达1,000吨,支撑金价。
- 农产品受拉尼娜天气影响,但库存充足限制涨幅。
- 商品指数滚动收益率仍为正,约4.5%。
- 投资者应超配商品,标配股票和债券。
- 能源与金属的配置比例建议从6:4调整为5:5。
- 地缘政治风险(如中东局势)可能短期推升油价。
论述逻辑
全球经济增长韧性(PMI回升)→ 工业金属需求增加 → 铜等金属供应受限(矿山投资不足)→ 价格上行。同时,OPEC+增产预期 → 原油供应增加 → 价格承压。但商品整体受益于通胀对冲和分散化属性 → 建议超配。
关键展望
- 布伦特原油2026年目标价75美元/桶,风险偏下行(OPEC+超预期增产)。
- 铜价2026年目标10,500美元/吨,风险偏上行(绿色政策加速)。
- 黄金2026年目标2,500美元/盎司,央行购金持续。
- 报告未明确给出时间窗口以外的具体验证点。
推荐标的
- 布伦特原油(超配,目标价75美元/桶)
- 铜(超配,目标价10,500美元/吨)
- 黄金(超配,目标价2,500美元/盎司)
- 标普高盛商品指数(超配)
关键图表
图1. 霍尔木兹海峡中断推动大宗商品回报今年迄今跑赢其他资产

图2. 我们预计铜需求增长将继续超过矿产供应增长

图3. 政策风险驱动的铜流入美国导致美国以外市场出现短缺
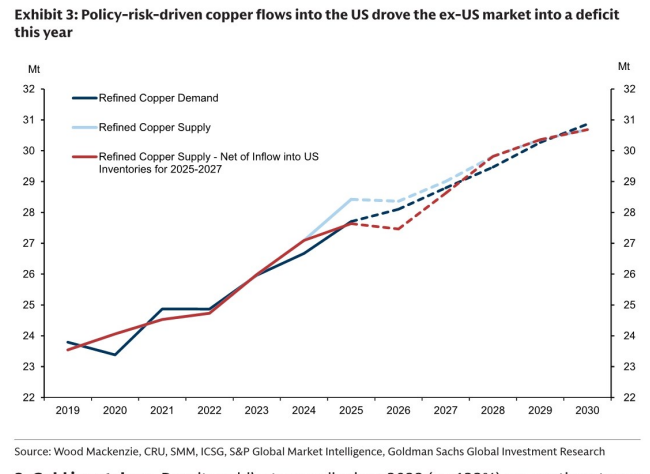
图4. 持续的央行多元化仍是我们建设性观点的主要驱动力

图5. 近期世界黄金协会央行调查显示黄金需求持续

图6. 伊朗冲突期间全球电动汽车销量急剧加速...

图7. ...中国太阳能电池板出口也是如此

图8. 大宗商品供应目前高度集中,大部分供应位于地缘政治或...
