广发证券 建材行业2026年中报总结:电子布业绩高增印证景气,地产链需求承压,龙头盈利显韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年建材行业表现分化,玻纤板块受益于电子布涨价及AI特种布放量,业绩高增且景气度持续;地产链需求总量下行,消费建材、水泥及玻璃板块整体承压。 玻纤行业扣非净利润同比+72%,电子布步入涨价大周期,预计景气度持续至2027年底。 消费建材Q2收入同比-5.7%,龙头企业凭借海外业务及强顺价能力展现韧性。 水泥行业归母净利润同比-80%,国内盈利承压而海外延续高景气。 浮法玻璃盈利筑底,光伏玻璃在经历上半年大规模出清后,7月开启提价,下半年盈利中枢有望显著恢复。
主要观点
- 玻纤行业26H1扣非净利润同比+72%,电子布业务占比大的公司业绩弹性更强。
- 普通电子布步入涨价大周期,预计紧缺至2027年底。
- 消费建材Q2收入同比-5.7%,利润降幅大于收入降幅。
- 水泥行业26H1归母净利润合计11亿元,同比-80%。
- 浮法玻璃行业26H1扣非归母净利润同比-504%。
- 光伏玻璃行业7月开始开启3轮提价,下半年盈利中枢将显著恢复。
论述逻辑
- AI需求拉动与织布机紧缺导致电子布供需缺口扩大,进而推动电子纱/布价格上涨,带动玻纤企业盈利弹性超预期;地产链需求下行导致消费建材、水泥及浮法玻璃盈利承压,促使企业通过海外扩张、存量翻新及供给侧出清(冷修)寻求盈利修复。
关键展望
- 普通电子布供需缺口在2027年进一步放大。
- 水泥企业有望推进复价带来盈利修复。
- 浮法玻璃下半年若供给持续出清,盈利中枢有望逐渐恢复。
推荐标的
- 玻纤板块关注中国巨石、国际复材、中材科技、宏和科技、长海股份。
- 消费建材板块关注兔宝宝、三棵树、北新建材、悍高集团、东方雨虹、伟星新材、中国联塑、科顺股份、东鹏控股、蒙娜丽莎。
- 水泥板块看好出海龙头和国内低估值龙头,如华新建材、海螺水泥、塔牌集团、上峰材料、中国建材。
关键图表
图1. 表 1: 玻纤公司 26H1 归母净利润 〈亿元)
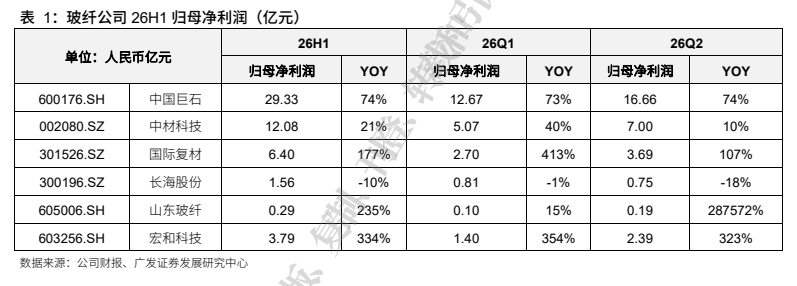
图2. 7628 电子布价格(元/米)
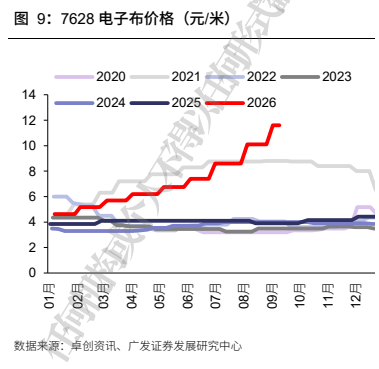
图3. 表 2: 电子布和织布机供需测算
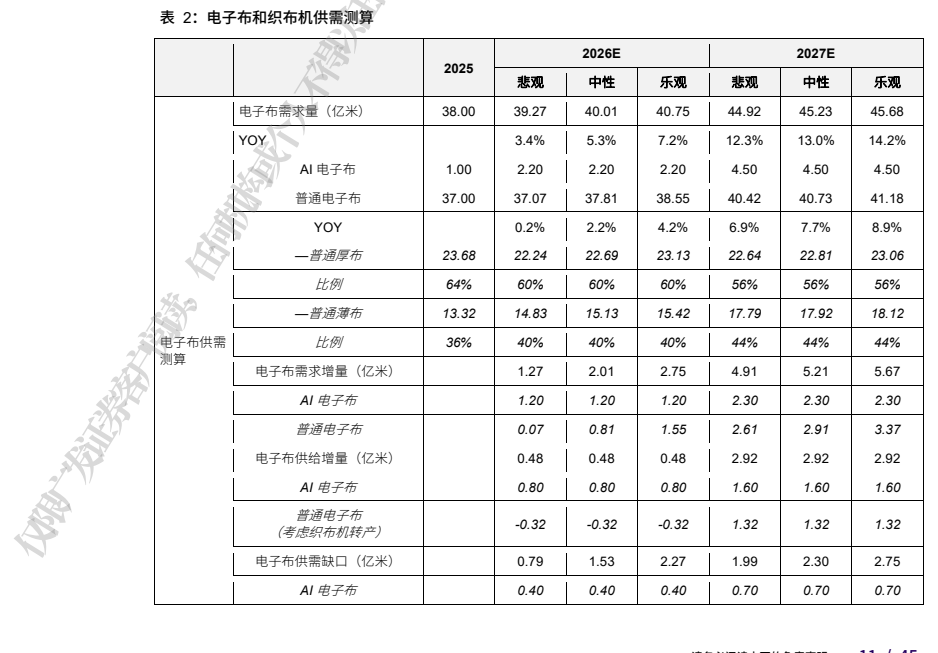
图4. 表 8: 2026 年玻纤纱需求测算
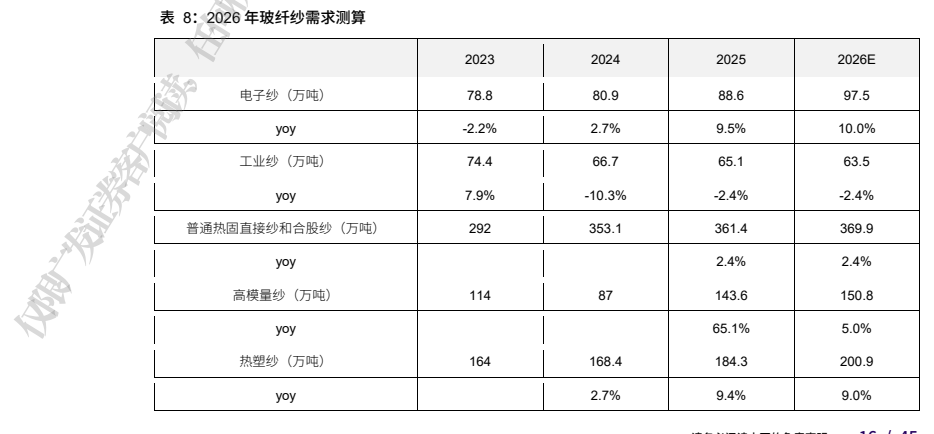
图5. 26Q1-Q2 房地产竣工面积分别同比-25%/-22%
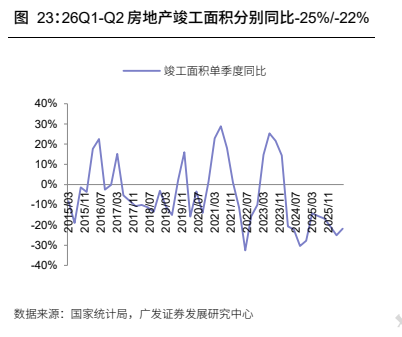
图6. 消费建材行业单季度净利率中值
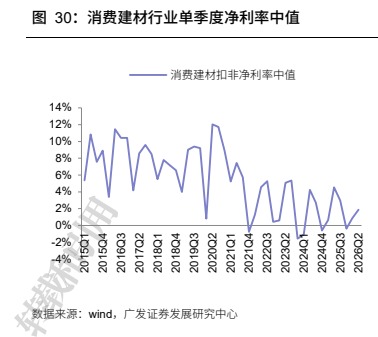
图8. 表 20: 26H1 水泥公司吨指标情况
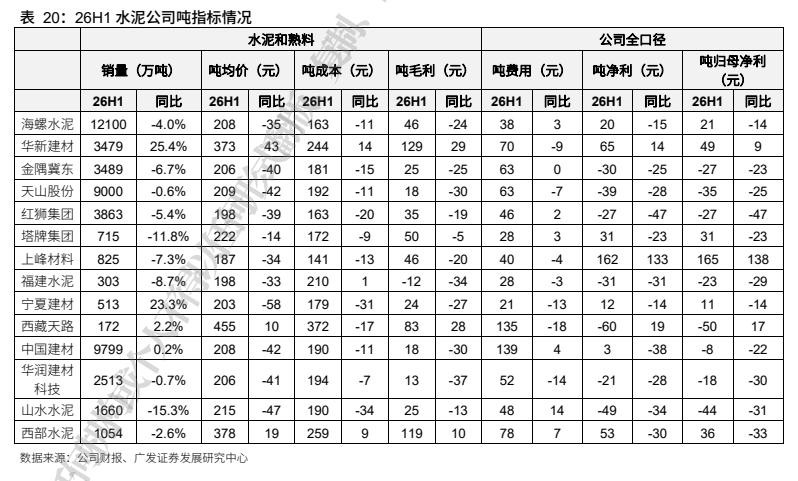
图9. 26Q1/26Q2浮法玻璃行业扣非净利润分别同比
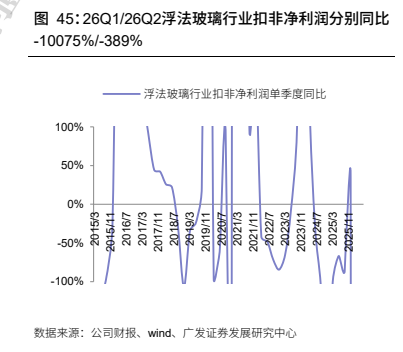
图10. 浮法玻璃税后毛利(管道气,元/吨)
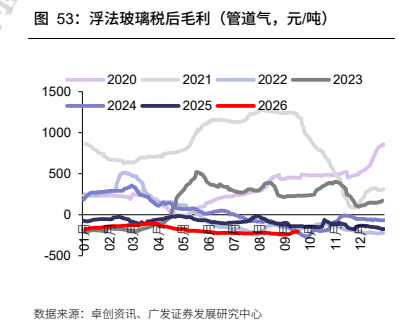
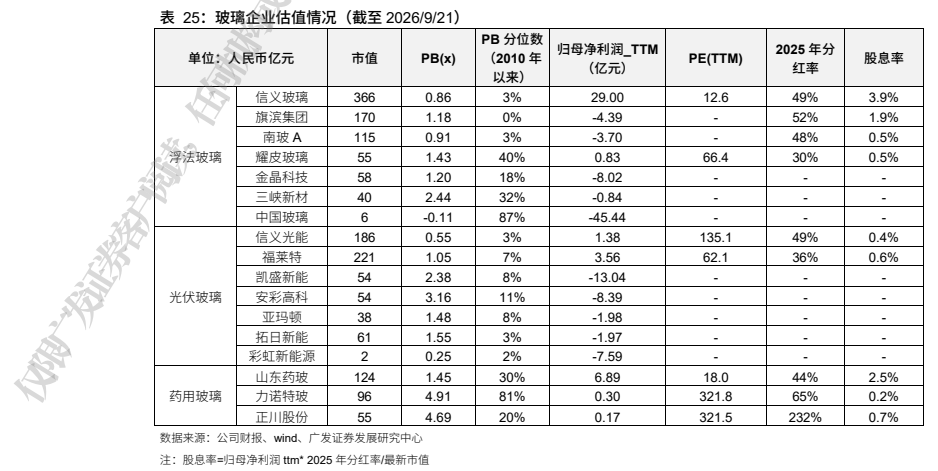
图12. 表 25: 玻璃企业估值情况(截至 2026/9/21)