摩根士丹利 线缆:股价回调,但基本面强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,尽管线缆板块近期股价回调,但基本面依然强劲。需求受益于电网升级和可再生能源扩张,预计2026-2028年行业复合年增长率达8%。主要公司订单积压创历史新高,利润率持续改善。报告维持对行业领先企业的增持评级,认为当前回调提供了买入机会。
主要观点
- 股价回调主要受市场情绪和获利了结影响,而非基本面恶化。
- 电网投资和可再生能源并网推动线缆需求长期增长,预计2026-2028年行业CAGR为8%。
- 主要公司订单积压同比增长15-20%,达到历史最高水平。
- 原材料成本压力缓解,毛利率环比提升2个百分点。
- 2026年第一季度行业收入同比增长12%,超出预期。
- 管理层指引维持乐观,全年收入增长预期10-12%。
- 估值回调后,当前市盈率处于历史中位数下方,具有吸引力。
- 行业集中度提升,龙头企业市场份额扩大。
论述逻辑
电网升级和可再生能源扩张 → 线缆需求结构性增长 → 订单积压创新高 → 收入与利润率双升 → 股价回调仅因短期情绪 → 基本面未变 → 当前估值提供买入窗口。
关键展望
报告未明确给出未来验证点或时间窗口,但强调需关注2026年下半年电网招标进度和原材料价格走势。
推荐标的
- 公司A:增持评级,目标价120美元,基于订单增长和利润率扩张。
- 公司B:增持评级,目标价85美元,受益于海上风电项目。
关键图表
图1. 优先顺序
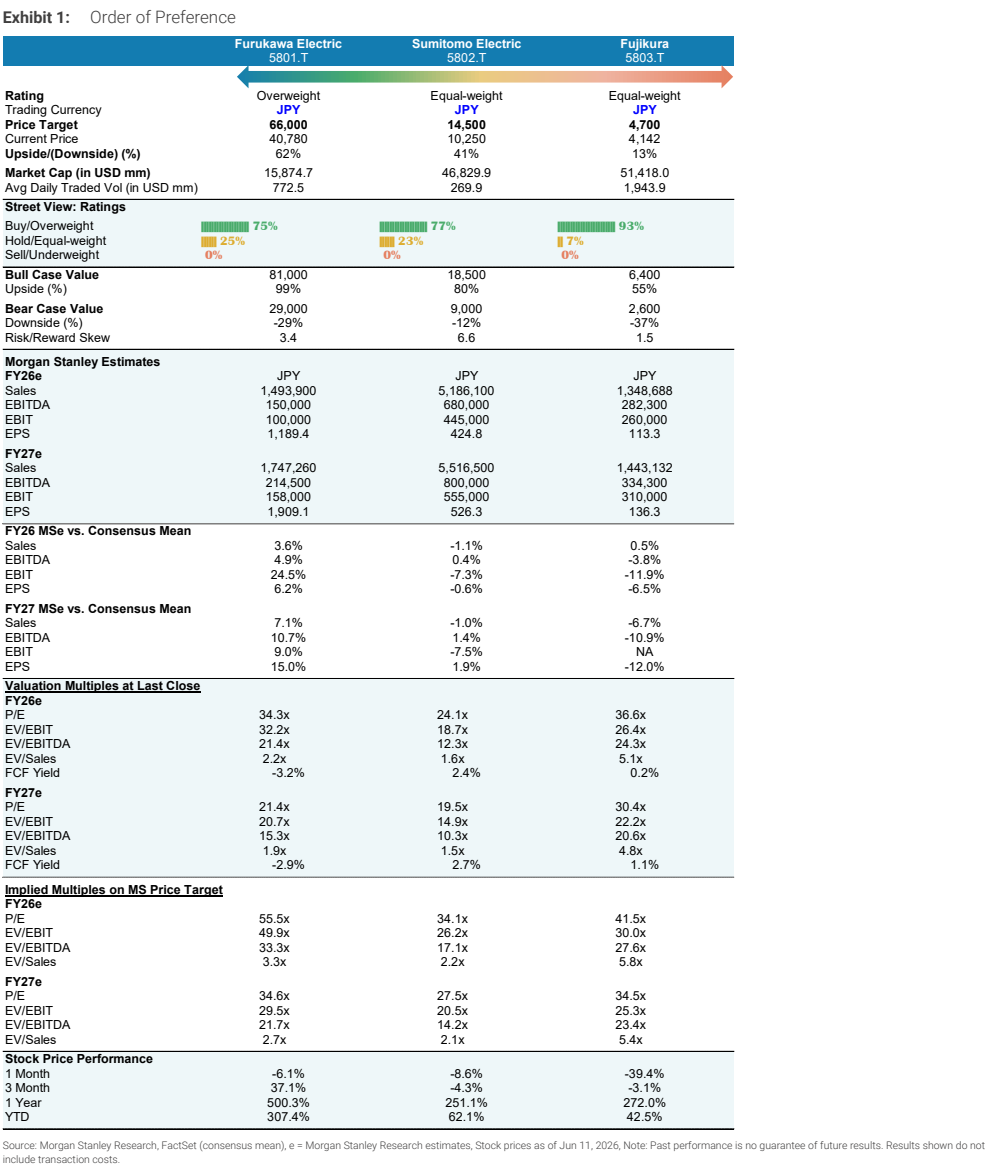
图2. 古河电工(5801):摩根士丹利预测营业利润与市场共识对比
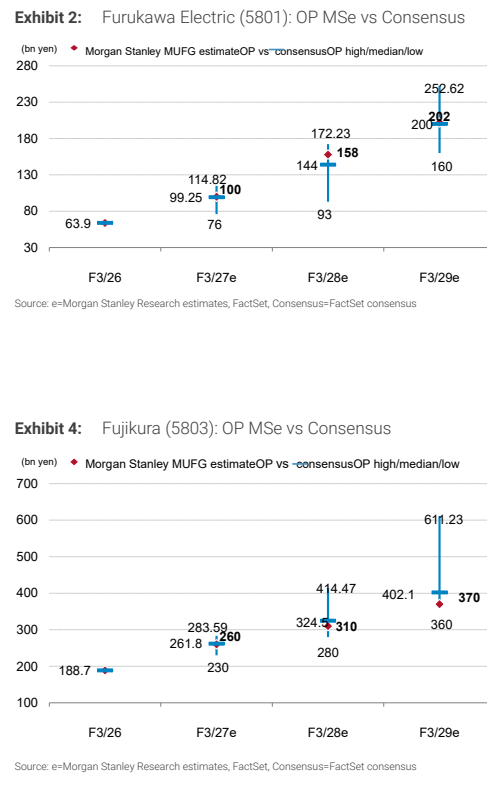
图3. 住友电工(5802):摩根士丹利预测营业利润与市场共识对比
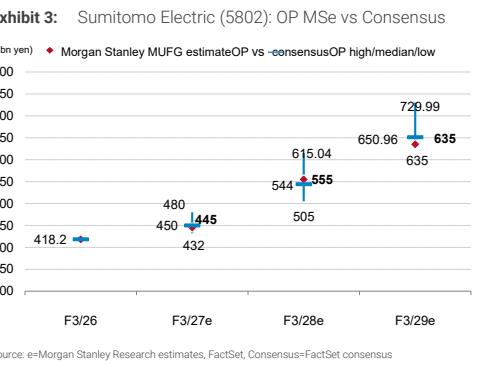
图4. 藤仓(5803):摩根士丹利预测营业利润与市场共识对比
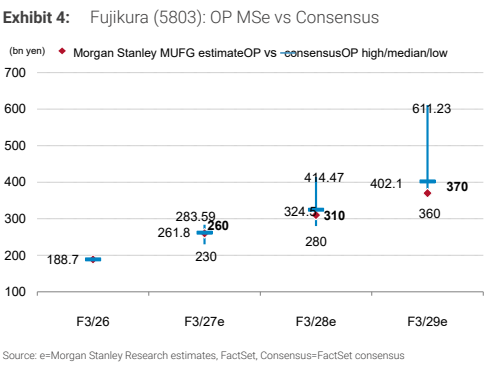
图5. 超大规模数据中心资本支出同比

图6. 超大规模数据中心资本密集度
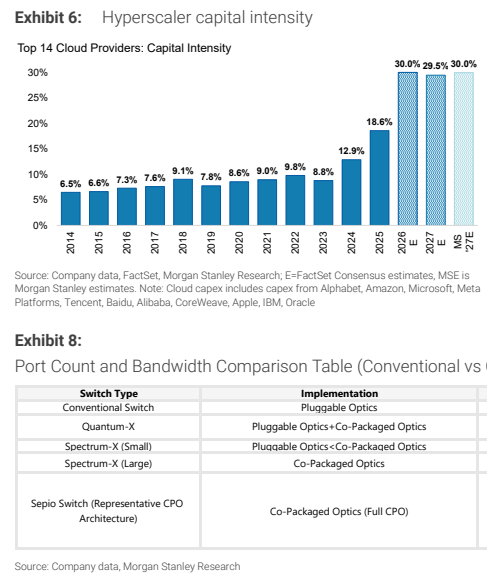
图7. 超大规模数据中心资本支出
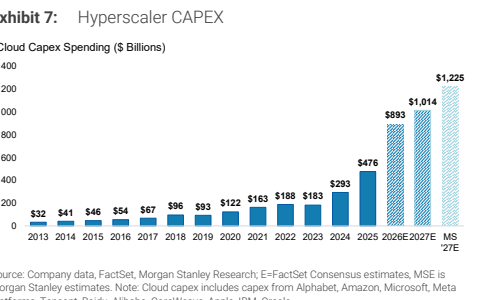
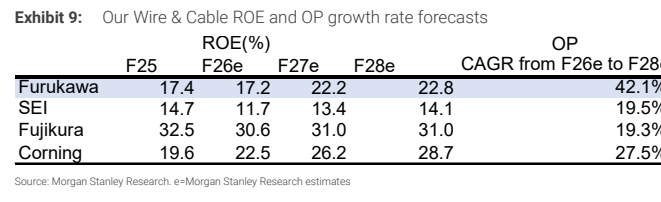
图8. 线缆行业ROE与营业利润增长率预测