Barclays:AI先推高核心PCE再谈反通胀
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Barclays认为,AI投资热潮正在以存储、软件配件、电力和硬件价格的形式先推高核心PCE通胀,然后才可能在中期带来效率和供给侧的反通胀效应。AI相关类别近几个月累计贡献约25bp整体PCE和20bp核心PCE通胀,其中最清晰的通道是“计算机软件和配件”分类受存储价格飙升影响。报告承认BEA将在9月年度修订中调整该分类,可能下修部分近期PCE通胀,但认为这并不足以让美联储完全忽视AI相关价格冲击。其市场含义是:一阶CPI影响很小,PCE路径和美联储解读更关键;如果FOMC把AI相关核心PCE上行纳入反应函数,实际利率路径会更高、通胀风险溢价反而可能受压。
主要观点
- AI相关价格已经在PCE中留下印记。Barclays估算,电力、计算机软件和配件、电脑外设、视频游戏等AI相关类别近几个月对整体PCE年化通胀累计贡献约25bp,对核心PCE贡献约20bp。即便剔除AI相关类别,核心PCE仍高于目标,说明AI不是全部问题,但确实放大了近端通胀读数。
- 最关键的分类是计算机软件和配件。该分类自2025年12月以来累计上涨17%,月度涨幅4%-5%,在CPI中权重仅0.03%,但在PCE中权重约1.1%。这解释了近期PCE-CPI正向缺口的一部分,也使其成为核心PCE和核心商品PCE异常强的关键贡献项。
- 存储价格上涨背后是AI数据中心需求和供应分配。超大云厂商为长上下文训练和推理大量采购存储,行业库存被快速消耗;三星、SK海力士、美光等厂商优先把晶圆产能配置给高利润的高带宽存储和服务器级存储,压缩了标准存储和消费级闪存供应。美国进口价格、生产者价格和韩国生产者价格都显示半导体与存储价格已明显上行。
- 硬件价格开始感受到成本压力,但短期通胀贡献可能有限。电脑、外设和智能家居设备分类自2025年12月以来累计上涨约6%,苹果、微软等公司提价说明存储成本开始向终端传导。不过Barclays认为,单一品牌提价不会马上显著改变BLS样本价格,视频游戏和主机权重也很小,短期影响温和,若更多厂商跟进则2026-2027年影响会扩大。
- BEA年度修订可能下修部分AI通胀。BEA计划在9月30日把计算机软件和配件PCE平减指数改为复合平减指数,纳入游戏软件出版PPI、托管和IT基础设施服务PPI等。Barclays认为这会使新指标显示较低通胀,并可能在执行时扣减2026年一季度核心PCE,但不能完全否认存储配件价格的真实上涨。
- 质量调整争议存在,但不能简单把AI通胀视为测量错误。报告同意软件本身缺少质量调整可能夸大价格涨幅;但配件和存储部分受AI需求快速耗尽库存驱动,质量调整问题较小。即便未来类似无线服务那样的方法变化可能抹去一部分指数上行,美联储短期仍要面对实际公布的PCE数据。
- 对美联储反应函数而言,AI通胀不是纯供给冲击。Barclays认为,近1万亿美元AI投资追逐难以快速扩张的资源,本质上有强需求驱动;若核心PCE除AI外仍偏高,FOMC很难完全看穿AI类别。相反,若FOMC严肃对待PCE上行,市场应定价更高实际收益率和更低远期通胀风险。
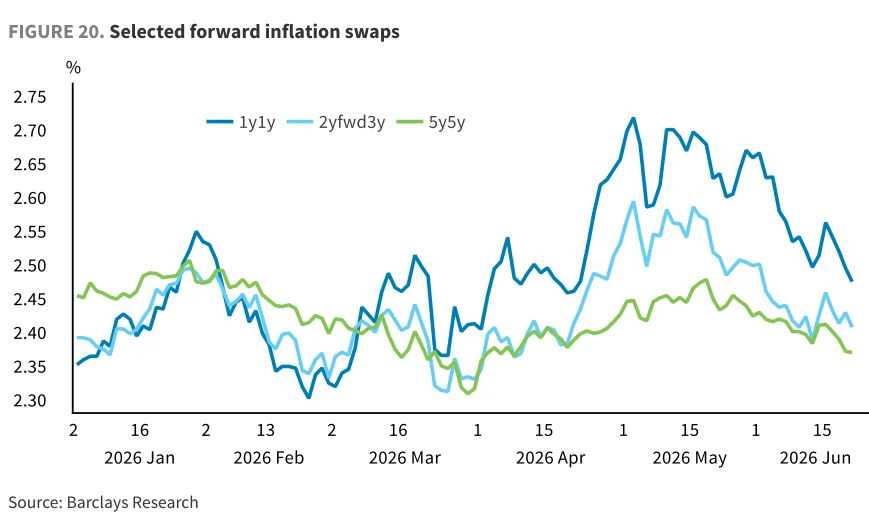
- 通胀市场的一阶影响偏小,但二阶政策影响重要。由于相关类别在CPI权重极低,TIPS和CPI挂钩产品不会直接受到大幅推升;更关键的是美联储如何解读PCE。中期看,新增供应、产能扩张和技术进步可能使AI呈现近端通胀、中期反通胀的组合。
论述逻辑
AI数据中心投资激增→存储和电力等资源短期供给难以快速扩张→软件配件和硬件价格先进入PCE通胀→核心PCE被额外抬高但CPI直接权重很小→BEA年度修订会下修部分测量影响但不能完全否认真实存储成本压力→美联储若把PCE上行纳入反应函数,将推高实际利率路径并压低远期通胀风险溢价→AI呈现近端通胀、中期可能反通胀的复杂路径。
关键展望
- Barclays基准情景假设软件和配件月度涨幅在2026年下半年降至近期约一半,2027年进一步降至约四分之一;高通胀情景则假设2026年仍维持5%-6%月度涨幅并在2027年向硬件扩散。
- BEA 2026年度修订将在9月30日落地,可能下修计算机软件和配件分类对核心PCE的近期贡献,尤其是2026年一季度。
- 存储价格短期仍受支持,但上涨速度可能从跳升转向更分化、更温和。新产能、利用率回升和先进节点优先级会决定紧张格局持续多久。
- 美联储的沟通是市场关键。如果FOMC把AI相关PCE价格压力视为真实需求驱动,利率路径会更鹰;若明确选择看穿,则实际收益率压力下降、通胀风险溢价可能上升。
推荐标的
- 美国实际利率上行敞口:若美联储严肃对待AI驱动的核心PCE压力,市场应定价更高实际收益率。
- 中期通胀风险溢价偏空:更高政策利率和未来供应响应可能压低远期通胀互换风险溢价。
- 存储和高端硬件供应链:AI需求、长约采购和有限扩产支撑存储价格,利好具备定价能力的供应商。
关键图表
Figure 1:AI相关通胀已在整体PCE中留下早期痕迹。
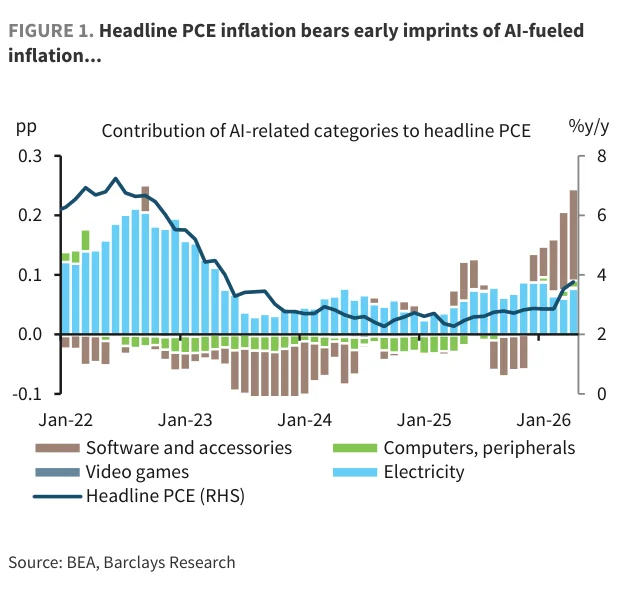
Figure 2:AI相关通胀在核心PCE指标中同样明显。
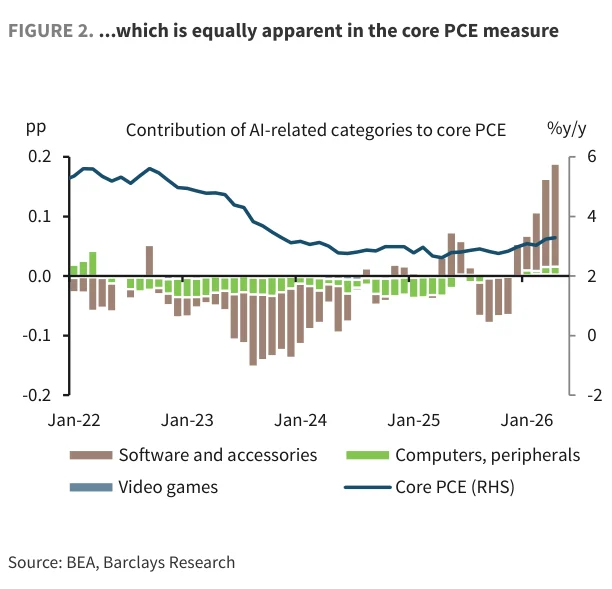
Figure 3:无论是否计入AI,核心PCE通胀都高于目标。
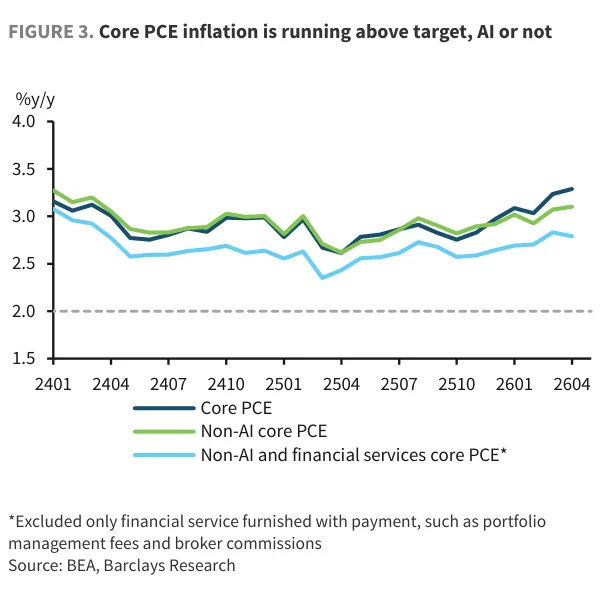
Figure 4:多数其他核心PCE切片也显示同样的通胀压力。
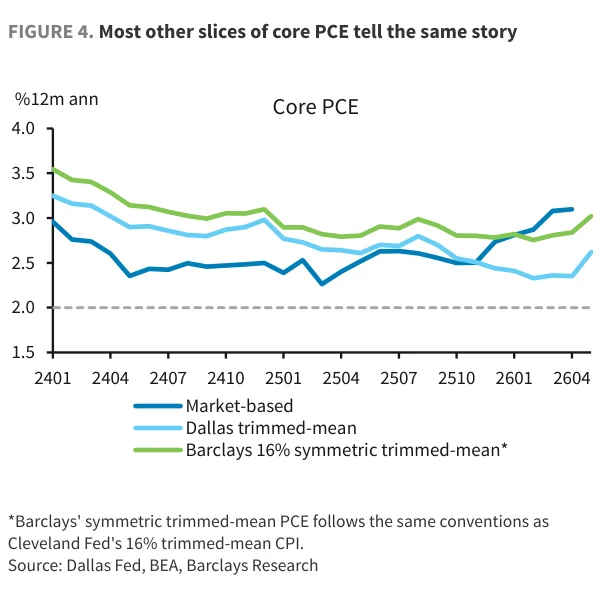
Figure 5:计算机软件和配件价格今年大幅上涨。
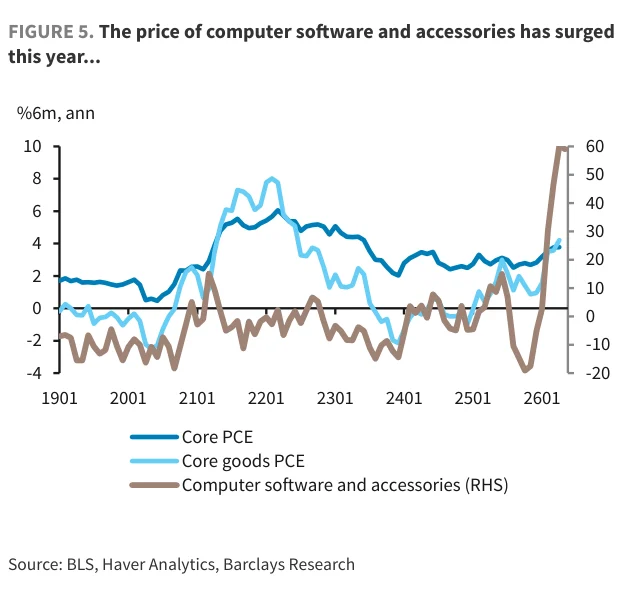
Figure 6:计算机软件和配件成为核心PCE与核心商品PCE的重要贡献项。
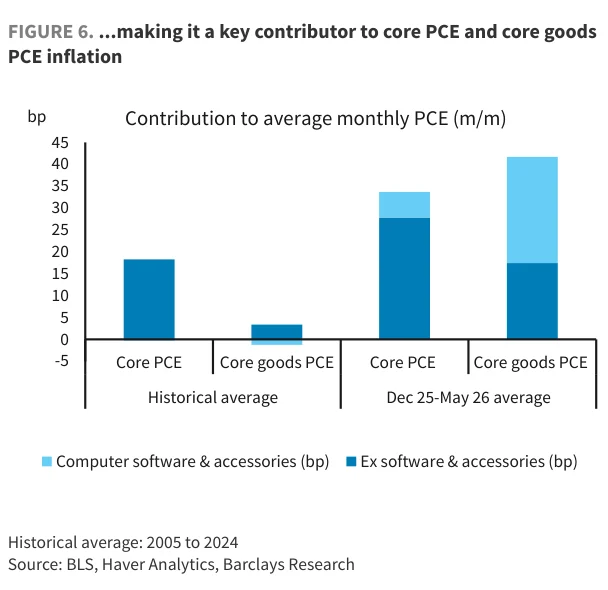
Figure 7:计算机软件和配件在PCE中的权重显著高于CPI。
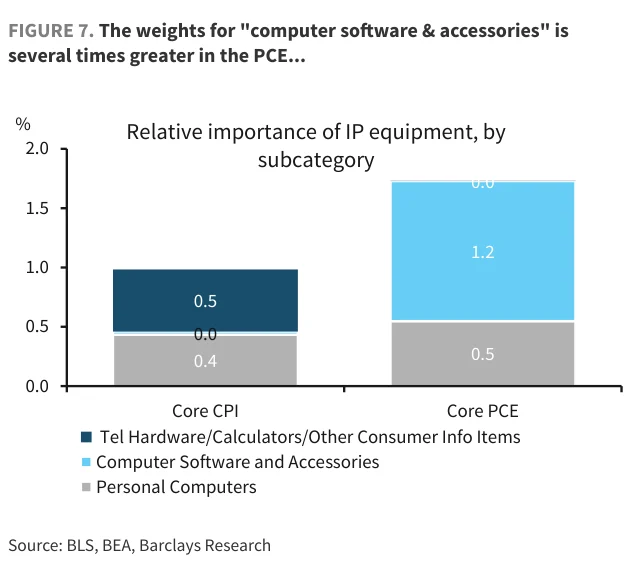
Figure 8:更高权重放大了知识产权设备类别的通胀。
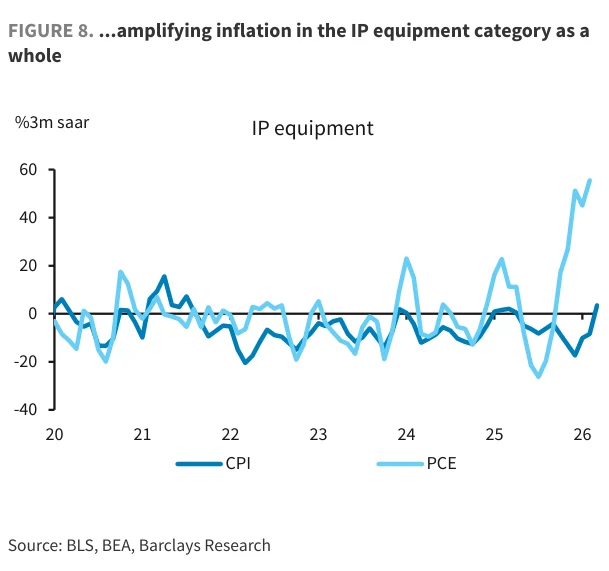
Figure 9:美国价格数据显示AI相关且包含存储的类别通胀急升。
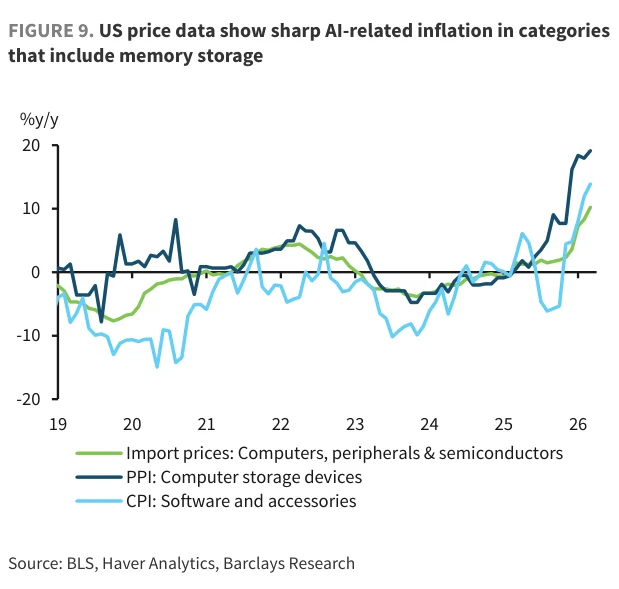
Figure 10:韩国生产者价格显示半导体和存储价格激增。
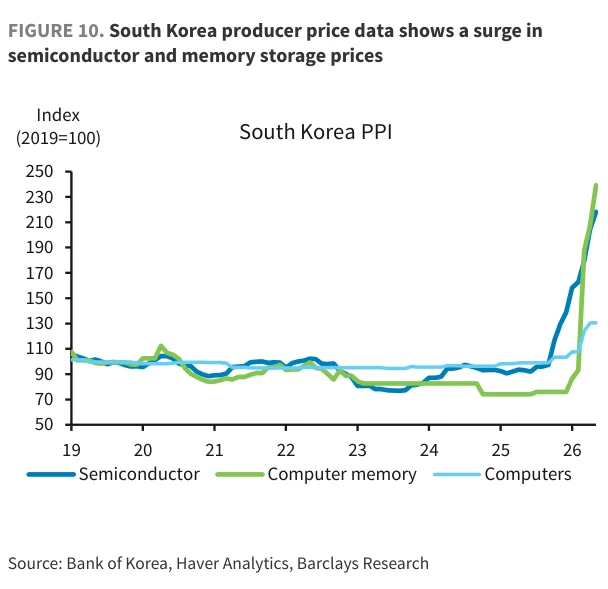
Figure 11:电脑和外设价格今年已经上行。
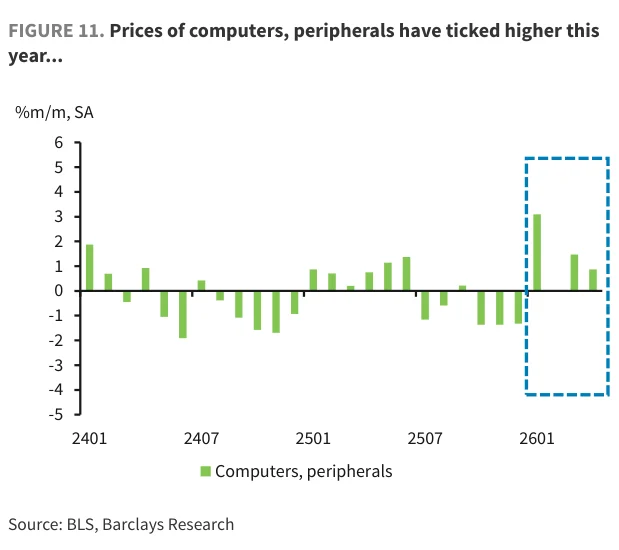
Figure 12:电脑和外设价格把该类别拉出通缩。
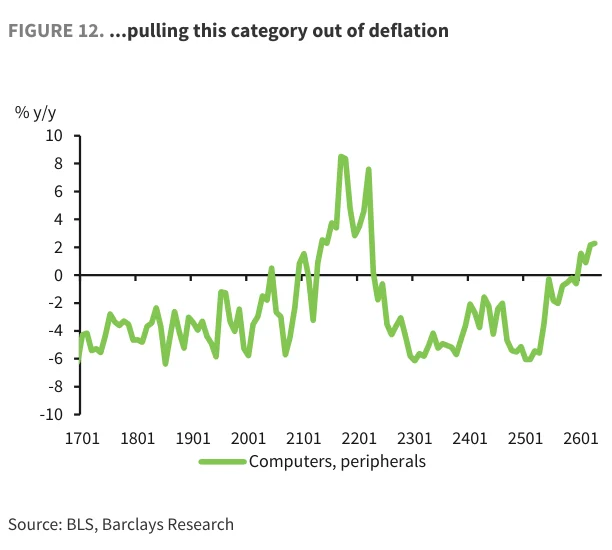
Figure 13:AI相关通胀可能使核心PCE价格到明年仍保持支撑。
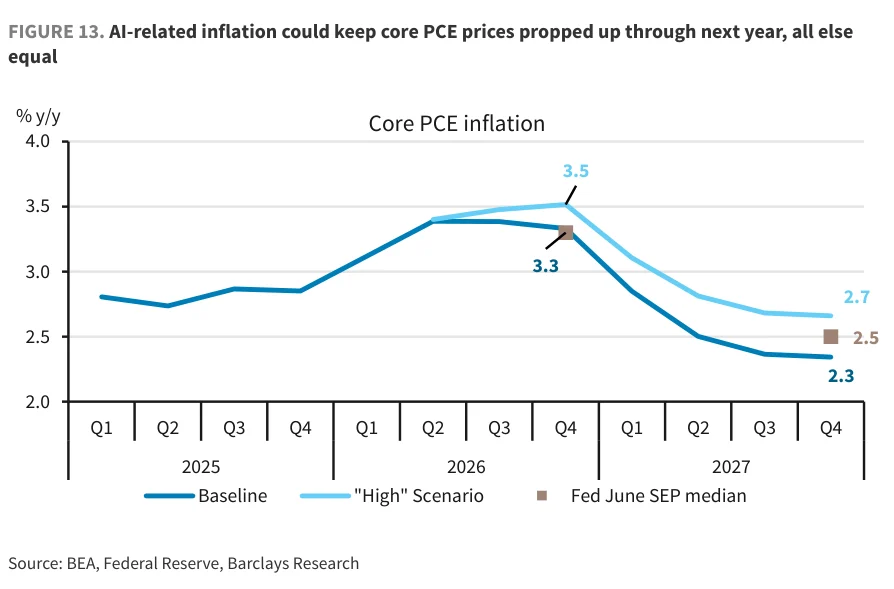
Figure 14:新的复合平减指数可能显示较低通胀。
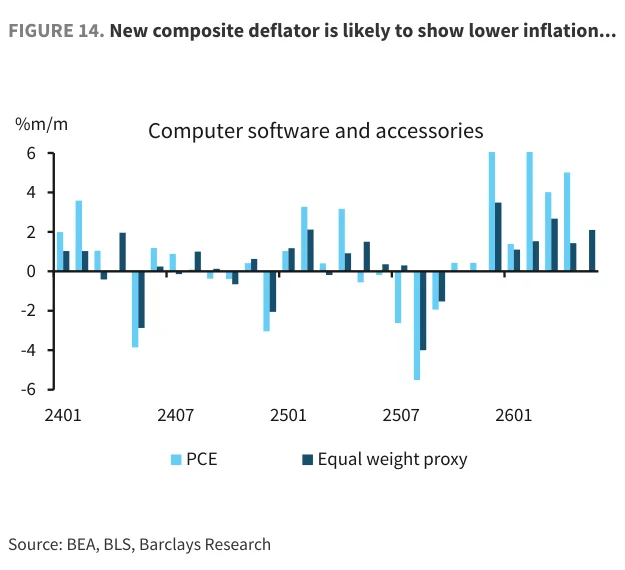
Figure 15:新口径实施时可能扣减2026年一季度核心PCE通胀。
Figure 16:动态随机存储器价格短暂停顿后仍呈指数式上涨。
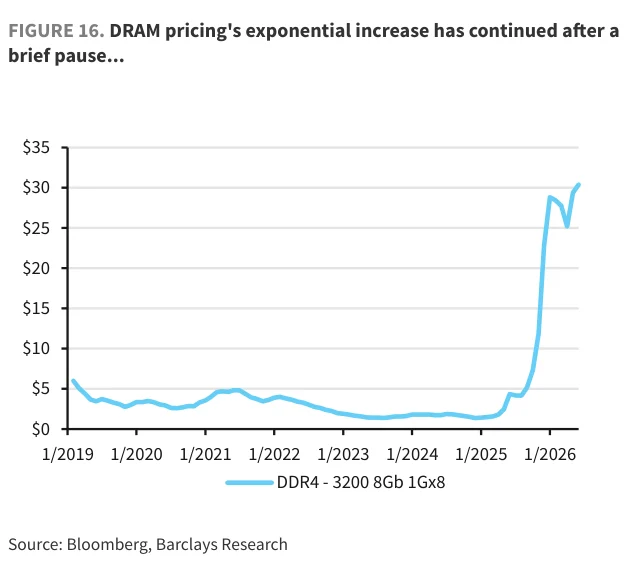
Figure 17:闪存价格加速似乎已经放缓。
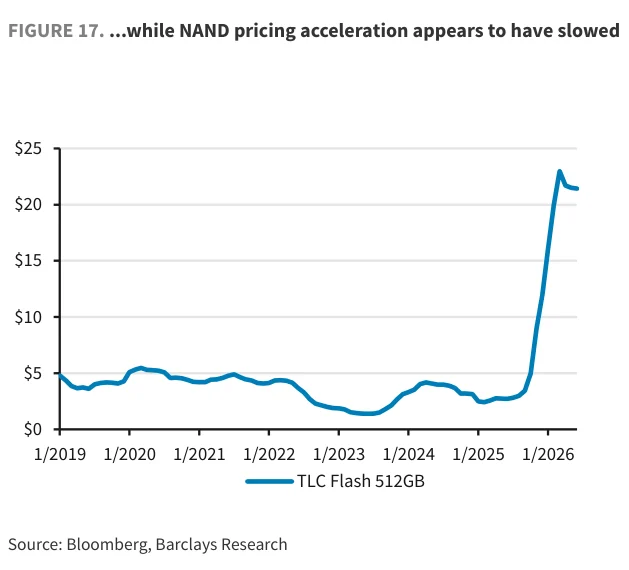
Figure 18:AI需求推动多年合约,或降低下一轮存储下行周期烈度。
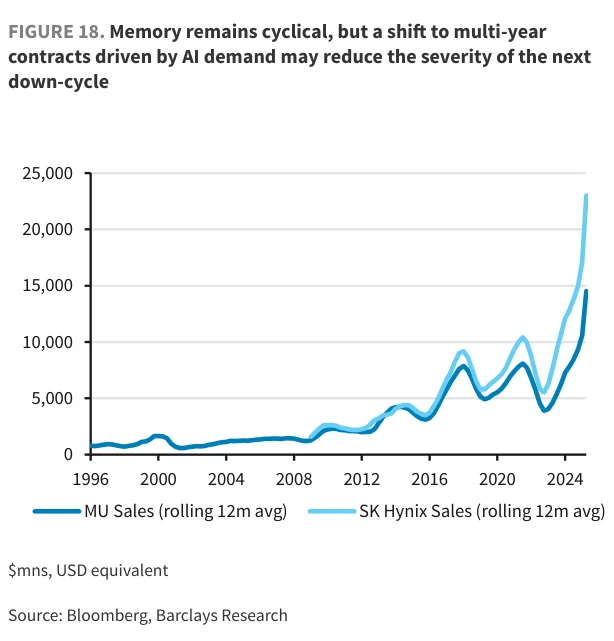
Figure 19:更高存储成本强化了向高端电脑配置转移。
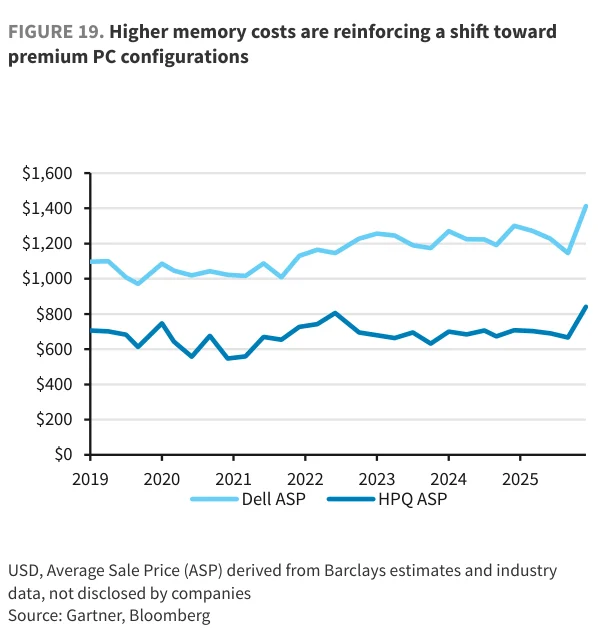
Figure 20:部分远期通胀互换走势。