瑞银 中国A股风格指引:低风险反弹,动能消退
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银发布 2026 年 10 月中国 A 股风格指引,指出 9 月宏观驱动因子的解释力略有转弱,主因是原油价格的影响下降,同时股票市场间的两两相关性与截面波动率均显著下降,反映出价格联动减弱且个股层面的特质机会减少。 在估值方面,中国 A 股市场的 12 个月远期市盈率(12-month forward PE)由 8 月的 14x 降至 9 月的 13x;行业层面上信息技术估值仍高于其他板块,房地产估值则维持在历史高位。 9 月市场表现呈现向防御性板块轮动的特征,投资者偏好稳定性和估值支撑而非成长主题。 动能与成长风格走弱,动能综合因子下跌 6%,基本面成长因子录得 4% 的损失;相比之下,低风险风格表现优异,12 个月低价格贝塔与 12 个月低波动率因子分别上涨 9% 和 8%。 大盘股跑输整体市场,当月落后 4%;而价值风格及其所有子因子均实现正收益,综合价值因子上涨 4%。
主要观点
- 9 月宏观驱动因子解释力略有减弱,主因原油影响降低,两两相关性与截面波动率大幅走低,个股机会变少。
- A 股市场 12 个月远期 PE 从 8 月的 14x 降至 9 月的 13x;信息技术估值偏高,房地产估值维持历史高位。
- 9 月市场风格轮动转向防御板块,投资者偏好稳定与估值支撑,动能与成长风格表现落后。
- 动能综合因子下跌 6%,基本面成长因子录得 4% 的跌幅。
- 低风险风格领涨市场,12 个月低价格贝塔与 12 个月低波动率因子分别录得 9% 和 8% 的收益。
- 大盘股跑输整体市场当月落后 4%,而价值因子全线取得正收益,综合价值因子上涨 4%。
- 瑞银通过 52 周滚动回归分析美元指数、美债收益率、利差、黄金与油价对市场的解释力变化。
- 量化模型依赖财务报表、一致预期盈利与股价数据,若公司数据错误或发生异常事件可能对系统性打分策略产生扰动。
论述逻辑
- 宏观因子中原油影响减弱导致宏观解释力下降 -> 市场两两相关性与截面波动率同步显著下行 -> 价格联动减弱且个股Alpha机会减少 -> 投资者避险情绪升温,资金轮动至防御板块 -> 估值从 14x 降至 13x,高贝塔与动能因子回撤,低波动与价值因子全面胜出。
关键展望
- 报告未对宏观或指数点位提供具体的确定性未来量化预测,重点提示量化选股模型依赖历史数据估计策略有效性,相关关系未来可能发生变化,且特殊个股事件可能削弱策略的系统性影响。
推荐标的
- 报告未明确给出推荐标的(本报告为量化风格与因子表现指引,观点独立于瑞银基本面股票研究分析师的推荐)。
关键图表
图1. MSCI中国A股在岸指数的宏观经济驱动因素随时间的变化

图2. 中国市场的平均两两相关性

图3. 各类股票池的市场预测市盈率(2007年以来)有效吗?

图4. 不同风格的市场预测市盈率(2007年以来)

图5. 多空策略——MSCI中国A股在岸指数(2007年以来完整历史)

图6. 仅做多——MSCI中国A股在岸指数(2007年以来完整历史)

图7. 仅做多——MSCI中国A股在岸IMI指数(2007年以来完整历史)

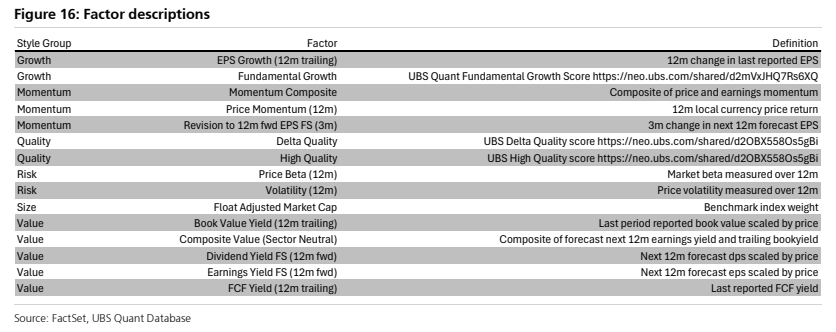
图11. 因子描述:风格组因子定义——报告EPS增长率、基本面增长、瑞银量化基本面增长评分