华泰证券 3D打印潮起助力耗材乘势而上 2026 10 11
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
随着消费级3D打印设备在自动调平、高速及多色打印等功能上的成熟,设备保有量快速增长,带动了耗材需求的持续放量。 新机销售带来初始采购,而模型社区丰富及AI降低建模门槛进一步提升了用户打印频次,推动存量设备复购需求。 FDM路线中,PLA凭借易打印性占据主流,供需趋紧带动行业开工率与价格回升;PETG及工程塑料等功能型耗材应用场景持续拓展。 光固化路线则依托专业场景需求增长,为丙烯酸酯类配方原料带来增量空间。
主要观点
- 2026年上半年我国3D打印设备产量同比增长48.5%,出口量同比增长88.8%。
- 全球消费级FDM耗材出货量预计将从2025年的9.1万吨增至2031年的150万吨,年复合增速约59.6%。
- 预计2026-2029年全球PLA需求量分别为46/55/66/81万吨,行业开工率将分别达到67%/72%/78%/91%。
- 2026年1-8月我国丙烯酸消费量为250万吨,同比+6%,行业平均开工率达到80%。
- 2025年全球乳酸产能约为136.3万吨,其中中国产能为68.8万吨。
- 2026年我国PETG产能预计将达到70万吨,2025年产量达到39万吨,同比上涨40%。
论述逻辑
- 设备迭代与易用性提升 -> 消费级3D打印设备放量 -> 新机首轮采购 + 存量设备高频复购 -> 耗材需求持续高增 -> 产业链上游(PLA/丙烯酸)供需格局改善 -> 行业景气度提升。
关键展望
- 预计2026年PLA行业或迎来景气拐点。
- 丙烯酸行业供需格局有望改善,景气水平或稳步提升。
推荐标的
- 报告未明确给出推荐标的,仅提及相关产业链公司如金丹科技、海正生材、丰原生物、普立思、凯凌化工、东方盛虹等。
关键图表
图1. 图表 1: 中国 3D 打印设备产量
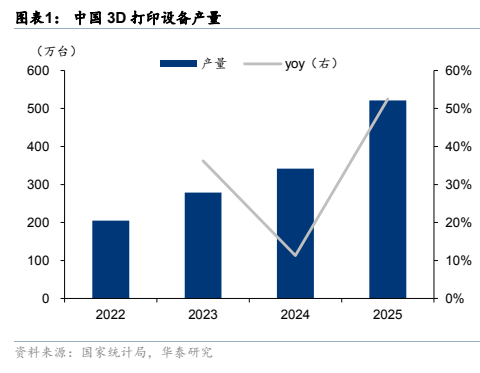
图2. 图表 4: FDM 主要耗材比较
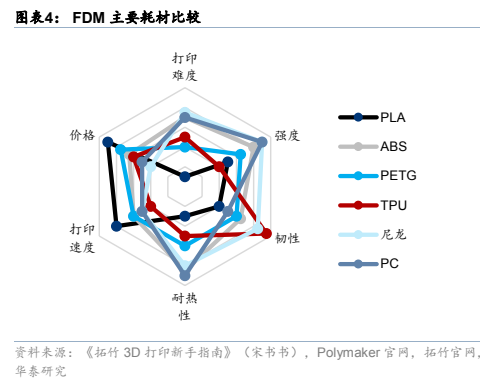
图3. 图表 7: 2025 年全球乳酸产能分布
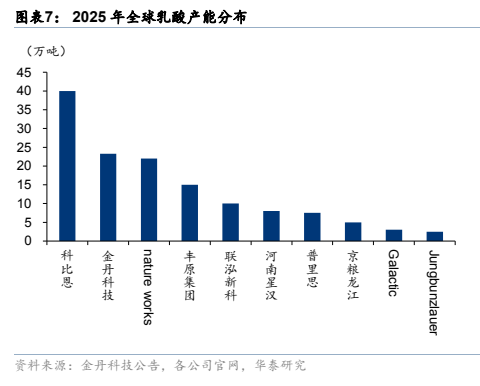
图4. 图表 10: 金丹科技乳酸产量与煤炭采购量
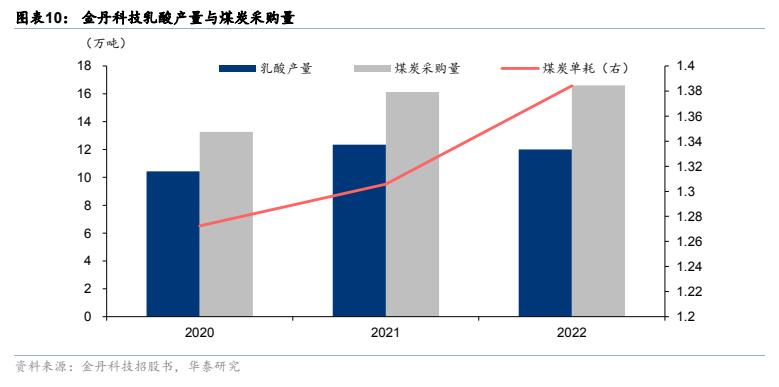
图5. 图表 13: 2025 年全球 PLA 竞争格局
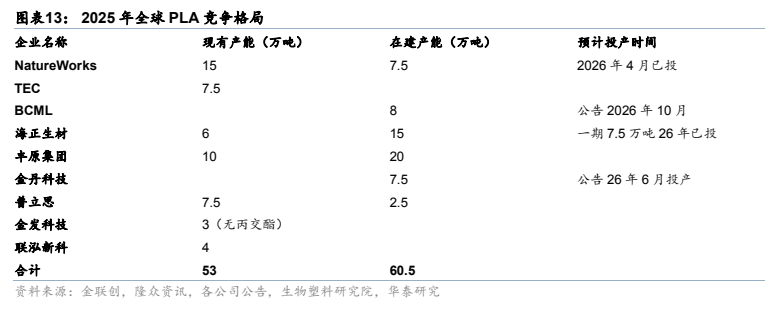
图6. 图表 16: 中国 PLA 产能利用率
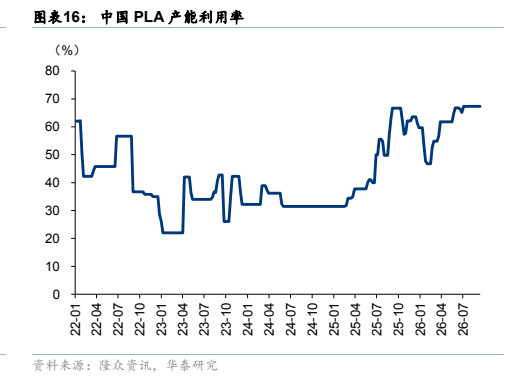
图7. 图表 18: 2026 年我国 PETG 产能情况
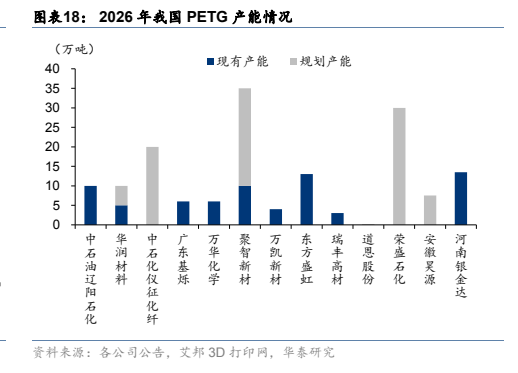
图8. 图表 21: PA6-GF 应用示例
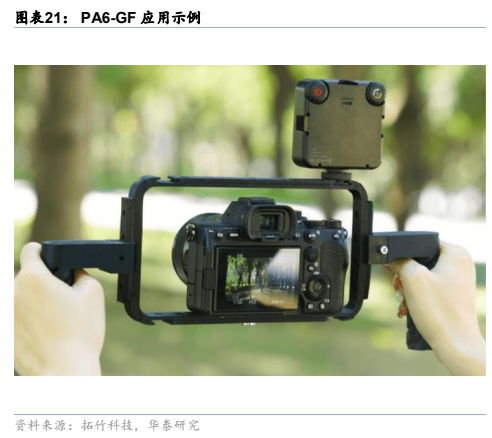
图9. 图表 24: PPS-CF 应用示例
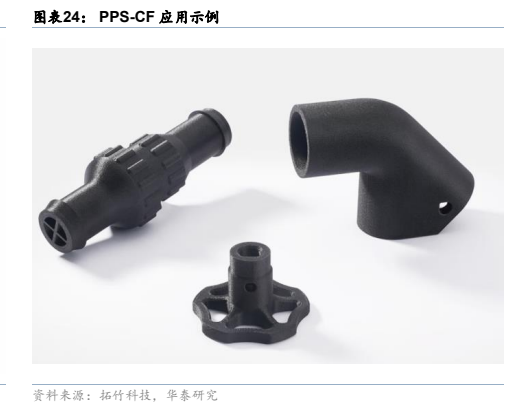
图10. 图表 27: 光固化打印工业领域应用
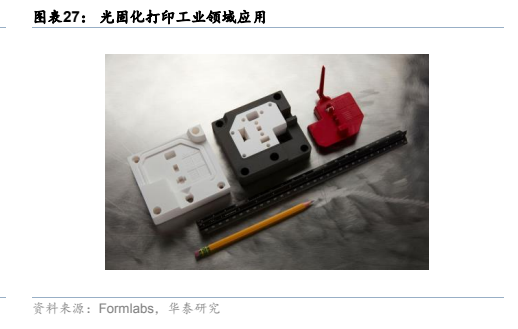
图11. 图表 30: 光敏树脂主要组分与功能
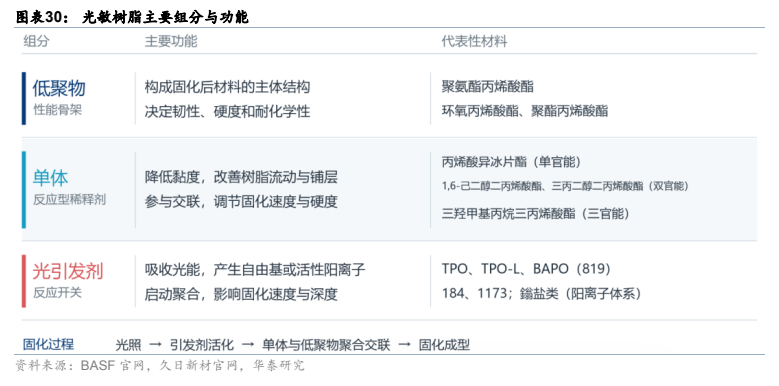
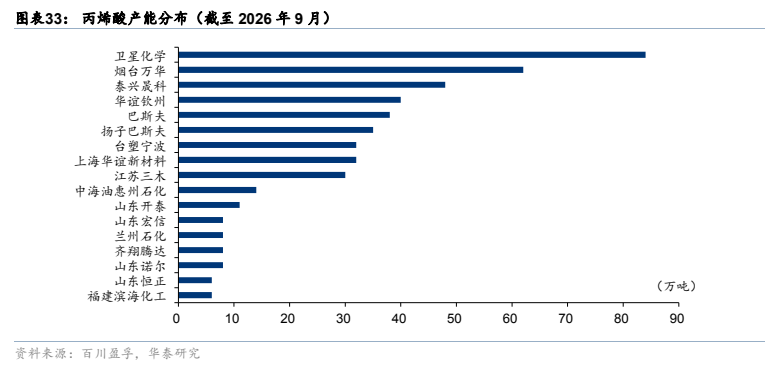
图12. 图表 33: 丙烯酸产能分布(截至 2026 年 9 月)