国联民生证券 煤炭行业周报:供给释放缓慢,铁路检修叠加冬储,电煤价格或仍有上行动能
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国联民生证券本期煤炭周报维持行业“推荐”评级,核心判断是供给释放仍需时日,10月大秦铁路检修将限制北港调入,叠加冬储补库预期,动力煤价格仍有上行动能。 截至9月24日,秦皇岛港Q5500动力煤市场价报收986元/吨,周环比上涨9元/吨;产地煤价涨跌互现,山西大同Q5500报855元/吨、陕西榆林Q5800报897元/吨、内蒙古鄂尔多斯Q5500报822元/吨。 需求端受“秋老虎”影响火电日耗明显提升,9月23日25省电厂日耗578.3万吨、周环比上升48.2万吨,可用天数19天、周环比下降2.4天,而电厂库存偏低、港口库存难以规模性累积。 报告认为行业产能瓶颈已到,安全红线与超产约束未改、新建产能建设周期较长,供给短缺或成为中长期常态,秦港5500大卡价格有望维持800-1000元/吨区间季节性震荡并逐年上移。 焦煤方面,9月24日全省停产煤矿产能合计5450万吨/年,供应短期偏紧但钢厂亏损持续扩大,焦煤价格短期预计弱稳震荡,焦炭节后提降预期转浓。 行情上,本周中信煤炭板块上涨1.8%,跑赢沪深300的-1.5%,动力煤子板块涨2.9%居首。 投资建议沿三条主线布局,重点覆盖的13家公司评级均为“推荐”,风险提示为下游需求不及预期、煤价大幅下跌及政策变化。
主要观点
- 供给释放仍需时日,铁路检修叠加冬储补库,动力煤价格预计仍有上行动能;本周港口煤价反弹,产地煤价涨跌互现。
- 安全红线未改、超产约束仍在,山西复产仍需时日,是供给恢复偏慢的核心背景;月底部分煤矿因完成月度任务而停、减产。
- 截至9月24日,秦皇岛港Q5500动力煤市场价报收986元/吨、周环比上涨9元/吨;大同Q5500报855元/吨(+2元/吨)、榆林Q5800指数报897元/吨(-8元/吨)、鄂尔多斯Q5500报822元/吨(+12元/吨)。
- “秋老虎”推升火电日耗:9月23日25省电厂日耗578.3万吨、周环比上升48.2万吨、同比上升52.2万吨;可用天数19天、周环比下降2.4天;截至9月25日当周化工行业耗煤685.41万吨、环比上涨1.8%。
- 运输与库存:大秦线周内日均运量环比下降2.6%至108.2万吨,唐呼线日均运量23.8万吨、周环比上升14.5%;环渤海港口库存1960.4万吨、同比增加182.6万吨(+10.3%);10月大秦检修将限制北港调入,港口库存难以规模性累积。
- 中长期判断:煤矿产能利用率已触及瓶颈、新建产能建设周期较长,供给短缺或成为中长期常态;全年有望回到2023-2024年供需基本平衡状态,秦港5500大卡价格有望维持800-1000元/吨区间季节性震荡并逐年上移。
- 焦煤:9月24日全省停产煤矿产能合计5450万吨/年,产地缓慢修复但检查严格、短期供应偏紧;钢厂亏损持续扩大、焦企观望,焦煤价格短期预计弱稳震荡;京唐港主焦煤2700元/吨持平,澳洲峰景矿北方港到岸价297.9美元/吨、周环比下降4.6美元/吨。
- 焦炭:焦企利润修复、供应增量以边际修复为主,但钢厂亏损面仍大、采购谨慎,成本支撑减弱,节后焦炭提降预期浓厚;唐山二级冶金焦2080元/吨、天津港一级冶金焦2320元/吨,周环比均持平。
- 行情回顾:本周中信煤炭板块周涨幅1.8%,跑赢沪深300(周跌1.5%);动力煤子板块涨2.9%最大、焦炭子板块跌0.5%最大;个股新集能源涨8.15%居首,美锦能源跌1.95%居首。
- 行业数据:2026年1-8月规模以上工业原煤产量30.6亿吨、同比下降3.3%,进口煤炭3.1亿吨、同比增长3.4%;国家铁路发送煤炭13.89亿吨、其中电煤9.28亿吨。
- 国际动态:俄罗斯计划到2050年煤炭产量提升至6.62亿吨、出口量增至3.5亿吨,并自2026年10月1日起将出口关税指数化上调8.5%;8月中国从俄罗斯进口煤炭920万吨、同比增长13.4%。
- 公司动态:兖矿能源半年度每股派现0.20元(含税)、共计11.92亿元;淮北矿业拟公开挂牌转让153.528万吨/年煤炭产能置换指标、首次挂牌价105万元/万吨(含税)、预计交易金额1.61亿元;苏能股份52.83亿股限售股(占总股本76.69%)9月29日上市流通。
论述逻辑
- 报告的推理链条:供给端——稳产保供前提是“确保安全”,安全红线与超产约束未改,叠加月底部分煤矿因完成月度任务停减产、山西复产仍需时日,产地供给释放缓慢 → 需求端——“秋老虎”推升气温、火电日耗明显提升,25省电厂日耗环比大增、可用天数降至19天,电厂库存偏低 → 物流端——10月大秦铁路检修限制北港调入,港口库存难以规模性累积 → 供需合力叠加冬储补库预期 → 动力煤价格仍有上行动能 → 中长期看产能利用率触及瓶颈、新建产能建设周期较长,供给短缺成为常态、供需持续偏紧 → 秦港5500大卡价格有望维持800-1000元/吨区间季节性震荡并逐年上移 → 焦煤端供应恢复预期与钢厂亏损扩大对冲,短期弱稳震荡,焦炭节后提降预期浓厚 → 据此给出高现货弹性、稳健龙头、焦煤受益三条投资主线,并维持行业“推荐”评级。
关键展望
- 10月大秦铁路检修将限制北港调入,港口库存难以规模性累积,叠加冬储补库预期,后期动力煤价格仍具备上行动能。
- 全年煤炭行业有望回到2023-2024年供需基本平衡状态,秦港5500大卡价格有望维持800-1000元/吨区间季节性震荡运行,并有望逐年上移。
- 焦煤产地仍有一定增量预期,但检查严格下短期供应偏紧格局仍将持续,价格短期预计弱稳震荡;焦炭节后提降预期浓厚。
- 国际验证点:俄罗斯自2026年10月1日起出口关税指数化上调8.5%;印度阿萨姆邦查帕尔3200兆瓦燃煤项目计划2030年12月起分阶段投运、2032年12月实现满负荷运行。
- 风险提示:1)下游需求不及预期;2)煤价大幅下跌风险;3)政策变化风险,若保供力度超预期或安监约束边际放松,或将增加供给并影响煤价。
推荐标的
- 主线一:高现货比例弹性标的,建议关注潞安环能、广汇能源、晋控煤业、昊华能源、山煤国际、华阳股份、兖矿能源。
- 主线二:行业龙头业绩稳健,建议关注陕西煤业、中国神华、中煤能源。
- 主线三:受益焦煤供给收缩,建议关注淮北矿业、平煤股份、山西焦煤。
- 重点公司均获“推荐”评级(股价为2026年9月24日收盘价):潞安环能15.35元(2026E EPS 1.79元、PE 9倍)、昊华能源13.06元(1.25元、10倍)、晋控煤业17.65元(1.16元、15倍)、山煤国际13.36元(1.44元、9倍)、华阳股份8.89元(0.63元、14倍)、兖矿能源19.76元(1.79元、11倍)、广汇能源6.82元(0.60元、11倍)。
- 其余重点公司均获“推荐”评级:中国神华48.03元(2026E EPS 2.93元、PE 16倍)、陕西煤业25.83元(2.58元、10倍)、中煤能源14.01元(1.38元、10倍)、山西焦煤6.53元(0.52元、13倍)、淮北矿业16.49元(1.25元、13倍)、平煤股份8.83元(0.58元、15倍)。
- 行业评级:维持煤炭行业“推荐”评级。
关键图表
图1. 本周煤炭板块跑赢大盘(%,较沪深 300)
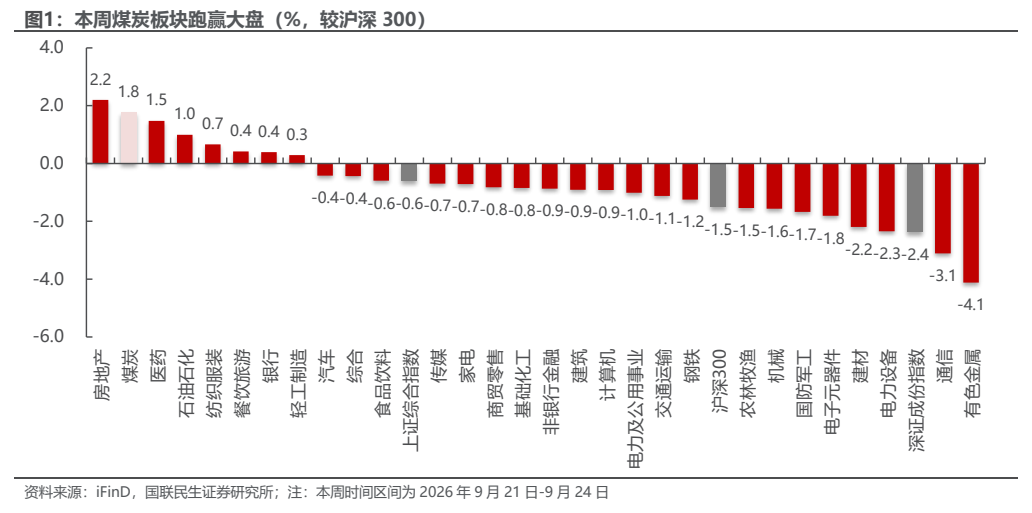
图2. 表 2: 山西炼焦煤产地价格较上周下降
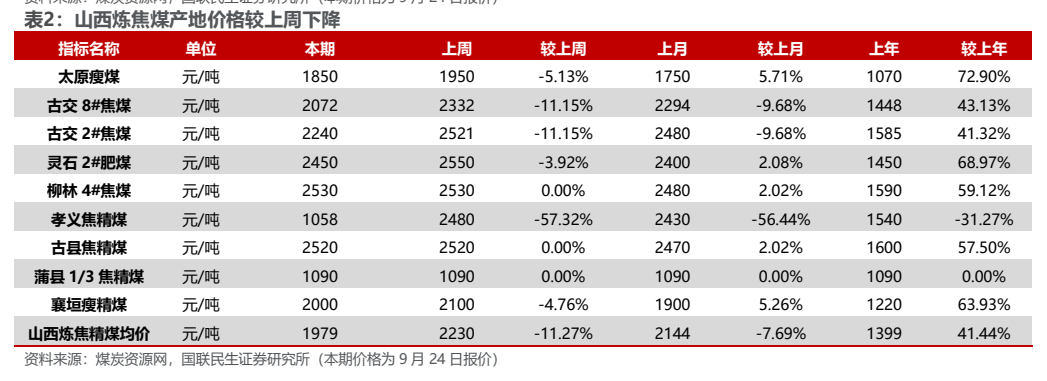
图3. 山西喷吹煤均价较上周持平
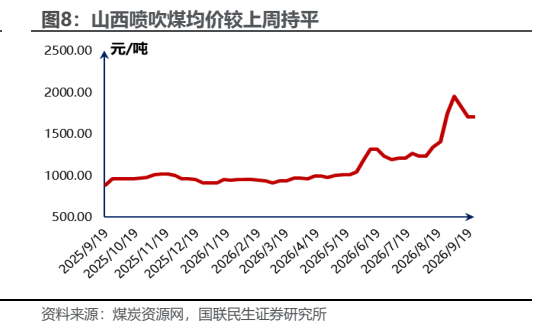
图4. 表 7: 内蒙动力煤产地价格较上周上涨
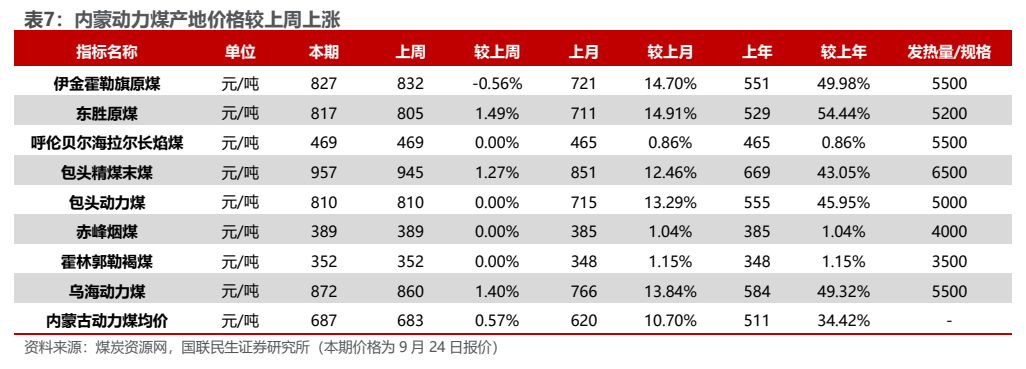
图5. 表 10: 秦皇岛港动力末煤价格
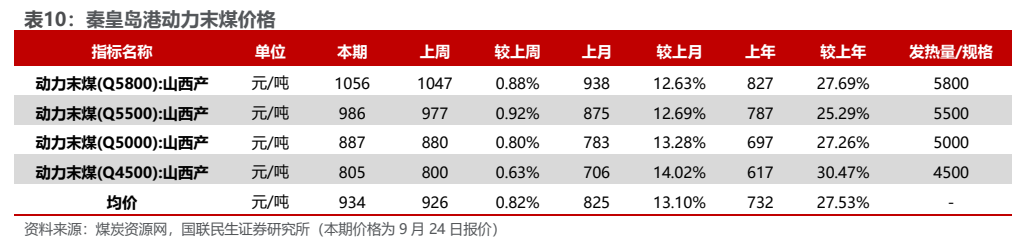
图6. 纽卡斯尔 NEWC 动力煤现货价较上周下降
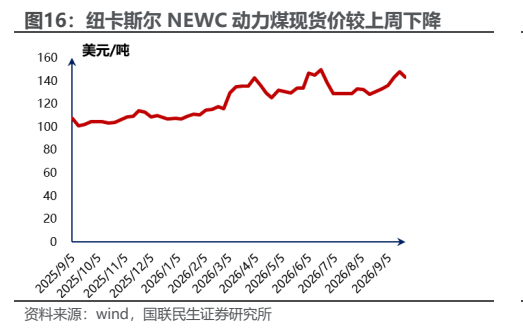
图7. 表 15: 钢铁价格
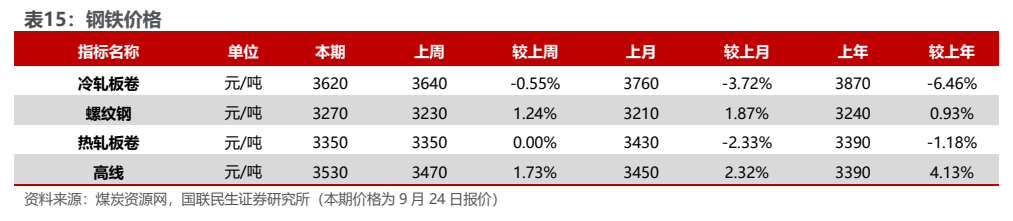
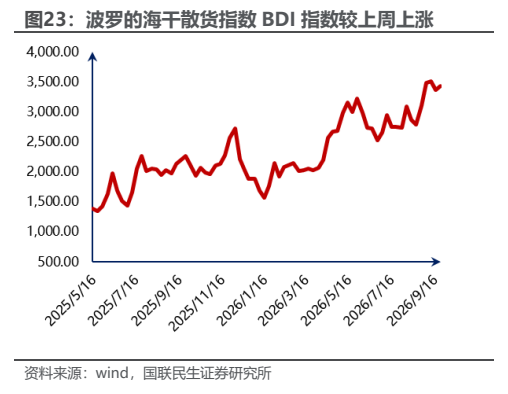
图8. 波罗的海干散货指数 BDI 指数较上周上涨