摩根士丹利:大摩 拉姆研究:GAA架构最大赢家
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利重申拉姆研究(LRCX.O)增持评级,目标价从367美元上调至385美元,对应27倍CY28非GAAP EPS 14.26美元、较2020年以来均值溢价25%,行业观点为中性。 团队对LAM逻辑份额提升持续性的信心达到最高,将系统出货增速预测上调至CY26增长50%、CY27增长47%,CY27收入/EPS预测从$39.6bn/$11.26上调至$40.5bn/$11.58。 核心论点是LAM为GAA架构最大赢家:估计从3nm到2nm获得约200bp份额,2025年逻辑份额提升约300bp、2026年有望再提升约80bp,估计2026年逻辑份额11.8%已逼近其整体WFE份额12.3%;2nm节点LAM每片晶圆WFE较3nm提升约50%,高于整体WFE每片晶圆支出约30%的增幅。 行业层面,半导体设备行业已突破需求(洁净室)与供给(供应链)约束,预计DecQ WFE运行率将超过$200bn(同比+60%),LAM有望连续第三年成为增长最快的设备商。 短期预计12月季度稳健超预期:MSe $9.0bn vs 街道$8.5bn,风险偏上行,且不排除公司指引高于$9bn。 中国方面,2025年增长部分由中国驱动(MSe同比+39%),公司收入敞口30-40%来自中国大陆,但团队认为份额提升的可持续性比以往更强。 情景分析给出牛市507美元/基准385美元/熊市244美元,期权隐含概率约9.6%/25.5%/34.5%。
主要观点
- 重申增持评级,目标价从367美元上调至385美元,基于27倍CY28非GAAP EPS 14.26美元,较2020年以来均值溢价25%,溢价幅度高于AMAT和KLA的20%。
- 预计12月季度稳健超预期:MSe收入$9.0bn vs 街道$8.5bn,风险偏上行,且鉴于史无前例的拉货规模与LAM执行力,不排除公司指引高于$9bn。
- LAM是GAA架构最大赢家:估计从3nm到2nm获得约200bp份额提升。
- 2025年逻辑份额提升约300bp,2026年预计再提升约80bp;估计2026年逻辑份额11.8%正逼近整体WFE份额12.3%,反映业务组合从NAND偏重转向更多元的终端市场结构。
- 2nm节点LAM每片晶圆WFE较3nm提升约50%,高于整体WFE每片晶圆支出约30%的增幅,为份额提升提供结构性支撑。
- 系统出货增速预测上调至CY26增长50%、CY27增长47%(出货预测从45%上调至47%),CY27收入/EPS预测从$39.6bn/$11.26上调至$40.5bn/$11.58。
- 行业已突破需求(洁净室)与供给(供应链)约束,DRAM与2nm逻辑出现史无前例的拉货,预计DecQ WFE运行率超过$200bn(同比+60%),LAM有望连续第三年成为增长最快的设备商。
- 此前对份额持续性的怀疑源于2025年增长部分由中国驱动(MSe同比+39%,公司30-40%收入来自中国大陆),但团队现在对领先逻辑份额提升的持续性比以往更有信心。
- 2023年出货落后WFE 33ppt后,2024年跑赢8ppt、2025年估计再跑赢27ppt(受NAND、中国和TSMC驱动),预计2026与2027年将连续第3、4年跑赢WFE。
- 独特长期驱动:制造转移至马来西亚带来毛利率扩张,并有望在DRAM 4F2转换和先进封装中获得份额。
- 模型显示LAM占台积电资本开支的比例将在FY27显著加速(Exhibit 4)。
- 关键财务预测:FY2027e/2028e/2029e GAAP收入为36,580/44,316/49,486($,mm),非GAAP EPS为10.04/13.01/14.96美元;CY2026/2027/2028收入同比+44.4%/+36.5%/+17.8%。
论述逻辑
- SPE行业突破洁净室(需求)与供应链(供给)约束,DRAM与2nm逻辑出现史无前例的pull-ins → 大摩预计DecQ WFE运行率超过$200bn(同比+60%)→ LAM凭执行力在GAA/背面供电等新逻辑架构中获得最大份额增益(3nm→2nm约200bp;2025年逻辑份额+300bp、2026年再+80bp),且2nm每片晶圆WFE较3nm提升约50%、高于整体约30% → 估计2026年逻辑份额11.8%逼近整体WFE份额12.3%,组合从NAND偏重转向多元化 → 系统出货增速上调至CY26 +50%、CY27 +47%,CY27收入/EPS上调至$40.5bn/$11.58 → 份额提升幅度足以支撑比AMAT/KLA(隐含20%溢价)更高的目标倍数(27x、隐含25%溢价)→ 目标价从367美元上调至385美元,重申OW。
关键展望
- 近期验证点为DecQ业绩与指引:MSe $9.0bn vs 街道$8.5bn,AlphaSignals标注很可能上行意外、共识EPS将被有意义地上调,且不排除指引高于$9bn。
- 2026与2027年LAM系统出货预计连续第3、4年跑赢WFE,驱动力为NAND与非中国代工逻辑持续增强。
- FY27 LAM占台积电资本开支比例预计显著加速(模型预测)。
- 情景与概率:牛市507美元(约31x CY28非GAAP EPS 16.35美元,CY28收入增长30.7%、毛利率54.8%);基准385美元(约27x CY28 EPS 14.26美元,收入增长17.8%、毛利率53.8%);熊市244美元(约19x CY28 EPS 12.86美元,收入增长8.9%、毛利率53.1%);期权隐含概率分别约9.6%/25.5%/34.5%,卖方共识88%增持、12%中性。
- 上行风险:新逻辑架构(GAA、背面供电)份额提升、NAND资本开支恢复至新高、中国份额继续提升;下行风险:NAND WFE弱于预期、对华广泛出口限制、etch领域份额流失给竞争对手。
推荐标的
- Lam Research Corp (LRCX.O):增持,目标价385美元(前值367美元),现价347.49美元(2026年10月2日收盘);理由:GAA架构最大赢家、DecQ超预期、逻辑份额提升可持续。
- Advanced Energy Industries Inc. (AEIS.O):增持(O,2026/07/22),价格$304.28(2026/10/02)。
- Applied Materials Inc. (AMAT.O):中性(E,2026/05/18),价格$540.04;报告指其目标倍数隐含较2020年以来均值20%溢价。
- Camtek (CAMT.O):中性(E,2025/12/01),价格$165.19。
- KLA Corp (KLAC.O):增持(O,2026/01/15),价格$206.89;报告指其目标倍数隐含较2020年以来均值20%溢价。
- MKS Inc. (MKSI.O):增持(O,2024/08/04),价格$279.15。
- Nova Ltd (NVMI.O):中性(E,2025/12/01),价格$396.12。
- ONTO Innovation Inc (ONTO.N):增持(O,2026/06/14),价格$327.77。
- Teradyne Inc (TER.O):中性(E,2025/07/30),价格$449.04。
关键图表
图1. 然而,我们估计LAM已获得E

图3. LRCX:预测利润表
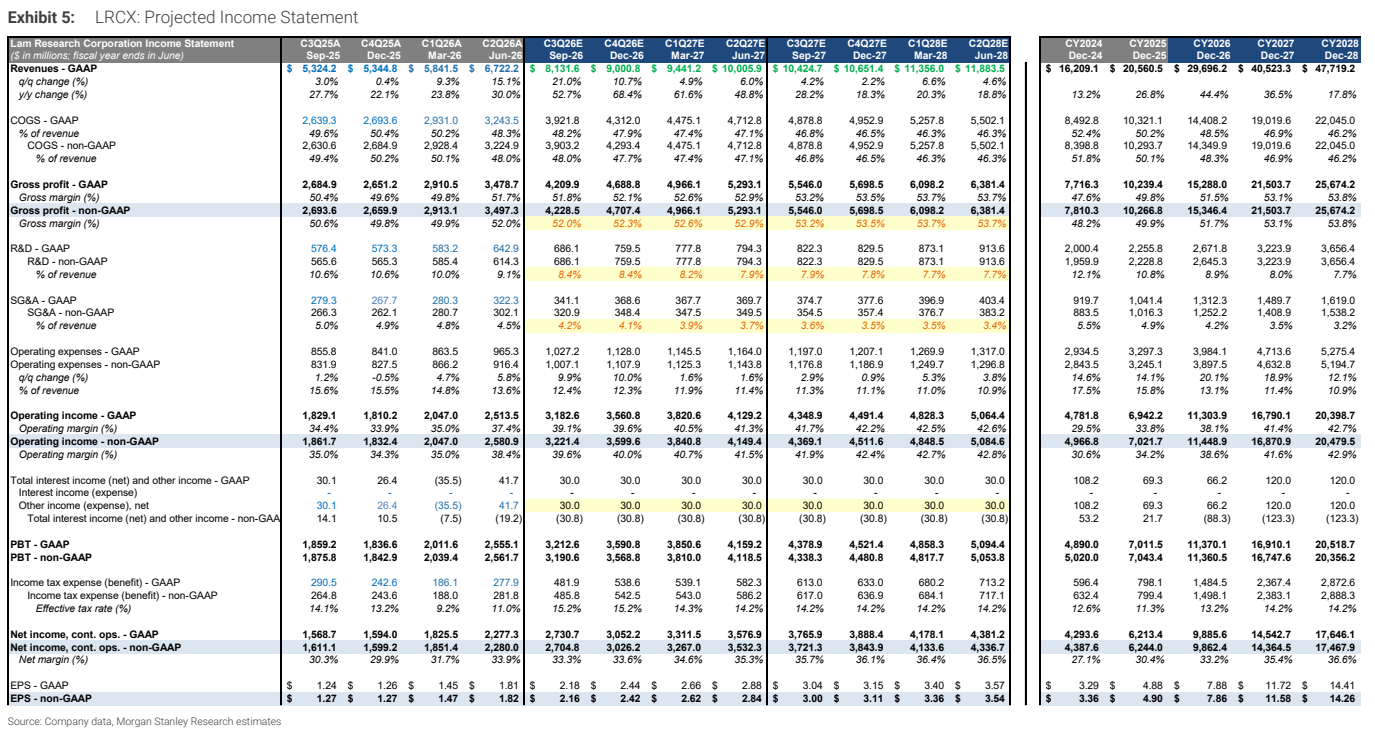
图4. LRCX:预测资产负债表

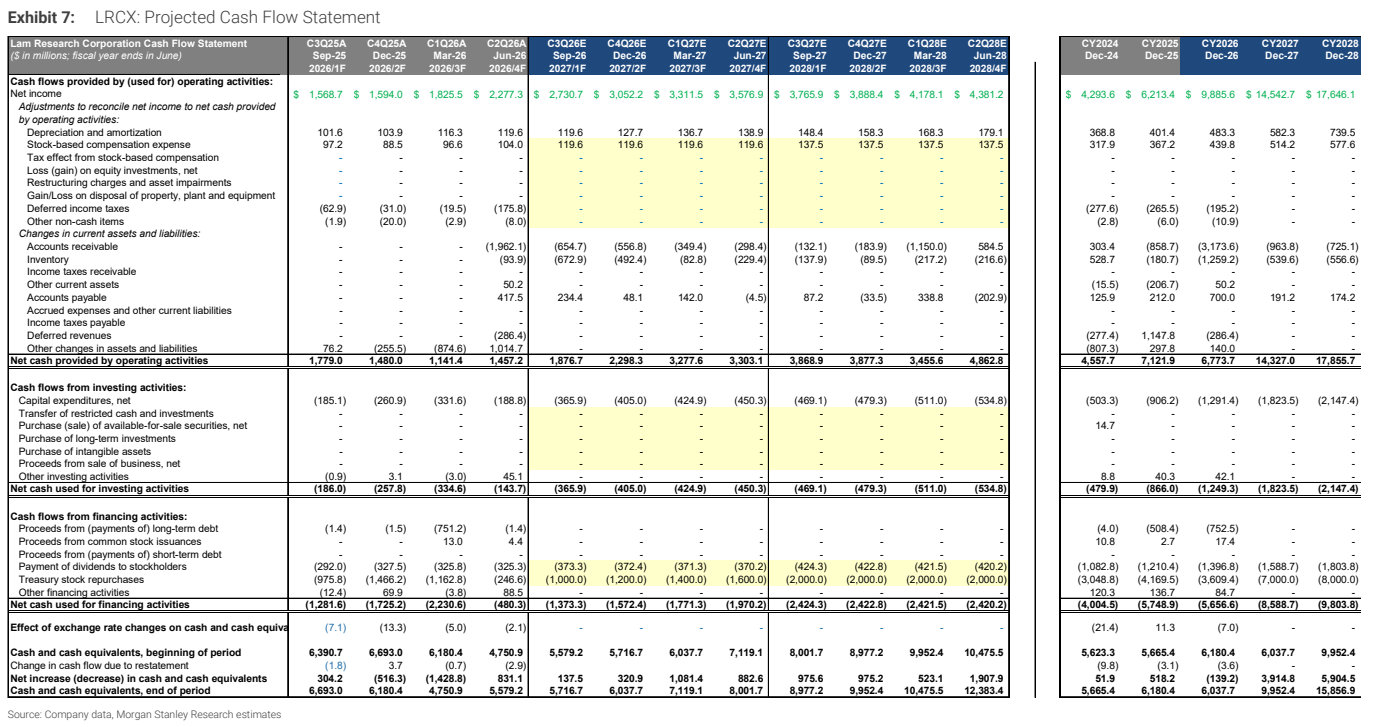
图5. LRCX:预测现金流量表