瑞银 亚太科技:笔记本电脑需求疲软和库存增加拖累显示面板半导体26年下半年至27年展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银硬件团队进一步下调了全球个人电脑(PC)出货量预期,2026年出货量预测由241.6mn(同比下降10.8%)下调至241.0mn(同比下降11.0%),2027年出货量预测从同比增长2.1%下调至同比下降4.1%(预计总量为231.1mn)。 下调主因包括OEM砍单、持续的存储器价格通胀以及CPU双位数涨价导致的需求疲软。 受笔记本电脑(NB)需求疲软及供应链库存积压影响,显示半导体公司义隆(Elan)和谱瑞科技(Parade)营收与盈利承压,其中义隆2026年第三季度营收预计环比下降24%,谱瑞科技2026年第三季度营收预计为US$134mn,低于其指导区间。 瑞银将义隆的目标价从NT$188下调至NT$170并维持“买入”评级,将谱瑞科技的目标价从NT$610下调至NT$565并维持“中性”评级。
主要观点
- 瑞银将2026年全球PC出货量预测下调至241.0mn(同比下降11.0%),2027年预测下调至231.1mn(同比下降4.1%)。
- 台式机2026年出货量预计同比下降11.4%,2027年进一步收缩2.7%;不含Chromebook的笔记本电脑2026年预计同比下降10.6%,2027年预计同比收缩3.6%。
- 存储芯片持续涨价与CPU双位数提价抑制了终端需求,且显示半导体供应链反馈近期笔记本电脑拉货依然低迷。
- 义隆8月营收环比下滑16%,其中指向杆销售环比锐减超过50%,反映主要客户联想拉货放缓。
- 义隆2026年第三季度营收预计环比下降24%,毛利率降至45.3%,但AI相关业务占比预计升至约15%。
- 义隆与雷虎科技在无人机领域展开合作,预计2027年出货量将扩大,且触控业务有望在2027年受规格升级与份额提升推动复苏。
- 谱瑞科技季度迄今销售额仅达到瑞银及市场预期的57%,主要PC OEM在8月下旬出现砍单动作。
- 谱瑞科技2027年营收预计反弹11%(UBSe预估NT$18,515mn),毛利率预计恢复至41.8%,受益于高速传输、触控方案和类ASIC项目的增长。
论述逻辑
- 存储器通胀与CPU双位数涨价压制需求,导致OEM在8月下旬削减订单并推高渠道库存 -> 瑞银硬件团队全面下调2026-2027年全球PC及NB出货量预测 -> 显示半导体供应链拉货动能显著放缓,义隆与谱瑞科技2026年第三季度营收预期走弱并拖累短期盈利 -> 下调两家公司2026-2028年盈利预测及目标价,但看好2027年非显示类与AI业务驱动复苏。
关键展望
- 预计2027年全球PC出货量进一步萎缩4.1%至231.1mn台,其中笔记本电脑(不含Chromebook)出货量将收缩3.6%。
- 义隆2026年第四季度整体笔记本电脑组件出货量预计维持低迷,但AI无人机和智慧城市业务将持续成长,2027年有望随触控升级迎来更好复苏。
- 谱瑞科技2026年第四季度毛利率预计进一步改善,主要得益于封测厂迁移及转嫁成本谈判;后续需密切跟踪其在类ASIC、服务器和汽车等新业务的执行落地情况。
推荐标的
- 义隆(Elan):维持“买入”评级;将2026-2028年EPS预期下调3-5%,目标价从NT$188下调至NT$170,基于维持不变的16倍2027年预期市盈率(PE),看好产品组合改善与AI机遇驱动2027年盈利恢复。
- 谱瑞科技(Parade, 4966.TWO):维持“中性”评级;当前股价NT$568,将2026-2028年EPS预期下调5-12%,目标价由NT$610下调至NT$565,估值倍数调整为13.5倍2027年预期市盈率(此前为14.5倍远期市盈率)。
关键图表
图1. 瑞银预测与市场一致预期对比

图2. Elan年度损益汇总

图3. Elan年度及季度预测汇总
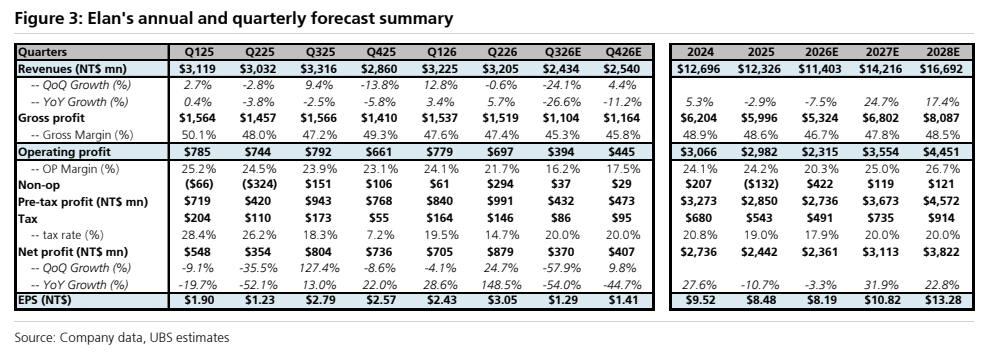
图4. 瑞银预测与市场一致预期对比

图5. Parade年度损益汇总
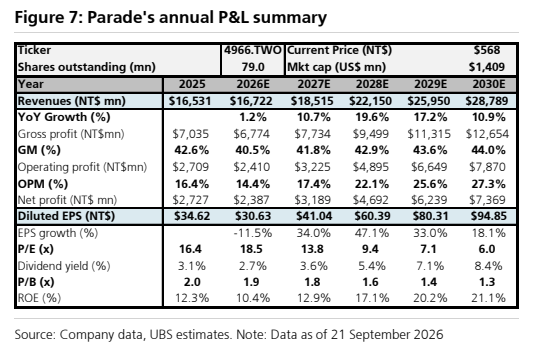
图6. Parade年度及季度预测汇总
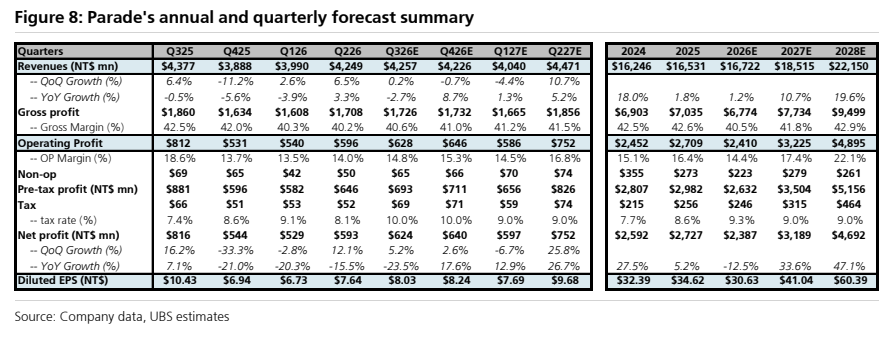
图7. Parade历史PE区间
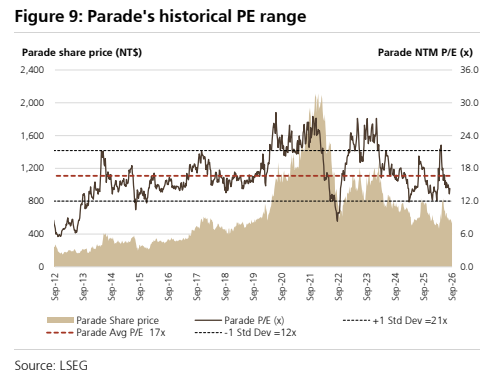
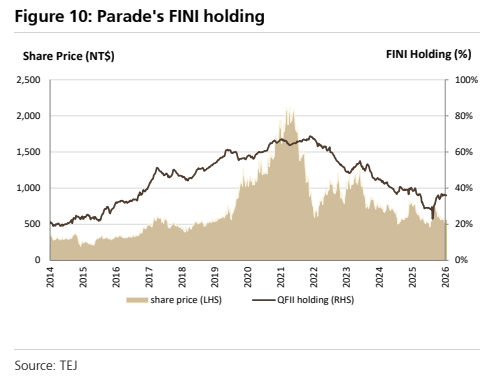
图8. Parade外资机构持股情况