德意志银行:德银 Acadia Healthcare(ACHC.US)研究PLGL 进入2027
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行维持 Acadia Healthcare(ACHC.US)买入评级,目标价 32.00 美元,2026 年 10 月 2 日收盘价 28.06 美元,52 周区间 35.61-6.16。 报告聚焦 PLGL 费用:2024 至 2026 年累计增加 $78m,从 2024 年的 $54m 升至 2026 年的 $132m,若费用保持不变,2026 年 EBITDA 本可高出 13%。 激增源于 2023 年 Desert Hills 案和解后诉讼大量涌现:该案判赔 $485m(后降至 $400m)、仅三名原告、人均约 $133m,促使律师向设施附近警局等提交 FOIA 请求寻找类似案例;2019-2023 年针对 ACHC 的诉讼数量相对稳定,2024 年下半年显著加速。 2025 年末精算复核显示 2025 保单年度索赔频率较 2024 保单年度增长 168%、IBNR 储备高企、再保险条款更不利,2Q26 又计提 $28.6m 与往年索赔相关的精算调整。 DB 的核心假设是诉讼数量趋稳/下降将是 PLGL 正常化的领先指标:若 PLGL 走稳,2027 年费用应较 2026 年低 $28.6m,基于共识营收带来 100bps 的 EBITDA 顺风。 相比之下,共识仅为 other operating income 建模 50bps 的利润率顺风,DB 看到 100bps 的利润率扩张机会,对应共识 EBITDA 280bps 的上行空间,并使 2026 年 EBITDA 增速额外提高 300bps。 风险在于旧索赔结算金额高于储备计提且 DB 对储备假设零可见度,但管理层表示本保单年度索赔符合预期,DB 未将该下行风险计入估算。
主要观点
- 德意志银行维持 Acadia Healthcare 买入评级,目标价 32.00 美元,报告日现价为 2026 年 10 月 2 日的 28.06 美元,52 周区间 35.61-6.16。
- PLGL 费用从 2024 年的 $54m 升至 2026 年的 $132m,2024-2026 年累计增加 $78m;若费用保持不变,2026 年 EBITDA 本可高出 13%,若未增加则高出 12%。
- PLGL 费用激增源于 2023 年 Desert Hills 案和解后诉讼大量出现,DB 推测许多律师随即向设施附近的警局等提交 FOIA 请求以寻找类似案例。
- Desert Hills 判决 ACHC 赔付 $485m(后降至 $400m),涉及 ACHC 将儿童置于施害者照护之下;由于仅三名原告、人均 $133m,该金额可能超出多数人预期,或促使其他受害原告站出来。
- PLGL 机制:PLGL 费用 = 已付索赔 + PLGL 储备增加额;在获悉索赔/潜在负债或预期索赔上升时增提储备,支付与储备一致的索赔不影响当期费用。
- 2025 年末 ACHC 经精算复核更新 PLGL 储备:2024 年 9 月 1 日前保单年度的预期和解成本上升、2025 保单年度(2024 年 9 月 1 日至 2025 年 8 月 31 日)索赔频率较 2024 保单年度增长 168%、IBNR 储备高企、再保险条款更不利。
- 旧索赔结算金额可能高于储备计提,是未来 PLGL 费用的持续风险;2Q26 ACHC 已就往年索赔再次计提 $28.6m 精算调整并冲击损益。
- 2019-2023 年针对 ACHC 的诉讼数量相对稳定,2024 年下半年显著加速;DB 认为 PLGL 相关诉讼的同比变化方向上与 PLGL 费用走势一致(见报告 Figure 2、Figure 3)。
- DB 提出 2027 年 PLGL 三种情景:继续上升将压制 EBITDA(利空)、不再上升为中性、开始下降则将大幅提振 EBITDA 增长(利好)。
- 若 PLGL 走稳,2027 年费用应较 2026 年低 $28.6m(因 2Q26 精算调整),基于共识营收估算对应 100bps 的 EBITDA 顺风(见 Figure 4)。
- 共识仅为 PLGL 所在的 other operating income 科目建模明年 50bps 的 EBITDA 利润率顺风,DB 看到 100bps 的利润率扩张机会;这一差异对应共识 EBITDA 280bps 的上行空间,并使 2026 年 EBITDA 增速额外增加 300bps。
- 风险方面,DB 对 PLGL 储备假设零可见度、储备 true ups 可能引发进一步负面上修;但管理层表示本保单年度索赔符合预期,因此 DB 未将该下行风险计入估算。
论述逻辑
- 2023 年 Desert Hills 案和解(判赔 $485m、后降至 $400m)→ 律师通过 FOIA 请求挖掘类似案例 → 2024 下半年针对 ACHC 的诉讼激增 → 2025 年末精算复核上调储备(2025 保单年度索赔频率 +168%、IBNR 高企、再保险条款更不利)→ 2Q26 再计提 $28.6m 精算调整 → PLGL 费用从 2024 年 $54m 升至 2026 年 $132m、累计 +$78m,拖累 2026 年 EBITDA 12-13% → DB 以诉讼量为领先指标并假设其趋稳 → 若 PLGL 走稳,2027 年费用较 2026 年低 $28.6m、基于共识营收带来 100bps EBITDA 顺风 → 而共识仅建模 50bps 顺风 → 差异对应共识 EBITDA 280bps 上行、2026 年 EBITDA 增速 +300bps → 维持买入评级、目标价 32.00 美元。
关键展望
- 2027 年 PLGL 走向是核心验证变量:继续上升将压制 EBITDA、持平为中性、开始下降则大幅提振 EBITDA 增长。
- DB 的基准假设是诉讼趋稳并传导至 PLGL 费用:若走稳,2027 年费用较 2026 年低 $28.6m,基于共识营收带来 100bps EBITDA 顺风。
- 共识建模明年 other operating income 贡献 50bps EBITDA 利润率顺风,DB 看到 100bps 利润率扩张机会,对应共识 EBITDA 280bps 上行、2026 年 EBITDA 增速 +300bps。
- 风险点:旧索赔结算金额高于储备、储备 true ups 引发进一步负面上修、诉讼趋势与实际索赔流不匹配。
- 管理层表示本保单年度索赔符合预期,DB 因此未将储备 true up 风险计入估算;评级维持 Buy、目标价 32.00 美元。
推荐标的
- Acadia Healthcare(ACHC.OQ / ACHC US):Buy(买入),目标价 USD 32.00,2026 年 10 月 2 日现价 USD 28.06;核心理由是 PLGL 费用走稳是共识 EBITDA 上行的关键杠杆,DB 看到 100bps 的利润率扩张机会。
- 报告所列评级历史(分析师 Pito Chickering):2024/02/29 Sell(目标价 70.00)→ 2024/04/25 升至 Hold(70.00)→ 2024/12/12 升至 Buy(75.00)→ 2026/05/01 Buy、目标价调整至 32.00(当时现价 27.85)。
关键图表
图1. PLGL准备金

图2. 与PLGL相关的诉讼
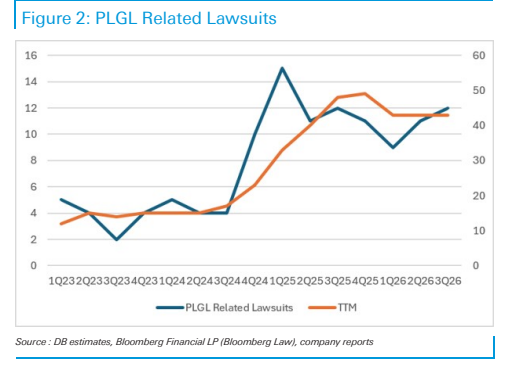
图3. PLGL相关诉讼对比
