高盛 罗格朗(LEGD.PA):小马智行投资者日:更新中期目标
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
罗格朗在资本市场日(CMD)前更新 2027-2030 年中期目标:有机销售 CAGR 目标上调至 6-8%(高于此前 2025-2030 的 3-5%),并购范围效应目标为 5% CAGR(此前 3-5%),期间剥离对应 €0.5-1bn 销售额;调整后营业利润率(并购后、含重组费用)平均 21-22%,较此前 20% 上调。 新目标较 Visible Alpha 共识在有机/M&A 销售增速 CAGR 2027-30 上分别高 0.4pp/2.9pp,利润率与共识均值基本一致。 高盛测算,将 7%/5% 的有机/并购 CAGR 指引套用于共识口径 FY26 净销售额,隐含 FY30 销售额较当前共识高 14%(计入剥离约 9%);再以 21.5% 的利润率指引中值推算,FY30 调整后营业利润较共识高约 14%(计入剥离约 9%),故 2030 年预测有望上调高个位数(HSD)。 公司同时给出自由现金流平均占销售 13-15%、现金转化率平均高于 100% 的目标(共识已处于区间上沿)。 资本配置框架包括约 60% 自由现金流用于收购(此前 50%)、约 50% 净利润派息、选择性回购,净债务/EBITDA 目标 1.5x-2.5x。 高盛预期股价对该公告反应积极,但提示罗格朗年初至今已跑赢其资本品覆盖 9pp;维持 Neutral 评级与 12 个月目标价 €156.00,对应上行空间 15.7%。
主要观点
- 有机销售目标更新为 2027-2030 年 CAGR 6-8%,高于此前 2025-2030 年的 3-5%,也高于 VA 共识 c.6.6% 与高盛自身预期 c.6.4%。
- 并购带来的范围效应目标更新为 2027-2030 年 5% CAGR,高于此前 3-5%(2025-2030),也高于 VA 共识 c.2.1% 与 GSe c.4.2%;同期剥离对应 €0.5bn 至 €1.0bn 销售额。
- FY27-30 平均调整后营业利润率(并购后、含重组费用)上调至 21-22%,此前为 20%(针对 2025-30),与 VA 共识 21.4%、GSe 21.1% 基本一致。
- 新目标相对共识:有机/M&A 销售增速 CAGR 2027-30 分别高出 0.4pp/2.9pp,利润率与 2027-30 平均共识水平一致。
- 套用 7%/5% 有机/并购销售 CAGR 指引(含 VA 共识汇率效应)于共识 FY26 净销售额,隐含 FY30 销售额较当前共识高 14%;计入 €0.5-1bn 剥离后约高 9%。以 21.5% 利润率中值推算,FY30 调整后营业利润较 VA 共识高约 14%,计入剥离后约 9%。
- 高盛判断罗格朗 2030 年预测有望上调高个位数(HSD)。
- 自由现金流目标为平均占销售 13-15%,现金转化率平均高于 100%;共识已处于区间上沿。
- 资本配置维持纪律性:平均约 60% 自由现金流用于收购(此前为 50%)、约 50% 净利润派息、选择性回购,净债务/EBITDA 目标区间 1.5x 至 2.5x。
- 高盛预期股价对该公告反应积极,但提示罗格朗年初至今已跑赢其资本品覆盖 9pp。
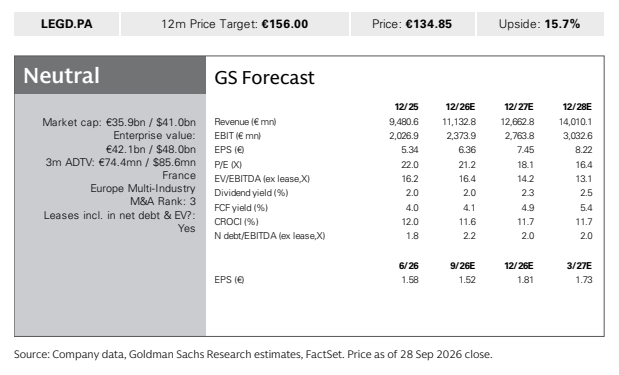
- 高盛预测表显示 FY27E 收入 €12,662.8mn、EBIT €2,763.8mn、EPS €7.45、P/E 18.1x;市值 €35.9bn,M&A Rank 为 3。
论述逻辑
- CMD 前夕,罗格朗将中期目标全面上调:有机销售 2027-30 CAGR 6-8%、并购范围效应 5% CAGR、调整后营业利润率 21-22%,分别高于此前的 3-5%、3-5% 与 20%。
- 将新目标与市场预期对标:有机/M&A 销售增速较 VA 共识高 0.4pp/2.9pp、利润率与共识一致;再把 7%/5% CAGR 指引套用到 FY26 共识销售额,隐含 FY30 销售与调整后营业利润较共识高约 14%(计入剥离后约 9%),因此 2030 年预测可能上调 HSD。
- 配套的 FCF(占销售 13-15%、现金转化率高于 100%)与资本配置框架(60% FCF 用于收购、约 50% 派息、杠杆 1.5x-2.5x)支撑目标可信度,高盛据此预期股价正面反应,但因 YTD 已跑赢 9pp 而维持 Neutral 评级、目标价 €156.00。
关键展望
- CMD 将于报告发布次日举行,中期目标已在会前公布,为近期最重要的验证事件。
- 若新指引兑现,FY30 销售额与调整后营业利润隐含较当前共识高约 14%(计入剥离约 9%),2030 年市场预测存在高个位数(HSD)上调空间。
- 自由现金流共识已处于 13-15% 区间的上沿,后续上修空间可能有限。
- 风险与背景因素:股价年初至今已跑赢高盛资本品覆盖 9pp,可能限制公告后的相对表现;高盛仍预期股价对公告反应积极。
- 评级与目标价:Neutral,12 个月目标价 €156.00,现价 €134.85(2026 年 9 月 28 日收盘),上行空间 15.7%。
推荐标的
- 罗格朗(LEGD.PA):评级 Neutral,12 个月目标价 €156.00,现价 €134.85,隐含上行空间 15.7%;目标更新后高盛预期股价反应积极,同时提示公司被收购概率评级(M&A Rank)为 3(低档,0%-15%)。
- 该评级相对于高盛欧洲多行业覆盖宇宙给出,覆盖公司包括 ABB Ltd.、Atlas Copco、Schneider Electric、Siemens AG、Prysmian、Nexans、Legrand、VAT Group、Volvo Group 等。
关键图表
图1. Alpha一致预期数据/GSe与目标对比 “中期目标 VA一致预期 2630”
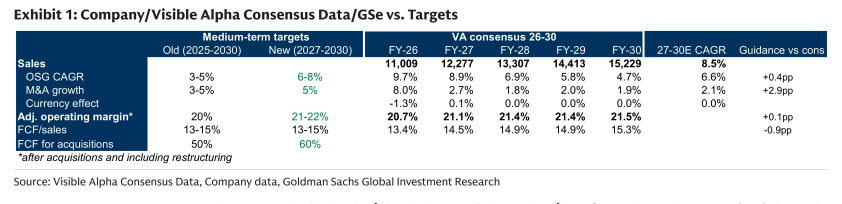
图2. LEGD.PA 12个月目标价:156.00欧元 现价:134.85欧元 上涨空间:15.7%