国庆出行铁路客运表现最佳,中东原油出口略有恢复 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
浙商证券发布交通运输行业周报(2026年10月7日),维持行业“看好”评级。 本周(2026/9/25-2026/9/30)交运指数上涨0.3%,跑赢大盘2.2%,排名7/29,子板块中港口涨幅最大(+1.9%)、航运板块跌幅最大(-1.5%)。 国庆出行方面,9/30-10/5全社会跨区域人员流动量日均2.95亿人次、同比下降约0.3%,其中铁路客运量表现最佳,日均2096万人次、同比增长9.6%,公路日均2.7亿人次、同比下降1.0%,民航日均240万人次、同比增长0.7%。 航运方面,假期期间美国从伊拉克撤军,胡塞武装与沙特冲突维持,沙特首次海上炮击胡塞海上资产护航曼德海峡,并重启东西管道、延布港原油装载量回升,中东原油出口略有恢复,BDTI收于5771.6点、环比+10.7%、同比+419.5%,BCTI收于2341.8点、环比+13.2%、同比+294.0%,油运运价继续提升。 快递板块8月业务收入1271.5亿元、同比增长6.9%,业务量166.0亿件、同比增长2.7%,报告看好9-10月旺季涨价,看好顺丰控股并持续推荐中通快递、圆通速递、申通快递,推荐极兔速递。 航空最近7天(9/30-10/6)日均执飞航班量17115班、恢复至2019年的116.6%(+7.8pct),报告认为油价高位波动已充分定价,看好淡季低基数,推荐航空板块。 公路铁路港口方面,W39全国高速公路货车通行4558.1万辆、同比降低25.18%,8月物流业景气指数50.9%,报告认为铁路基本面改善、公路港口维持稳健,推荐红利板块。
主要观点
- 本周(2026/9/25-2026/9/30)交运指数上涨0.3%,跑赢大盘2.2%,排名7/29;子板块中港口板块涨幅最大(+1.9%),航运板块跌幅最大(-1.5%)。
- 国庆出行中铁路客运量表现最佳:9/30-10/5铁路客运量日均2096万人次、同比增长9.6%;全社会跨区域人员流动量日均2.95亿人次、同比下降约0.3%;公路人员流动量日均2.7亿人次、同比下降1.0%;民航客运量日均240万人次、同比增长0.7%。
- 中东原油出口略有恢复,油运运价继续提升:BDTI收于5771.6点、环比+10.7%、同比+419.5%;BCTI收于2341.8点、环比+13.2%、同比+294.0%。
- 地缘冲突方面,假期期间美国从伊拉克撤军,胡塞武装与沙特冲突维持,沙特首次海上炮击胡塞海上资产护航曼德海峡,并重启东西管道,延布港原油装载量回升。
- 集运运价:CCFI为1923.93点、环比+0.33%、同比+89.6%;SCFI为3662.30点、环比-0.66%、同比+215.6%;上海出口集装箱欧洲航线运费周环比-4.9%,美西航线周环比+1.5%,美东航线周环比+0.3%。
- 快递8月量价数据:业务收入1271.5亿元、同比增长6.9%,业务量166.0亿件、同比增长2.7%,行业单票收入7.66元、同比4.0%,报告看好9-10月旺季涨价。
- 快递公司8月经营分化:顺丰、韵达、圆通、申通快递业务收入同比分别-1.3%、+8.4%、+8.0%、+21.9%,业务量同比分别-8.5%、-2.1%、+12.9%、+18.0%;最新一周行业揽收量约33.81亿件、同比增长3.49%。
- 航空看好淡季低基数:最近7天(9/30-10/6)全国日均执飞航班量17115班、恢复至2019年的116.6%(+7.8pct),其中国内线日均14680班为2019年的121.9%、国际线日均2047班为94.2%;预计供给增速保持温和,油价高位波动已充分定价。
- 2026年8月上市航司运营:RPK较2019年春秋+67%、国航+51%、吉祥+51%、东航+38%、南航+24%;RPK较2025年国航+11%、春秋+9%、吉祥+6%、东航+7%、南航+5%。
- 公路铁路港口:2026年W39全国高速公路货车通行4558.1万辆、环比降低17.61%、同比降低25.18%;8月物流业景气指数50.9%、环比+0.5pct;8月铁路客运量5.21亿人次、同比+3.1%,货运量4.4亿吨、同比-3.7%,货物周转量3240.98亿吨公里、同比+2.3%,运量与周转量差异或由于客运短途化、货运长途煤运占比提升;推荐红利板块。
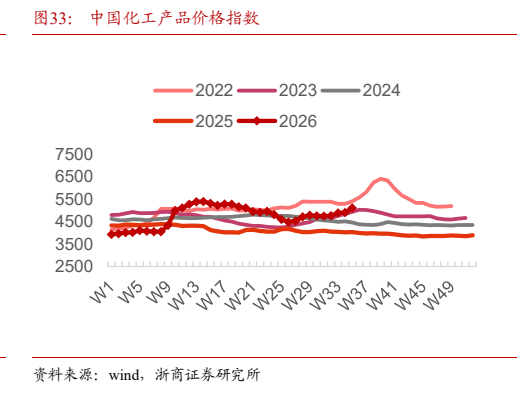
- 港口吞吐量与危化品物流:全国重点港口货物吞吐量周环比-3.56%、同比+7.9%,集装箱吞吐量周环比-1.1%、同比+16.8%;危化品物流运价同比+24.0%,化学品价格指数同比+32.9%,甲醇库存水平同比+2.0%,行业景气维持韧性。
- 个股表现:本周交运板块涨幅前五为唐山港(+5.2%)、建发股份(+4.6%)、华鹏飞(+4.3%)、中创物流(+4.2%)、招商港口(+4.0%);跌幅前五为厦门空港(-7.1%)、海晨股份(-6.9%)、厦门港务(-6.7%)、海峡股份(-6.4%)、三羊马(-5.3%)。
论述逻辑
- 国庆出行数据分化 → 铁路客运量日均2096万人次、同比+9.6%在各类出行方式中领先,而全社会跨区域人员流动量日均2.95亿人次、同比-0.3%,公路-1.0%、民航+0.7% → 得出铁路客运表现最佳的判断。
- 中东地缘冲突(美国从伊拉克撤军、胡塞武装与沙特冲突维持、沙特首次海上炮击胡塞海上资产护航曼德海峡)→ 沙特重启东西管道、延布港原油装载量回升 → 中东原油出口略有恢复 → BDTI环比+10.7%、同比+419.5%,BCTI环比+13.2%、同比+294.0% → 油运运价继续提升。
- 8月快递量价数据(收入+6.9%、业务量+2.7%、行业单票收入同比+4.0%)叠加行业反内卷 → 看好9-10月旺季涨价并推荐快递标的;航空供给增速预计温和、油价因素已充分定价 → 看好淡季低基数;铁路基本面改善、公路港口维持稳健 → 推荐红利板块 → 综合维持交运行业“看好”评级。
关键展望
- 快递旺季验证点:报告看好9-10月旺季涨价,并看好快递行业反内卷带来的利润提升。
- 航空:预计未来航空业供给增速将保持温和,油价高位波动仍为短期制约板块利润因素但已充分定价,看好淡季低基数。
- 危化品物流:原油价格波动扰动化工品价格叠加内需修复节奏分化,行业基本面短期承压但中期改善趋势未改,有望跟随行业景气维持韧性。
- 行业评级维持“看好”;报告未给出具体目标价或盈利预测数字。
- 风险提示:需求恢复不及预期风险、油价上涨风险、汇率波动风险、价格战超预期风险、地缘政治局势变化导致航运运价大幅回落风险。
推荐标的
- 行业评级:看好(维持)。
- 看好顺丰控股:壁垒坚实,估值具有性价比。
- 持续推荐中通快递、圆通速递、申通快递:看好快递行业反内卷带来的利润提升。
- 推荐极兔速递:东南亚电商景气度高。
- 推荐航空板块:看好淡季低基数,预计供给增速温和、油价因素已充分定价。
- 推荐红利板块:铁路基本面改善、公路港口维持稳健。
关键图表
图1. 本周各行业涨跌幅

图2. 交运板块周涨跌幅排名后十公司

图4. 出口集运 CCFI 指数

图5. 波罗的海千散货指数 (BDI)

图6. 重点港口集装箱吞吐量 (MA7,TEU )

图7. 上海浦东出口运价指数 (BAI80 )

图8. 上市航司 RPK 较 2025 年增速

图9. 物流行业景气度指数
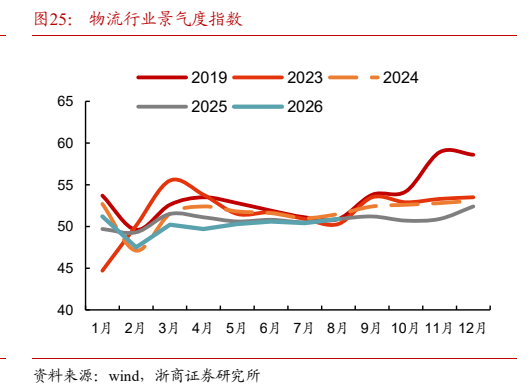
图10. 邮政快递揽收量(亿件)

图11. 沿海化学品船运输均价(元/吨)
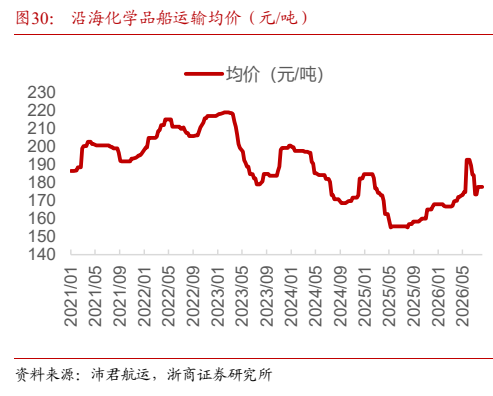
图12. 中国化工产品价格指数