德意志银行:德银 中国经济:9月PMI:建筑业景气加速
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行解读9月中国PMI数据:制造业PMI环比上升0.3ppt至50.1,重回50荣枯线以上,21个制造业行业中12个处于扩张区间,多于8月的8个。 生产分项指数上升1.3ppt至51.7,产成品库存下降0.8ppt至47.6,显示9月活动走强;但新订单微降0.1ppt至50.5、新出口订单持平于50.0,暗示未来数月需求可能放缓。 价格连续第二个月大幅上涨,投入价格指数跳升4.2ppt至60.8,产出价格指数上升3.6ppt至54.0,报告认为8月PPI环比上涨0.4%、同比上涨3.8%之后,9月PPI可能进一步上行。 建筑业是9月最大的正面惊喜,建筑业PMI跳升3.4ppt至50.3,年内首次进入扩张区间,可能表明政府主导的“六网”基础设施投资终于开始加速;服务业PMI改善0.9ppt至50.2,IT和金融服务业继续扩张,而房地产部门进一步收缩。 报告总体判断外需依然强劲,财政扩张可能已开始为内需注入正动能,再通胀似乎重回正轨,并重申三季度实际GDP增速4.4%、四季度4.6%的预测。
主要观点
- 9月制造业PMI上升0.3ppt至50.1,重回50荣枯线以上;受调查的21个制造业行业中12个处于扩张区间,多于8月的8个,扩张面扩大。
- 9月生产走强:生产分项指数上升1.3ppt至51.7,同时产成品库存下降0.8ppt至47.6,供需两端均有改善迹象。
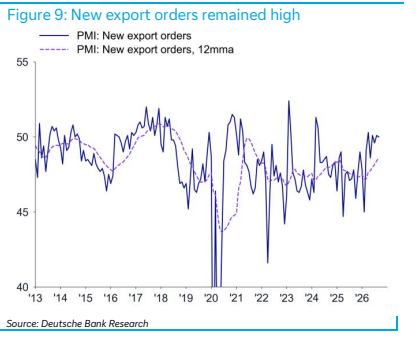
- 需求端信号偏弱:新订单微降0.1ppt至50.5,新出口订单持平于50.0,报告认为这指向未来数月需求可能放缓。
- 价格连续第二个月大幅上涨:投入价格指数跳升4.2ppt至60.8,产出价格指数上升3.6ppt至54.0,或反映国际大宗商品价格走高和需求转强。
- PPI延续回升:8月PPI环比上涨0.4%、同比上涨3.8%,报告预计9月PPI通胀可能进一步上行。
- 建筑业是9月最大正面惊喜:建筑业PMI跳升3.4ppt至50.3,年内首次进入扩张区间,可能表明政府主导的“六网”基础设施投资终于加速。
- 服务业同步改善:服务业PMI上升0.9ppt至50.2,IT和金融服务业继续扩张,而房地产部门进一步收缩。
- 报告总体判断:9月PMI显示外需依然强劲,财政扩张可能已开始为国内需求产生正动能,再通胀似乎重回正轨。
- 图表页佐证建筑业改善的驱动:Figure 5显示建筑业PMI跳升或归因于基建项目提速,Figure 3确认总体PMI进一步改善至50.1。
- 图表页佐证价格与出口线索:Figure 8显示PMI价格趋势坚挺、PPI通胀回升,Figure 9显示新出口订单维持高位,Figure 7显示产成品库存下降。
论述逻辑
- 9月制造业PMI回升0.3ppt至50.1、扩张行业数由8个增至12个 → 生产分项升至51.7、产成品库存降至47.6 → 报告据此判断9月经济活动走强。
- 投入价格指数跳升4.2ppt至60.8、产出价格指数升3.6ppt至54.0 → 归因于国际大宗商品价格走高与需求更坚实 → 结合8月PPI环比0.4%、同比3.8% → 推出9月PPI通胀可能进一步上行。
- 建筑业PMI跳升3.4ppt至50.3、年内首次进入扩张区间 → 推断政府主导的“六网”基础设施投资终于开始加速,构成9月最大正面惊喜。
- 服务业PMI改善至50.2、新出口订单维持50.0高位 → 外需依然强劲、财政扩张可能已开始为内需注入正动能 → 再通胀重回正轨 → 重申三季度4.4%、四季度4.6%的实际GDP增速预测。
关键展望
- 9月PPI通胀可能进一步上行,此前8月PPI环比上涨0.4%、同比上涨3.8%。
- 新订单降至50.5、新出口订单持平于50.0,指向未来数月需求可能放缓。
- 财政扩张可能已开始为国内需求产生正动能,再通胀似乎重回正轨。
- 重申三季度实际GDP增速4.4%、四季度4.6%的预测。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 制造业、建筑业和服务业9月PMI均有所改善
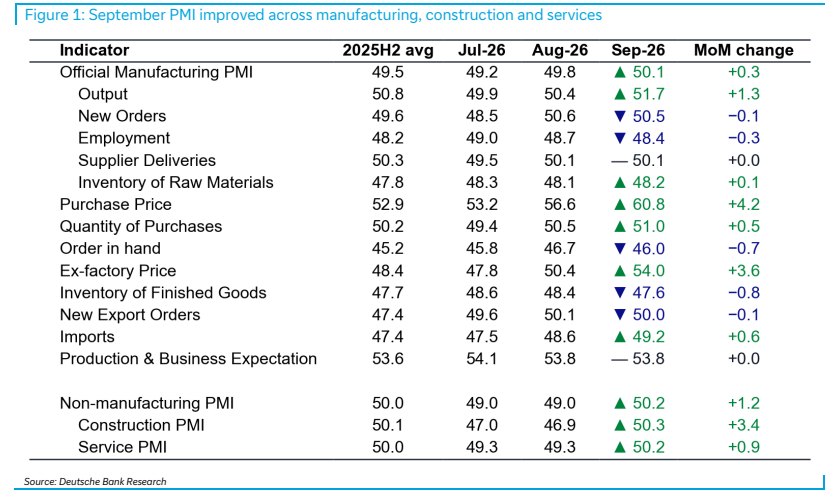
图2. 跨国比较:发达经济体—中国—新兴经济体
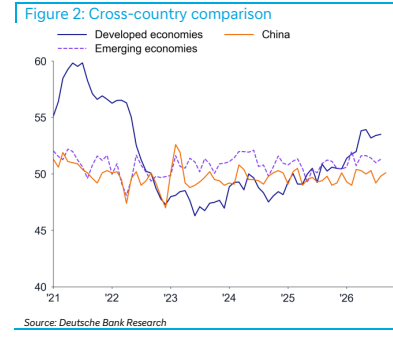
图3. PMI总体进一步改善至50.1
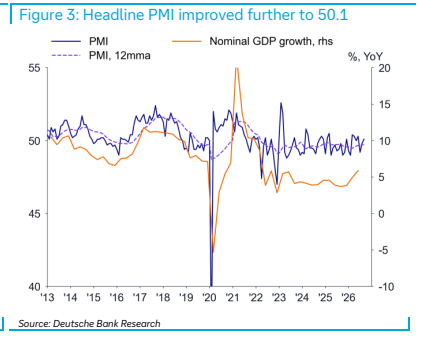
图4. 服务业PMI也升至50.2
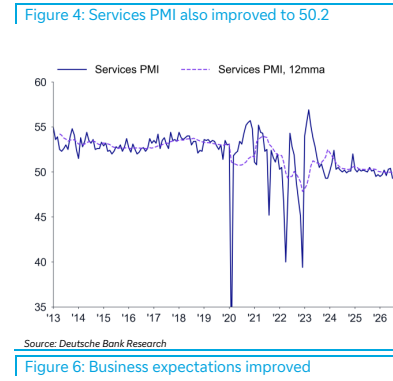
图5. 建筑业PMI大幅跳升,可能因基建项目加速推进
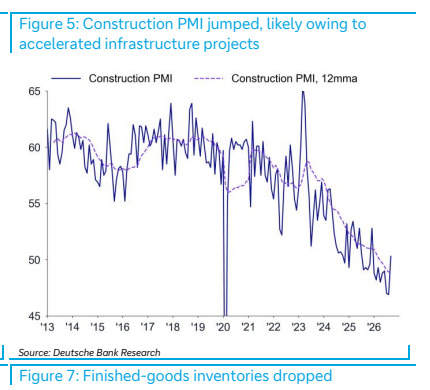
图6. 企业经营预期改善
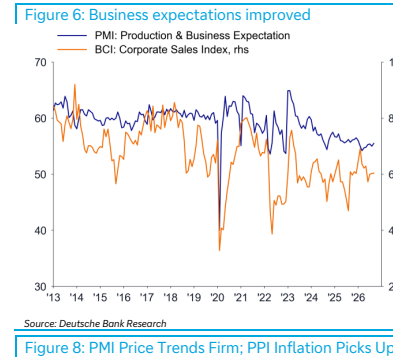
图7. 产成品库存下降
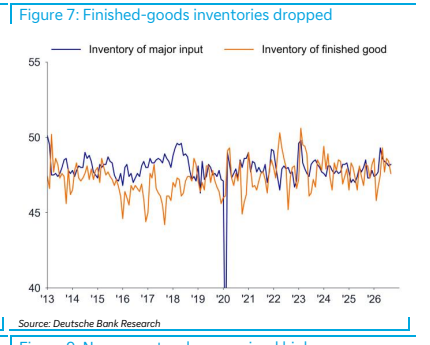
图8. PMI价格趋势坚挺;PPI通胀回升
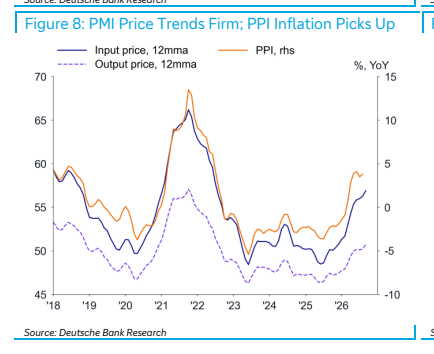
图9. 新出口订单维持高位