摩根大通 印度房地产实地调研:管理层对我们说了什么,数据说明了什么
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在印度金融与地产大会上与开发商及行业专家的交流指向行业处于长周期中的稳态温和增长阶段,而非周期尾声,多数发言者收敛于6-8%的住宅销售增速共识,与摩根大通预测一致。 数据端,Top-7市场8月(12个月滚动)住宅销售金额同比+6.1%至Rs8.3tn,低于7月的6.6%和2025年8月的8.9%,处于预测区间下限;8月单月同比+7.6%(上年14.6%),4-8月+5.7%(上年12.1%)。 但剔除Gurgaon后、占Top-7约65%的MMR、Bengaluru和Hyderabad仍同比+13.1%(月度+14%),孟买8月+25%、年化+13%领跑,Gurugram则以4-8月-23%、12个月滚动-26%继续拖累。 会议五大主题:AI影响迄今有限(被认为敞口最大的Bangalore和Noida实际跑赢)、可负担性可控(房价涨幅低于白领薪资涨幅)、加息不太可能影响股权出资主导的豪宅买家、供应链与能源成本影响约每季10bps、Noida与Bangalore并列最具韧性。 8月销售组合中豪宅占86%、中端11%、刚需3%。 报告提示若销售自当前水平急剧减速将转向对行业谨慎;截至2026年9月29日,NSE REALTY YTD -5.0%好于NIFTY的-12.6%。
主要观点
- 大会交流基调是本轮印度地产处于长周期中的稳态温和增长阶段,而非周期尾声;多数发言者收敛于6-8%的住宅销售增速共识,与摩根大通自身预测一致。
- 数据验证动能放缓:Top-7市场8月(12个月滚动)销售金额同比+6.1%至Rs8.3tn,低于7月的6.6%和2025年8月的8.9%,处于6-8%预测区间下限;报告明确若自当前水平急剧减速将转谨慎。
- 财年初至今(FYTD)放缓被归因于地缘政治风险与宏观不确定性,以及推盘节奏偏向财年下半年(10月-3月),而非需求周期终结。
- 剔除Gurgaon后的主要市场仍坚挺:MMR、Bengaluru、Hyderabad(占Top-7的65%,也是JPM覆盖DevCos的主要销售来源)8月同比+13.1%(月度+14%),构成安心来源。
- 五大主题之一、二:AI对需求影响迄今有限,被认为敞口最大的Bangalore和Noida实际在跑赢;可负担性总体可控,房价涨幅低于白领薪资涨幅。
- 五大主题之三、四、五:加息不太可能影响豪宅买家(股权出资主导、历史相关性弱);供应链与能源商品涨价对利润率影响目前几乎中性,管理层量化为当前油价下约每季10bps;Noida与Bangalore并列最具韧性市场。
- 整体周期读数:Top-7市场8月销售金额同比+7.6%(2025年8月为14.6%),4-8月+5.7%(上年同期12.1%);12个月滚动面积销售同比持平(上年-8.2%)、套数销售-3.0%(上年-10.7%),方向好于去年。
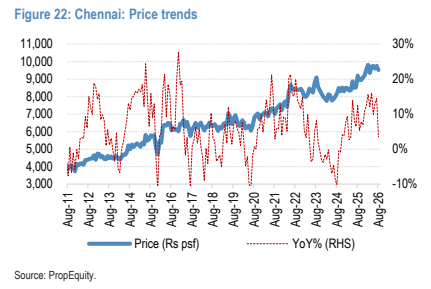
- 城市分化显著:孟买8月+25%、年化+13%领跑,MMR 4-8月+21%为大城市最强;Bangalore年化+22%但8月月度-2%;Hyderabad动能改善(8月+19%、4-8月+14%);Chennai当月-18%、4-8月累计同比增速放缓至3%;Gurugram继续拖累,4-8月-23%、12个月滚动-26%。
- 住宅结构高度豪宅化:8月销售组合中豪宅占86%、中端11%、刚需3%;刚需与中端的下滑速度在更低基数上有所改善。
- Oberoi Realty(OW):360 North已去风险(诉讼自收购起持续、施工无限制),下一阶段销售或在2HFY28/FY29,前两年收款40%-45%(到2028年7月约Rs32bn,对应约Rs80bn已售);360 West预计未来两年售罄;商业是下一增长引擎,未来5年可见度约Rs45-50bn。
- Lodha Developers(中性)去杠杆路径不变:DevCo 2-3年内净债务转正、ROE逼近20%;未来5年预销售额指引mid-high teens增长,基于约Rs2tn库存(含未推盘,其中Palava约Rs250bn);RentCo五年10倍至约Rs30bn年金;NCR推盘或于今年2H启动但定位试点、两年内无实质贡献,催化剂在下半年。
论述逻辑
- 事件起点:在J.P. Morgan印度金融与地产大会上与开发商和行业专家交流,管理层共识指向长周期、稳态温和增长,多数发言者收敛于6-8%住宅销售增速。
- 数据验证:Top-7市场8月12个月滚动销售金额同比+6.1%至Rs8.3tn(7月6.6%、2025年8月8.9%),单月+7.6%、4-8月+5.7%,较2025年明显降温,处于预测区间下限。
- 结构拆解:放缓集中于Gurgaon(4-8月-23%、12个月滚动-26%),而占Top-7约65%的MMR/Bengaluru/Hyderabad仍+13.1%;FYTD放缓归因于地缘风险、宏观不确定性与推盘后置至10月-3月,而非周期见顶。
- 管理层主题进一步支撑'长周期'判断:AI影响有限、可负担性可控、加息不伤豪宅买家、成本影响约每季10bps、Noida与Bangalore最具韧性(Noida多个在售项目接近售罄佐证)。
- 落到公司与结论:Godrej以FCF/ROE为先、Oberoi住宅去风险后商业接力、Lodha去杠杆延续但催化剂在2H → 维持Godrej/Oberoi/DLF增持、Lodha中性;仅当销售自当前水平急剧减速才转谨慎。
关键展望
- 核心风险触发点:若Top-7市场销售自当前水平急剧减速,摩根大通将转向对行业谨慎;FYTD放缓部分归因于推盘偏向财年下半年(Oct-Mar),下半年推盘与销售节奏是验证窗口。
- Godrej里程碑:管理层指引3Q销售创纪录(Navratri节前自4Q前置)、4Q现金流更强;FY27回款Rs240bn、FY27-28累计回款Rs520-550bn、OCF Rs200-220bn,FY28实现FCF转正,ROE自FY28起目标20%。
- Oberoi里程碑:360 North下一阶段销售或在2HFY28/FY29,前两年收款40%-45%(到2028年7月约Rs32bn,对应约Rs80bn已售);360 West预计未来两年售罄;商业未来5年可见度约Rs45-50bn。
- Lodha里程碑:催化剂集中在2H——NCR推盘或于今年2H启动(团队已到位)但定位试点、两年内无实质贡献;2H回款增速应高于预销售增速;DevCo 2-3年内净债务转正、RentCo五年10倍至约Rs30bn年金。
推荐标的
- Godrej Properties(GODR.NS,Rs1,634.40,OW/增持,价格截至2026年9月29日收盘):FY28 FCF转正、FY28起ROE目标20%,Noida多项目接近售罄(Woods约100%、Jardinia 99%)。
- DLF Limited(DLF.NS,Rs653.00,OW/增持):报告明确维持增持;正文未单独展开该公司管理层交流细节,Noida持有DLF Mall of India(Sector 18)及DLF Tech Park(Sector 143A)项目。
- Lodha Developers(MACE.NS,Rs1,106.60,N/中性):去杠杆延续、2-3年内净债务转正,催化剂在2H,NCR推盘定位试点、两年内无实质贡献。
- 其他覆盖标的(Table 5覆盖名单与分析师覆盖范围内,本报告未给出新的评级表述):Phoenix Mills(Rs1,929.00)、Embassy Office Parks(Rs437.71)、Nexus Select Trust(Rs164.70)。
关键图表
图1. 印度住宅销售:过去两年的月度销售额
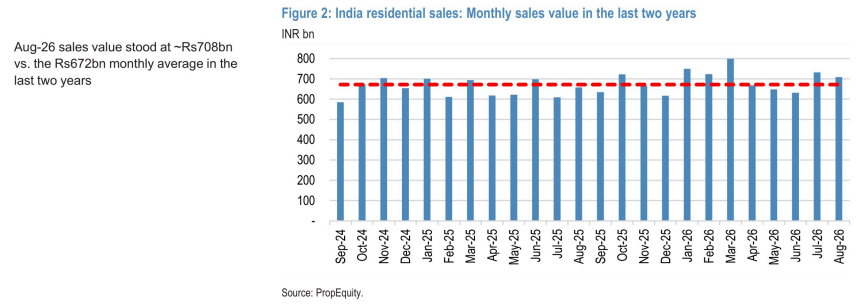
图2. 印度住宅销售:过去两年的月度销售套数
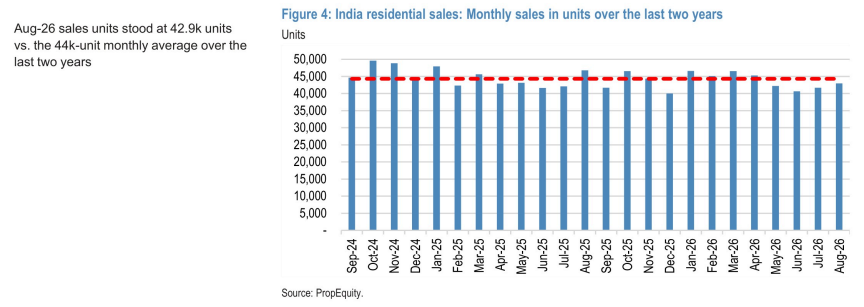
图3. 印度:住宅库存积压
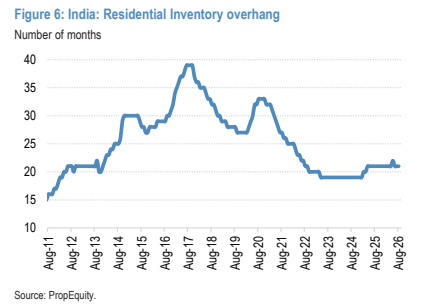
图4. 孟买:销售额
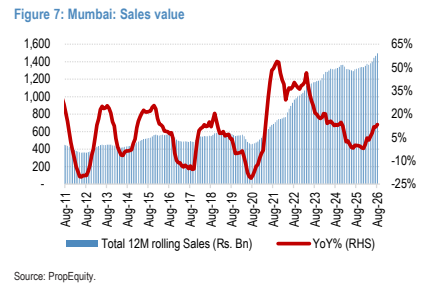
图5. 新孟买:销售额
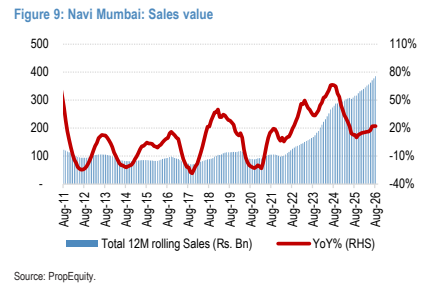
图6. 古尔冈:销售额
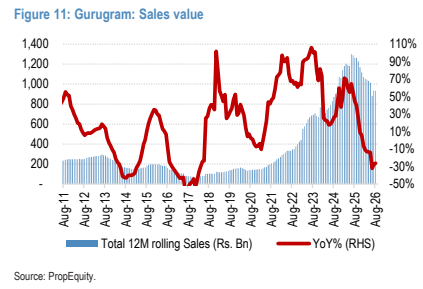
图7. 国家首都辖区(NCR):销售额
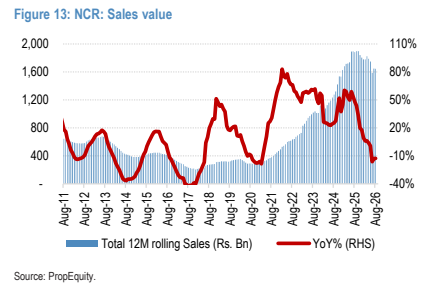
图8. 班加罗尔:销售额
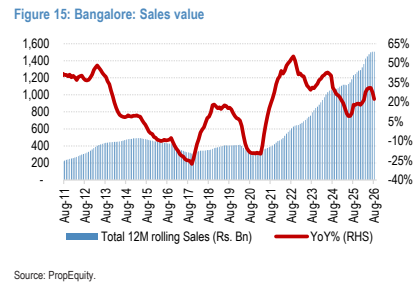
图9. 海得拉巴:销售额
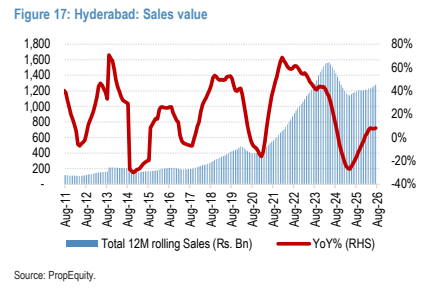
图10. 海得拉巴:价格走势
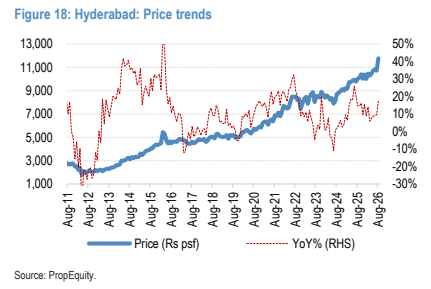
图11. 浦那:价格走势
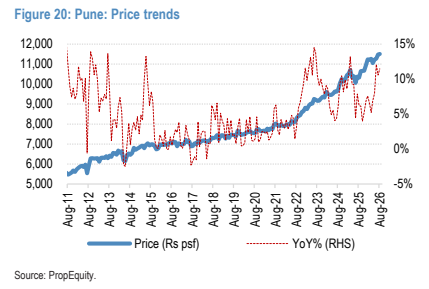
图12. 金奈:价格走势