农林牧渔行业周报:“双节”需求不及预期,生猪价格震荡偏弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告覆盖20260921-20260924当周,维持农林牧渔行业“看好”评级,核心结论是“双节”备货需求承接不及预期、生猪价格震荡偏弱。 生猪端SW生猪养殖板块本周-2.36%,9月28日涌益猪价10.18元/kg、出栏均重128.82kg、7kg仔猪130元/头,二育栏舍利用率降至36%,供给压力持续增加;产能端Q2末能繁母猪存栏3780万头、同比减少263万头(-6.5%),距3750万头正常保有量仅差0.8%,政策压实有望推动周期拐点到来。 肉鸡端“高产能、弱消费”矛盾持续,9月29日毛鸡2.93元/斤(同比-13.82%)、鸡苗1.95元/羽(同比-42.65%),关注益生股份、圣农发展。 饲料继续重点推荐海大集团,其拟将25-27年分红率提升至50%以上并提出2050年全球销量1亿吨目标;宠物板块受益中美关税豁免预期,出口毛利率或修复,低基数下26年下半年业绩降幅或收窄。 农产品端,2026年5月进入厄尔尼诺状态叠加原油涨价,支撑白糖、橡胶、豆粕等估值底部抬升。 行情方面,本周沪深300收于4439点(-1.51%),农业指数收于2538点(-1.56%),宠物食品业+2.45%表现最好。
主要观点
- 生猪供给压力持续增加、猪价震荡偏弱:“双节”需求承接不及预期,SW生猪养殖板块本周-2.36%,二育栏舍利用率下降至36%,长期消费需求或持续承压。
- 猪价与成本指标走弱:9月28日涌益猪价10.18元/kg,出栏均重下降至128.82kg,7kg仔猪价格回落至130元/头;自繁自养利润-206元/头、外购仔猪养殖利润-118元/头,冻品库存22.29%。
- 产能调控政策强化,周期拐点可期:行业能繁基准降至3750万头,6月22日农业农村部、国家发展改革委召开强化生猪产能综合调控座谈会,板块处于近两年低位区间;Q2能繁已实质去化至行业能繁基准的100.8%,二季度末能繁母猪存栏3780万头,同比减少263万头、下降6.5%,降幅比一季度扩大3.2个百分点。
- 生猪标的逻辑:行业经营方差显著,成本领先、联农带农企业或享受超额利润与估值溢价,推荐“平台+生态”生态平台公司德康农牧,重点关注牧原股份、温氏股份及神农集团、巨星农牧、立华股份、中粮家佳康、京基智农、金新农等。
- 肉鸡“高产能、弱消费”矛盾持续:9月29日毛鸡报价2.93元/斤(环比+1.74%、同比-13.82%),鸡苗1.95元/羽(环比持平、同比-42.65%),亏损倒逼种鸡场缩减产能,产业链一体化及合同订单养殖企业或扩大市占率;两条主线关注益生股份(优质进口种源龙头)与圣农发展(全产业链龙头)。
- 饲料继续重点推荐海大集团:本周水产行情涨跌互现、特水鱼因“双节”迎来回暖拐点;海大拟将25-27年分红率提升至50%以上,提出2050年全球销量1亿吨目标(国内、海外各5000万吨),海外布局已10+年,国内资本开支高峰已过、吨利提升或在即。
- 宠物板块受益中美关税豁免预期:美国贸易代表格里尔表示美方已与中方就部分关键商品达成关税豁免协议并有望取消关税,宠物食品、用品或潜在受益;25H2以来受加税、人民币升值影响毛利率下降、26H1进一步下降,低基数下26年下半年业绩降幅或收窄。
- 宠物出口弹性测算:以2025年年报外销收入为基数、外销收入每增加1%,净利率提升1pct假设下,天元宠物净利润弹性26.8%、源飞宠物13.1%、佩蒂股份11.1%、中宠股份10.0%、乖宝宠物3%;建议关注天元宠物、中宠股份、佩蒂股份、源飞宠物。
- 农产品宏观逻辑主导:赤道中东太平洋已于2026年5月进入厄尔尼诺状态,棕榈油、白糖、棉花、橡胶等或面临更显著减产风险;原油涨价通过“成本推升”与“需求共振”支撑农产品估值底部抬升,重点关注白糖、橡胶、豆粕及中粮科技、海南橡胶,以及种业龙头康农种业、大北农、登海种业。
- 行情表现:本周(9.21-9.24)沪深300收于4439点、-1.51%,农林牧渔II(申万)指数收于2538点、-1.56%,宠物食品业+2.45%表现最好;农业PE/PB为80.74/2.42。
- 行业新闻:天邦食品(002124.SZ)9月22日宣布与此前确定的产业投资人解除重整投资协议并重新公开招募重整投资人,距2026年11月9日预重整到期日不足2个月;湘佳股份与永辉超市签署战略合作协议,全年合作鲜禽超350万只、黑猪超6万头、合计逾万吨。
- 印度食糖变数:2025/26榨季食糖毛产量预计约3060万吨、明显低于榨季初约3430万吨预期;8月20日印度开放100万吨原糖免税进口配额,截至9月初首批约79.75万吨额度已被申请,或连续第二个榨季进口食糖。
论述逻辑
- 供给端出栏压力持续回升(二育栏舍利用率降至36%)→ “双节”需求承接不及预期、长期消费或持续承压 → 猪价震荡偏弱(9月28日涌益猪价10.18元/kg、出栏均重128.82kg)→ 政策端行业能繁基准降至3750万头、Q2末能繁去化至基准的100.8%(3780万头、同比-6.5%)→ 政策压实有望推动周期拐点到来、板块处于近两年低位 → 行业转向高质量发展,成本领先、联农带农企业或享超额利润与估值溢价 → 落地为生猪标的推荐(德康农牧、牧原股份、温氏股份等);并行线索:肉鸡“高产能、弱消费”亏损倒逼缩产能 → 龙头份额提升(益生股份、圣农发展);海大集团受益国内格局优化+出海放量;宠物板块受益中美关税豁免预期、出口毛利率或修复;农产品端厄尔尼诺与原油涨价支撑白糖、橡胶、豆粕估值底部抬升。
关键展望
- 生猪供需验证:供给端出栏压力仍存,需求端天气转凉后或逐渐边际修复,全年供应节奏呈“弱恢复→再强收缩”波动格局,需警惕一致行为出现的供应压力。
- 生猪政策拐点:行业能繁基准降至3750万头,政策压实有望推动周期拐点到来;农业农村部提出对头部生猪养殖企业实行年度生产备案管理、有序调控全国能繁母猪存栏量。
- 肉鸡2026年展望:亏损倒逼种鸡场缩减产能,产业链一体化企业以及合同订单养殖企业或进一步扩大市占率,2026年龙头优势或持续。
- 海大集团路径:拟将25-27年分红率提升至50%以上,提出2050年全球销量1亿吨目标(国内、海外各5000万吨),加快产能建设、有望超预期增长,关注经营管理拐点、市占率提升+海外高成长。
- 宠物验证点:美方预计近期公布与中国贸易谈判成果细节;三季度板块毛利率、净利率环比难见起色,低基数下26年下半年业绩降幅或将收窄,如对美出口宠物食品、用品降税,板块业绩或迎恢复。
- 天邦重整时间窗口:距2026年11月9日预重整到期日已不足2个月,能否在有限期限内敲定新投资方案、推动重整计划获法院裁定受理,是债务化解走向的核心变量。
- 印度糖验证点:2026/27榨季生产前景再添变数,可能连续第二个榨季进口食糖;2025/26榨季ISMA口径截至8月底已产糖2775万吨、预计最终约2790万吨,与国内约2800万—2900万吨年消费量非常接近。
- 风险提示:养殖产品价格波动风险、突发大规模不可控疫病、重大食品安全事件、宏观经济系统性风险、极端气候灾害导致农作物大规模减产推升粮价(饲料中饲料占比60%)。
推荐标的
- 行业评级为“看好(维持)”;报告未给出个股目标价与个股投资评级。
- 生猪:推荐德康农牧(“平台+生态”模式、技术驱动、服务型生态平台公司);建议重点关注优质生猪养殖龙头牧原股份、温氏股份等,以及神农集团、巨星农牧、立华股份、中粮家佳康、京基智农、金新农等,理由是成本领先、联农带农的企业或享受超额利润与估值溢价。
- 肉鸡:两条主线关注ROE改善且有持续性的标的,①优质进口种源龙头益生股份(产业链环节、品种存在超额利润);②全产业链龙头圣农发展(养殖盈利不受上游挤压,下游食品资产优质)。
- 饲料:继续重点推荐海大集团,理由是25-27年分红率提升至50%以上、2050年全球销量1亿吨目标、国内产能利用率提升+格局优化+出海价值链模式已跑通,关注经营管理拐点、市占率提升+海外高成长。
- 宠物:建议关注内销品牌进入推广落地阶段的天元宠物、内外销业务均处于上行阶段的中宠股份、经营触底并积极布局内销品牌的佩蒂股份、外销扩张并积极布局内销业务的源飞宠物。
- 农产品:重点关注因原油价格上涨后需求得到提振的白糖、橡胶、豆粕相关标的中粮科技、海南橡胶等,以及受益于粮价上涨后利润修复的种业龙头康农种业、大北农、登海种业等。
关键图表
图1. 图表 1: 宠物板块各公司外销收入每增加 1%,相对于 2025 年净利润提升弹性测算
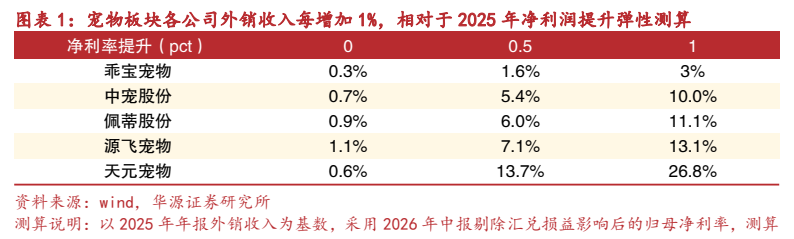
图2. 图表 4: 农业指数收于 2538 点
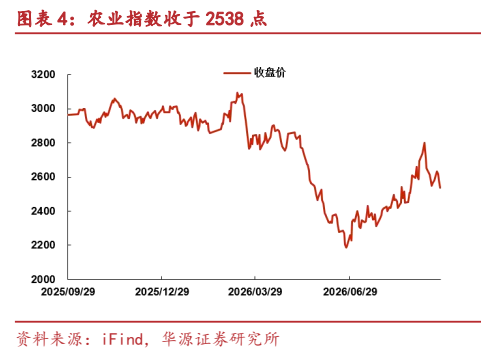
图3. 图表 8: 养殖业收于 2703 点

图4. 图表 11: 种植业收于 2591 点
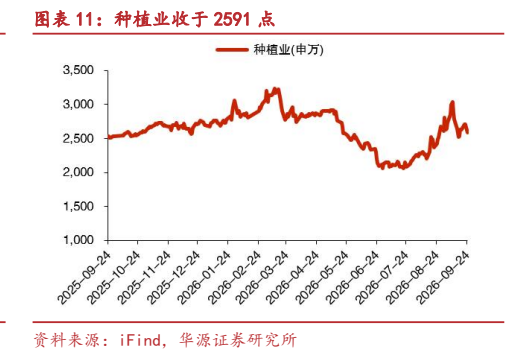
图5. 图表 15: 二元母猪价格

图7. 图表 22: 2026 年 7 月猪肉进口 6 万吨

图8. 图表 25: 烟台苗鸡价格报 1.95 元/羽
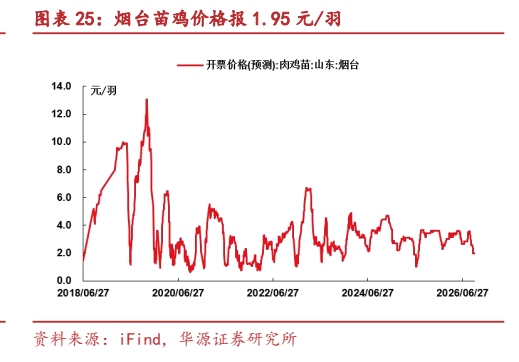
图9. 图表 29: 商品代鸡苗销售量 9904 万羽
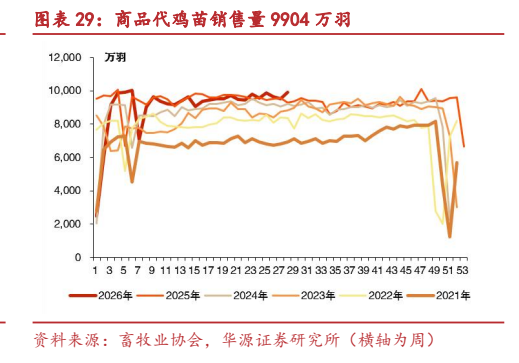
图10. 图表 32: 国内小麦价格报 2423 元/吨

图11. 图表 36: 天然橡胶结算价为 19600 元/吨

图12. 图表 39: 国际原糖结算价为 18.22 美分/磅
