德意志银行:德银 金属与采矿:铜会议要点.FM Cobre 巴拿马进展:估值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行2026年10月4日金属与采矿周报聚焦三块内容:9月23-24日年度虚拟铜业CEO会议要点、First Quantum旗下Cobre Panama矿谈判进展、以及板块估值跟踪。 会议四大主题为:市场面临急剧供给挤压、供给不足属结构性问题需数年才能解决、需求在电气化支撑下具韧性、企业希望扩大铜敞口但受劳工与许可瓶颈制约。 DB分析师Dan Ghali上周看多铜,预计随着无负担库存收缩至临界水平,未来数月将出现急剧稀缺,预测到2027年二季度铜价升至$22k/t($10/lbs),需求破坏为最可能的再平衡机制。 Cobre Panama方面,巴拿马跨部门委员会发布共17项建议的最终报告,为正式谈判搭建框架并建议总统授权开启谈判,初始标题引发恐慌、股票在停牌前大跌30%,但DB认为股价反应过度、预期最终达成合理协议。 周度数据上,中国9月制造业PMI回升0.3ppt至50.1、建筑业PMI升3.4ppt至50.3,两领域重回扩张;BHP Escondida矿95%监工否决最新合同方案,进入至少五天的政府强制调解;中国铜精矿现货TC持平于-US$224.7/t、仍接近历史低位,中国铜库存周降21%。 估值方面,2027E现货FCF收益率GLEN约11%最高、BHP约3%最低,EV/EBITDA GLEN 4.3x最低、BHP 8.7x最高;铜生产商仍有+15-25%的盈利上修空间,而DB矿业估值综合指标较趋势水平高出约22%溢价。
主要观点
- 年度虚拟铜业CEO会议(9月23-24日)总结出四大主题:供给挤压急剧、短缺属结构性需数年解决、需求由电气化支撑具韧性、企业扩张受劳工与许可瓶颈制约。
- DB分析师Dan Ghali看多铜:无负担库存收缩至临界水平将引发未来数月急剧稀缺,预测到Q2'27铜价升至$22k/t($10/lbs),需求破坏为最可能的再平衡机制。
- Cobre Panama跨部门委员会最终报告共17项建议,为正式谈判搭建框架并建议总统Mulino授权与FM正式开启谈判;初始标题引发恐慌,股票停牌前跌30%。
- Cobre Panama谈判关键不确定点包括所有权结构、运营参数(产量水平、LoM)、财税条款与税收、环境与关闭义务,报告语言强硬(如无延产可能、要求产生远超前两份协议的利益)。
- DB认为Cobre Panama股价反应过度:记者会披露矿山关闭的经济损害并暗示关闭前约25年运营寿命,DB预期最终达成合理协议。
- BHP Escondida铜矿95%监工否决最新合同方案并支持罢工,进入至少五天的政府强制调解程序,全球最大铜矿的劳工中断风险上升。
- 中国9月宏观数据回暖:制造业PMI升0.3ppt至50.1、生产升1.3ppt至51.7、建筑业PMI升3.4ppt至50.3,两领域重回扩张区间;但高炉产能利用率88.5%为六个月低位。
- 铜市场供需信号紧张:中国铜精矿现货TC持平于-US$224.7/t、仍接近历史低位;阴极铜溢价$112/t(环比+29%);中国铜、锌库存周降21%和5%。
- 过去一周大宗商品走弱:基本金属中锌-7%、镍-5%、铝-4%、铜-3%;贵金属中钯-6%领跌;铁矿石周跌5%至约US$91/t,NEWC煤逆势涨3%。
- 估值分化明显:2027E现货FCF收益率GLEN约11%最高,其后为Vale约8%、Anglo约7%、RIO约5%、BHP约3%;EV/EBITDA以GLEN 4.3x最低、BHP 8.7x最高。
- 盈利上修风险分化:大型矿商2027E EBITDA上修风险因铁矿石疲弱略为负(0-5%),GLEN仍为正(+10%);铜生产商继续提供+15-25%上修空间,NHY较温和(+10%)。
- DB商品价格预测(Fig 9):铜现货14,282 $/t,2026E为13,469、2027E为12,500;铁矿石2027E为100 $/t;铝2027E为3,175 $/t;锌2027E为3,200 $/t。
论述逻辑
- 铜业CEO会议反馈(供给挤压急剧 → 短缺属结构性、需数年解决 → 需求由电气化支撑具韧性 → 企业扩张受劳工与许可瓶颈制约)+ DB库存分析(无负担库存收缩至临界水平 → 未来数月急剧稀缺 → 预测Q2'27铜价$22k/t、需求破坏为再平衡机制)叠加Cobre Panama事件链(跨部门委员会最终报告17项建议 → 搭建正式谈判框架、总统可授权谈判 → 虽有关键条款不确定性与强硬措辞 → 但矿山关闭经济损害显著、暗示约25年运营寿命 → DB判断股价-30%反应过度、预期合理协议)→ 佐以周度数据(Escondida 95%否决合同、中国PMI重回扩张、TC接近历史低位、中国铜库存周降21%)→ 最终落到估值比较(铜生产商+15-25%盈利上修风险 vs DB矿业估值综合指标较趋势水平溢价约22%)。
关键展望
- 铜价展望:Dan Ghali预计随着无负担库存收缩至临界水平,铜价到2027年二季度升至$22k/t($10/lbs),需求破坏为最可能的再平衡机制。
- Cobre Panama后续验证点:正式谈判开启,关键谈判点为所有权结构、产量水平、LoM、财税与税收、环境与关闭义务;DB预期最终达成合理协议。
- Escondida风险窗口:争议进入至少五天的政府主导强制调解,调解完成后才可合法罢工,全球最大铜矿劳工中断风险上升。
- DB商品价格预测:铜2026E为13,469 $/t、2027E为12,500 $/t;铁矿石2027E为100 $/t;铝2027E为3,175 $/t;锌2027E为3,200 $/t;焦煤2027E为225 $/t(Fig 9)。
- 盈利风险提示:因铁矿石价格疲弱,大型矿商2027E EBITDA上修风险略为负(0-5%);估值方面DB矿业估值综合指标较趋势水平溢价约22%。
推荐标的
- 本篇为周期性周报,未给出个股评级或目标价;但明确覆盖并点评First Quantum Minerals(FM):Cobre Panama最终报告17项建议、为正式谈判搭框架,股价停牌前跌30%,DB认为股价反应过度、预期最终达成合理协议。
- 多元化矿商估值排序:GLEN 2027E现货FCF收益率约11%最高、EV/EBITDA 4.3x最低且盈利上修风险+10%(焦煤与基本金属价格较强);Vale约8%/4.7x;Anglo约7%/7.5x;RIO约5%/5.9x;BHP约3%/8.7x。
- 铜生产商(整体)继续提供+15-25%的盈利上修风险,NHY上修空间较温和(+10%);BHP另受Escondida劳资纠纷扰动(95%监工否决合同方案)。
- 会议出席公司名单(覆盖/交流对象):First Quantum Minerals(CEO Tristan Pascall)、BHP(President North and South America Jess Farrell)、Freeport-McMoRan(CEO Kathleen Quirk)、Antofagasta(CFO Mauricio Ortiz)、Aurubis(CFO Steffen Hoffman)、Boliden(CEO Mikael Staffas)、Rio Tinto(Copper首席执行官Katie Jackson)、Vale(VBM CEO Shaun Usmar)、Lundin Mining(CEO Jack Lundin)及铜市场专家Colin Hamilton、Nicholas Snowdon。
关键图表
图1. 欧洲矿业——综合估值
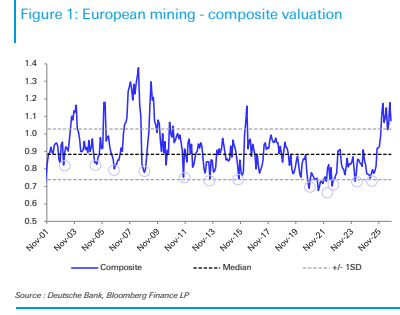
图4. 德意志银行大宗商品价格预测
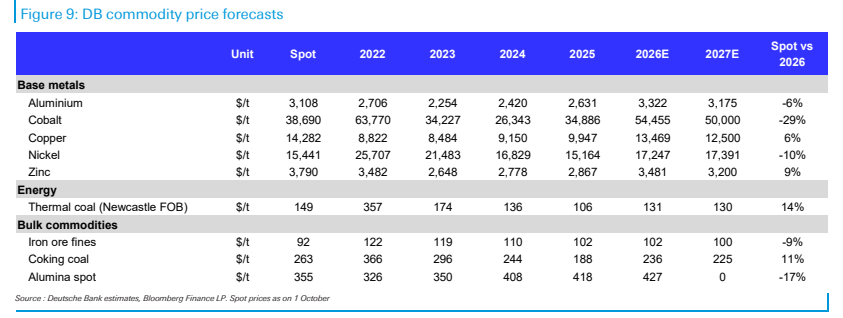
图5. 各货币兑美元一周变动
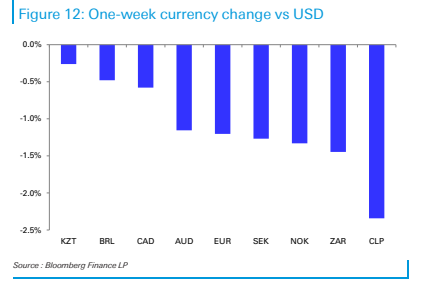
图6. 各货币兑美元一个月变动
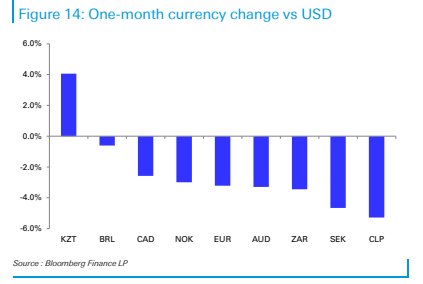
图8. 2027年预期每股收益一致预期的一个月变动
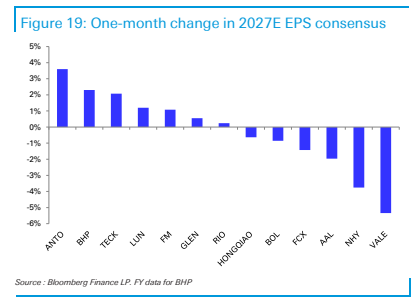
图9. 个股表现与行业盈利对比
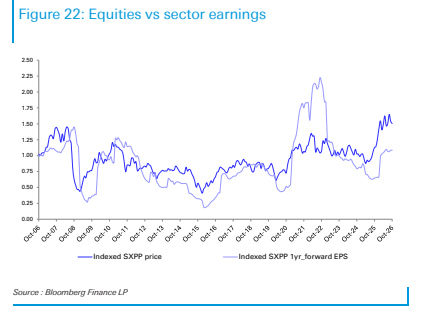
图10. 行业净债务变化趋势
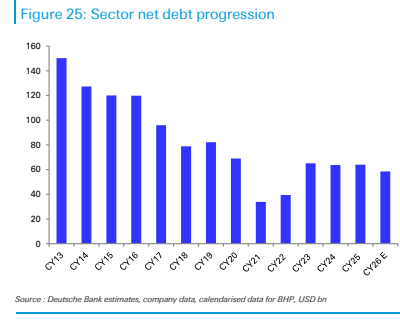
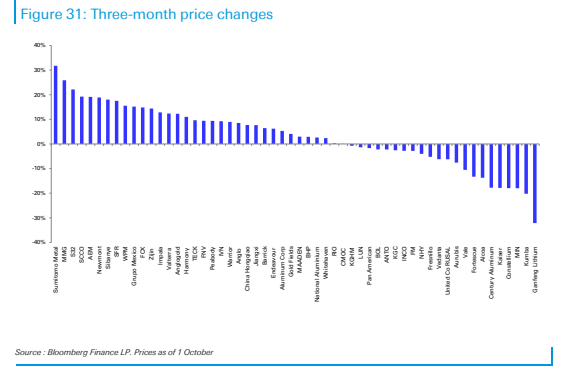
图12. 三个月价格变动