深度个股 20261007 东吴证券 光迅科技 002281 全链一体化领先国产光互联龙
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
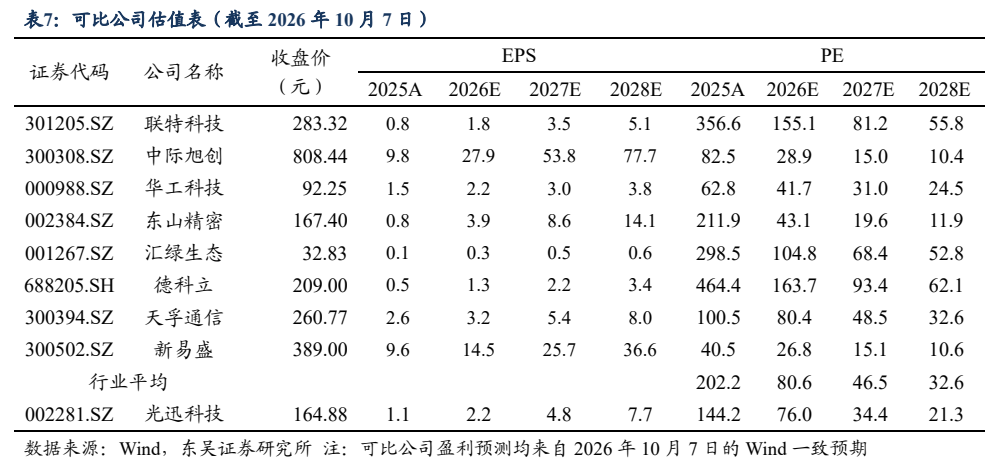
光迅科技作为全球领先的光通信器件及模块供应商,凭借光芯片、光器件、光模块的全链条垂直整合能力,在AI算力浪潮下进入高速增长通道。 公司2025年位列全球光模块行业第四,产品覆盖100G至1.6T全系列,并前瞻布局CPO、NPO及OCS等下一代光互联技术。 受益于全球AI算力投资及国内头部CSP客户份额领先,公司盈利能力显著提升,2026年上半年归母净利润同比增长56.34%。 东吴证券首次覆盖,给予“买入”评级,预计2026-2028年归母净利润分别为17.95亿元、39.70亿元和63.96亿元。
主要观点
- 光迅科技是全球光通信器件及模块领军企业,具备全链条垂直整合能力。
- 高速光模块业务进入放量周期,产品覆盖100G-1.6T全速率。
- 自研光芯片平台为公司提供成本控制优势。
- CPO/NPO及OCS等创新业务打开长期成长空间。
- 2026年上半年业绩表现强劲,盈利加速释放。
- 全球云厂商资本开支持续上行,驱动光通信需求。
- 公司拥有全球化产能布局与充分的供应链保障。
- 定增与H股上市计划支撑产能扩张与技术研发。
论述逻辑
- 全球AI算力需求爆发 -> 云厂商资本开支激增 -> 高速光模块及DCI互联需求扩容 -> 公司凭借全产业链垂直整合与自研芯片优势 -> 市场份额提升与盈利能力释放 -> 首次覆盖给予买入评级。
关键展望
- 预计2026-2028年营业总收入分别为200.60亿元、383.40亿元、592.81亿元。
- 预计2026-2028年归母净利润分别为17.95亿元、39.70亿元、63.96亿元。
推荐标的
- 光迅科技(002281)首次覆盖,给予“买入”评级。
关键图表
图1. 光迅科技发展历程
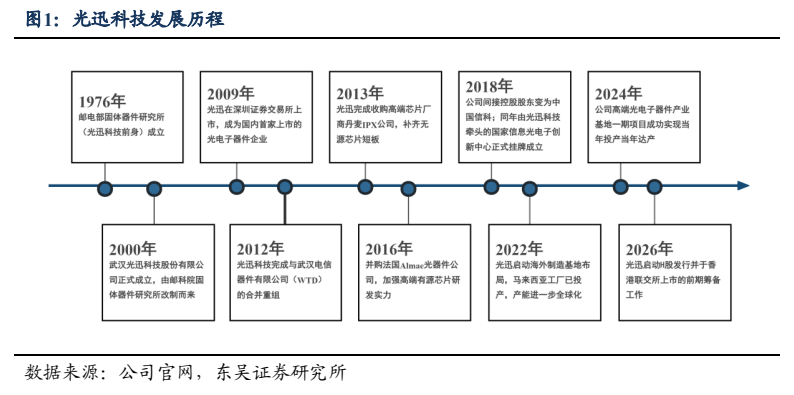
图2. 无线接入类产品应用拓扑图
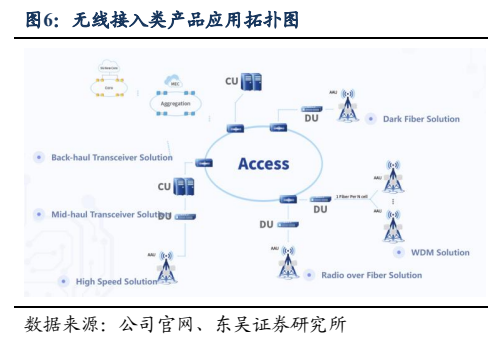
图3. 表 1: 公司高管基本情况
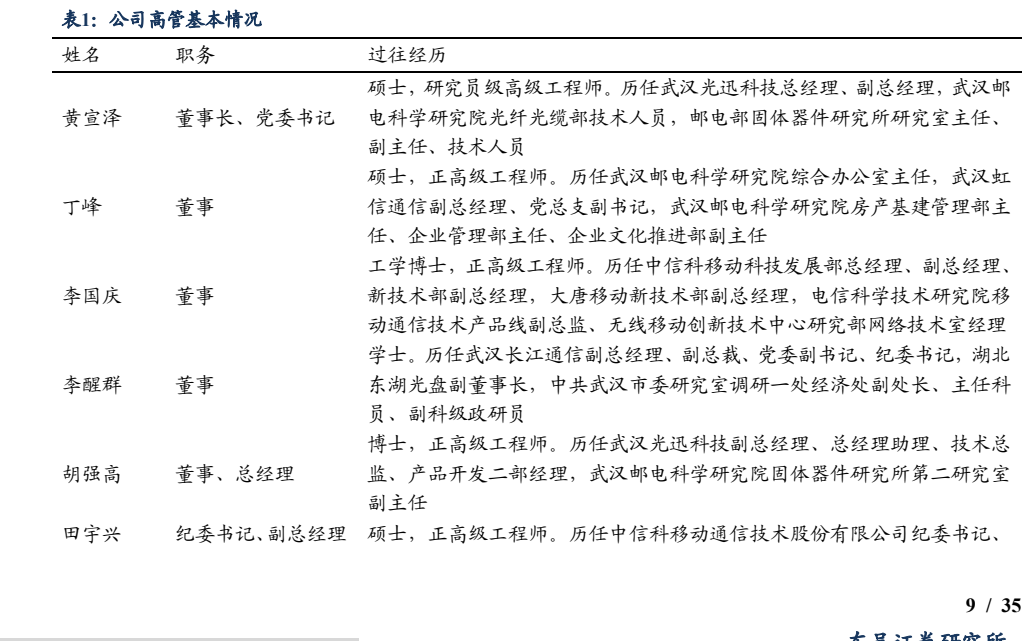
图4. 光迅科技归母净利润情况
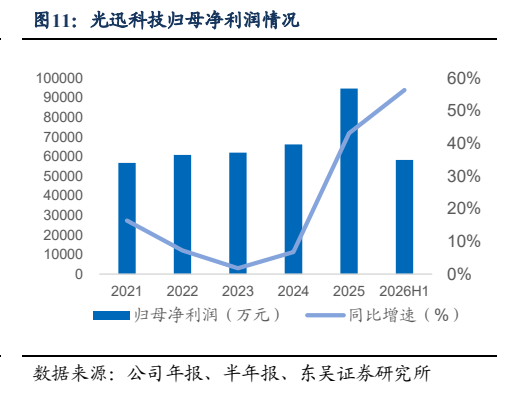
图5. AI 算力需求快速放量,大厂资本开支持续增加
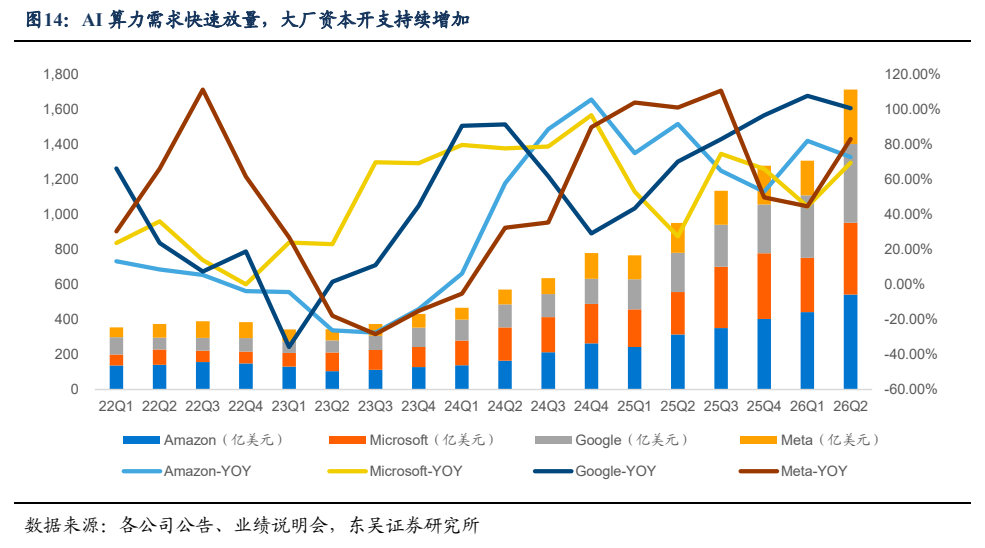
图6. 全球 DCI 技术市场规模及预测
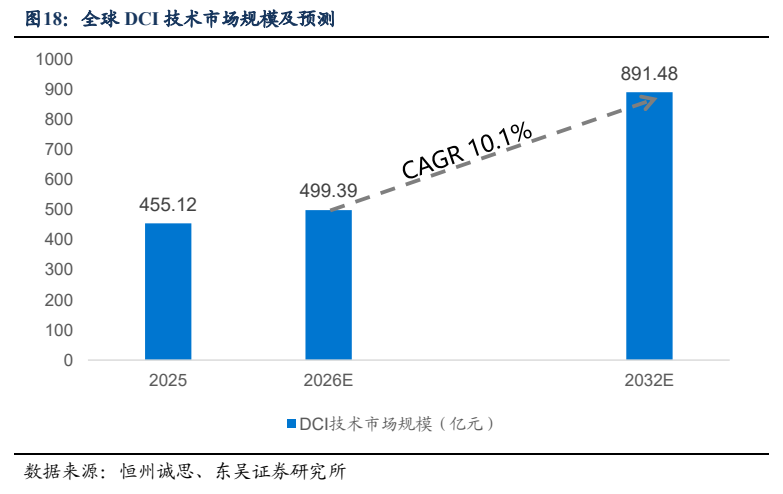
图7. CPO 技术中光引擎是完成光电转换的核心部分
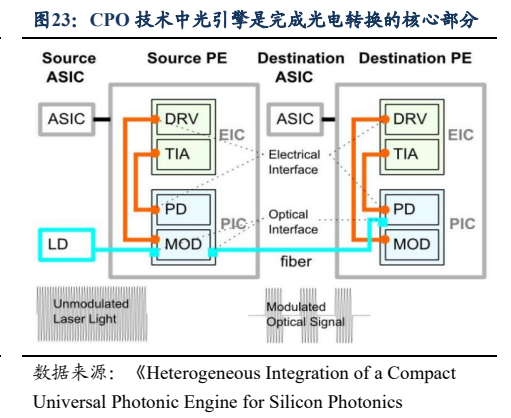
图8. 光迅科技新一代 6.4T NPO 光引擎图示
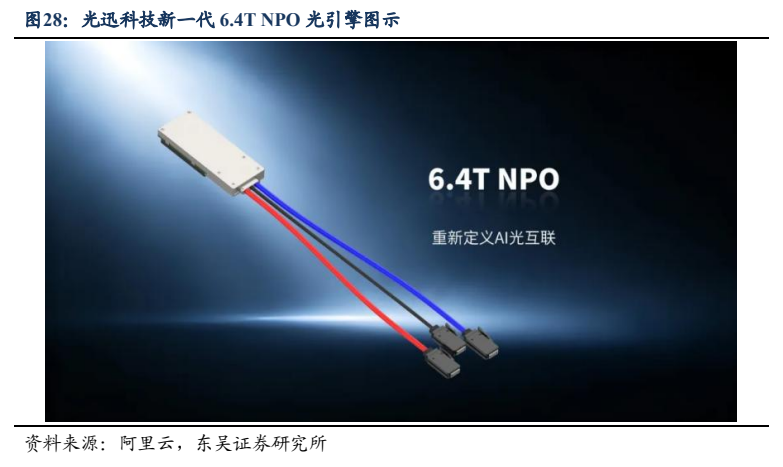
图9. 表 4: OCS 主要技术路线包括 MEMS、液晶、压电陶瓷和硅波导四类
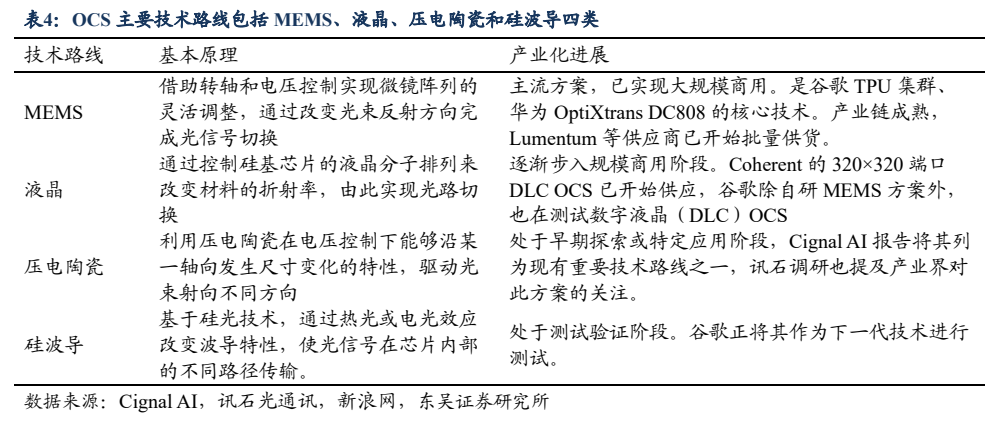
图10. 光迅科技研发费用和研发费用率情况
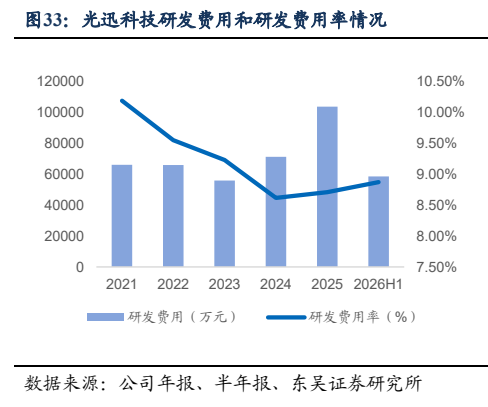
图11. 表 5: 扣除发行费用后实际募集资金净额投向(万元)
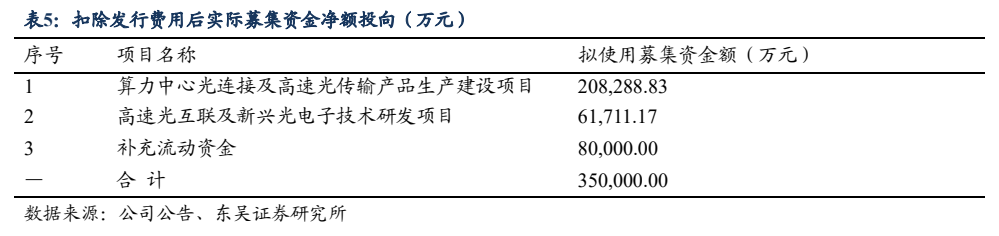
图12. 表 7: 可比公司估值表(截至 2026 年 10 月 7 日)